大不了就开战!欧盟调转枪口,把矛头对准中俄,冯德莱恩放话将动用一切可用手段
欧洲的困局:一场关于能源、贸易与未来的博弈
首先是那惊人的900亿欧元,这是霍尔木兹海峡危机爆发后,欧盟为维持能源供应而付出的代价。
然而,这笔巨额资金并没有带来任何实质性的能源改善,反而只换来了更高的价格,像是把钱投入了一个无底洞。
这让在能源领域已经遭受了巨大损失的欧盟,不得不将目光转向贸易领域,准备发起一场新的攻势。

2021年,俄罗斯天然气还占据了欧盟进口的45%,但到2025年,这个比例预计将骤降至12%,俄罗斯原油的占比也从27%锐减至2%。
这无疑是一项令人瞩目的去俄罗斯化行动。
然而,这个看似成功的背后却隐藏着一个不容忽视的细节:今年一月,美国液化天然气(LNG)已经占据了欧盟LNG进口总量的60%,几乎完全取代了俄罗斯的份额。

管道天然气凭借其稳定的输送线路、长期供应合同和可预见的定价机制,在过去长期保障了欧洲的能源供应。
而液化天然气,则作为一种全球性的商品,可以从世界各地采购。
在市场紧张时,价格就成了决定胜负的关键因素。
正如今年霍尔木兹海峡局势的紧张,欧洲的天然气价格瞬间飙升,9月份的储气率也明显低于往年水平。
即使俄罗斯的天然气供应份额下降,中东地区的任何冲突都可能导致欧洲电价的剧烈波动。
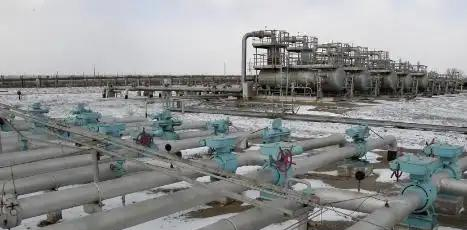
与其说这是一种去风险化,不如说是一种换汤不换药,风险的本质并没有改变——从单一管道的政治风险,转移到了全球市场的价格波动和航运风险。
这就像是把手从一个火坑伸向了另一个火坑。
钢铁、玻璃、化工、化肥……这些高耗能行业的生产成本构成了它们的主要支出。
一旦天然气价格翻倍,民众或许只会多支付几十欧元,但工厂却可能面临停产的抉择,甚至倒闭。
冯德莱恩本人也坦诚地承认,长期高昂的能源价格,将让欧洲难以维持其作为工业强国的地位。
这远比900亿欧元的资金更加重要。
资金可以通过补贴来缓解,但一旦产业投资流向其他地方,想要将其重新拉回,几乎是不可能的。
化工、机械等传统优势产业的企业,每天都在抱怨能源、税负和监管的多重压力。
企业账目清晰地呈现着现实:同样的工厂,在德国和美国、亚洲的电费成本,有着天壤之别。
稍高的成本,就足以让企业将下一轮的扩张计划转移到其他地区。
而9月9日,欧洲审计院的报告再次指出,REPowerEU计划的资金承诺进度严重滞后于既定目标,这更反映了欧洲能源转型面临的巨大挑战。
目前,欧盟主要依靠高价液化天然气和减少需求来勉强填补这一空缺。
多元化并非必然等同于低廉,欧洲工业正通过生产线的停摆,深刻地体会着这一点。
冯德莱恩指出了对华贸易逆差难以维系,并发出对中国第二次冲击的警告,并暗示将采取关税措施、启动反补贴调查、实施外国补贴条例等一系列贸易保护主义手段。
过去,德国汽车制造商曾依靠中国市场获取巨额利润,但随着中国新能源汽车的崛起,竞争格局已经发生了翻天覆地的变化。
欧洲有权捍卫自身的产业利益,但将贸易保护主义作为解决问题的方案,只能是治标不治本。
贸易保护政策或许能暂时抵御一部分竞争压力,却无法根本解决欧洲自身面临的生产成本问题。
中国商品的价格优势,并非仅仅源于补贴,更重要的是供应链的布局、产业规模、制造效率以及能源成本等多种因素的综合影响。
而关税,并不能自动消除这些优势。
更令人费解的是,欧洲一方面抱怨对华出口规模不足,另一方面却以安全为由,对高端技术产品的对华出口实施限制,这无疑是自作孽。
当欧洲抱怨中国购入量不足,却又限制中国所需之物进口时,贸易逆差只会愈演愈烈。
在这种情况下,再要求中国承担解决这一问题的责任,显得逻辑混乱且不合情理。
当前,欧洲面临的最大隐患,莫过于习惯性地将自身的竞争力困境归咎于外部因素。
能源价格上涨,便责怪地缘政治;汽车产业竞争力不强,便渲染关税壁垒;投资不足,便推行保护主义政策。
欧洲之所以能在过去成为全球工业的核心,很大程度上得益于全球化的发展。
凭借外部能源的低成本优势,以及中美两大市场的庞大需求,欧洲得以充分利用自身的技术、资本和品牌优势,创造丰厚的利润。
然而,这一长期形成的优势组合正在逐渐瓦解:俄罗斯在能源领域的影响力日益减弱,中国制造业的竞争力不断提升,而美国则凭借低廉的电价和补贴政策,吸引着欧洲的投资。
最终,欧洲意识到:在所有方向上,都必须进行风险规避。
但当所有风险都得到规避,增长的动力又将从何而来?问题的核心不在于布鲁塞尔还需出台多少关税措施,而在于欧洲如何应对两项战略层面的焦虑:一方面,担心对俄罗斯的能源安全依赖;另一方面,担心对中国的制造业供应链依赖。
摒弃对外依赖,这是欧洲的自我选择。
但战略上的真正自主,并非仅仅是今天将俄罗斯的天然气替换为美国的液化天然气,明天又通过关税将中国的商品拒之门外。
真正的自主,在于拥有成本合理的能源,并具备具有竞争力的产业,以及在各个市场之间保持灵活的选择。
否则,去依赖的最终结果,很可能只是换依赖。
随着俄罗斯管道气供应的减少,美国液化天然气开始源源不断地涌入欧洲市场,昔日对莫斯科能源策略的担忧,未来或将转变为对全球液化天然气价格以及霍尔木兹海峡的持续关注。
困境并没有消失,只是换了另一种形式。
尽管已投入900亿欧元,布鲁塞尔正准备动用一切可用工具来处理与中国的贸易关系。
这些工具或许可用,但关税无法制造出廉价的天然气,贸易调查也无法降低德国工厂的电费。
俄罗斯的经验教训尚未完全吸取,而中国的问题已摆在了眼前。
真正决定欧洲命运的,并非在于对中俄采取何种强硬姿态,而在于欧洲何时能够摆脱对莫斯科、华盛顿或霍尔木兹海峡的依赖,让本国的工厂能够负担得起能源成本。
即便大不了就开战的口号喊得震天响,最终可能首先接到战书的,依然是欧洲自身的工业。
对于布鲁塞尔而言,真正的挑战,或许才刚刚开始。