欧盟恼火,中国货轮满载2.4万箱来,回去却啥也没,推新规反制?
大家好,我叫小派。
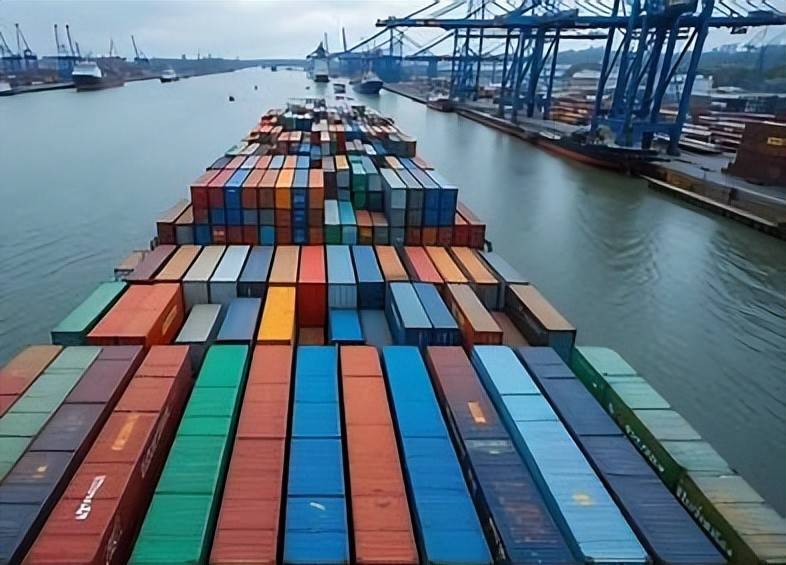
一艘长达400米、宛如移动城市般的超级货轮,从中国港口满载着2.4万个集装箱驶向欧洲,抵达港口后,几乎空空如也地返航。
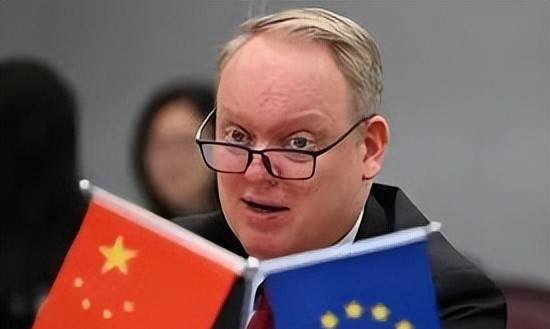
这幅场景,被中国欧盟商会主席彦辞用来形容当下中欧贸易的现状,仿佛一记重锤敲击在人们的心头。
2025年,欧盟对华贸易逆差已经逼近3600亿欧元,这份账单让布鲁塞尔坐立不安。
一艘货轮空空如也返航,真的是欧洲被中国占了便宜吗?
彦辞在一次研讨会上,原本讨论的是中欧贸易的未来走向,是合作还是沉船。
他突发奇想,用更具冲击力的方式描述了现实:现在的中欧关系,就像这艘巨大的货轮,从中国满载驶向欧洲,再近乎空船返回。
客观的数据更显直白:2025年,欧盟从中国进口商品高达5594亿欧元,而出口到中国的商品仅为1996亿欧元,巨大的贸易逆差达到3598亿欧元。
换句话说,中国商品持续涌入欧洲,但欧洲商品进入中国的步伐却在放缓。
这才是2.4万箱空船论背后的真实情绪。
但我始终认为,简单地将贸易顺差解读为货轮满载来,空空如也回,因此中国占了便宜,这种算法过于简单粗暴。
中国出口到欧洲的大宗商品,多是机械设备、电子产品、光伏组件、电池、家居用品以及各种制造业产品,这些商品普遍占据体积较大。
而欧洲出口到中国的货物,则多是机械设备、汽车、化工品以及高附加值、精密的产品。
仅2025年,欧盟对华出口的机械、机械器具及零部件就高达453亿欧元,电气机械等产品还有290亿欧元。
更重要的是,欧洲还能够出口服务、技术、金融、设计以及知识产权等无形资产,这些都无需装入集装箱。
你花数百万购买一套工业软件,旁人不可能为了证明贸易公平,再在返程货轮里塞进一个铁箱子。
中国是全球最大的制造基地之一,出口端迫切需要源源不断地获得空箱。
如果欧洲进口中国商品后,那些集装箱全部滞留在鹿特丹、汉堡和安特卫普等港口,那么下一轮的货物又该如何装载?空箱的返航,本身就是全球班轮运输网络正常运行的组成部分。
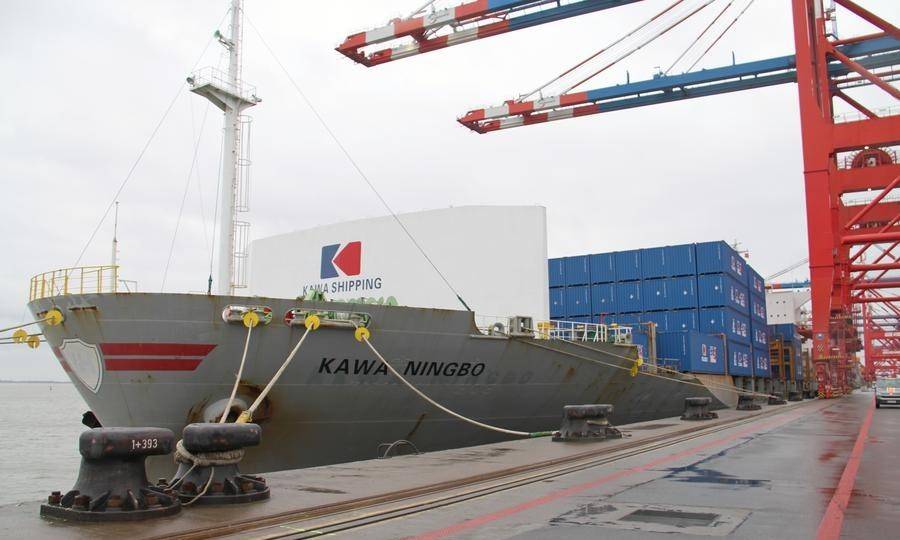
新能源汽车、动力电池、光伏设备、机械零部件和绿色产业的关键组成部分,越来越多地出现在这些箱子里,而这些恰恰是欧洲未来十几年最想坚守的工业阵地。
箱子只是表象,真正重要的,是产业份额的转移。
9月7日,欧洲正积极推动新的BuyEuropean公共采购规则,其核心理念是,在公共合同和政府支持领域,为欧洲制造创造更有利的条件,同时降低对中国等外部供应商的依赖。
欧盟委员会今年3月推出的《工业加速法案》已经明确提出,在公共采购和公共支持计划中,增加MadeinEU以及低碳产品的要求。
在化学品、工业机械和绿色技术等关键领域,公共采购可能要求至少拥有多个供应来源,并限制任何单一供应商掌握的关键零部件比例在30%到40%之间。
这招看起来颇为高明,似乎是在变相地挑战中国供应链的强大。
与其硬碰硬地比价格,不如修改游戏规则。
这就是欧盟正在亮出的新底牌,然而,这牌一出,欧洲自己的企业也陷入了窘境。
因为供应链并非会议室里的饼图,你可以在纸上划一条40%的红线,却无法在现实中让其余60%的产能凭空涌现。
这两件事本身都具有合理性,但若放在一起落地实施,就会相互冲突。
寻找替代中国供应商,需要时间、资本、能源、土地、熟练劳动力和完整的产业配套,任何一个环节缺失都可能导致成本飙升。
9月3日公布的德国工商大会调查显示,83%的德国工业企业感受到了来自中国企业的竞争压力,与此同时,却有88%的企业不打算退出相关行业。
企业选择最多的办法是进行创新、降低成本、开拓新的市场,甚至接近三分之一的企业仍在积极寻找与中国企业加强合作的机会,这形成了一种有趣的对比。
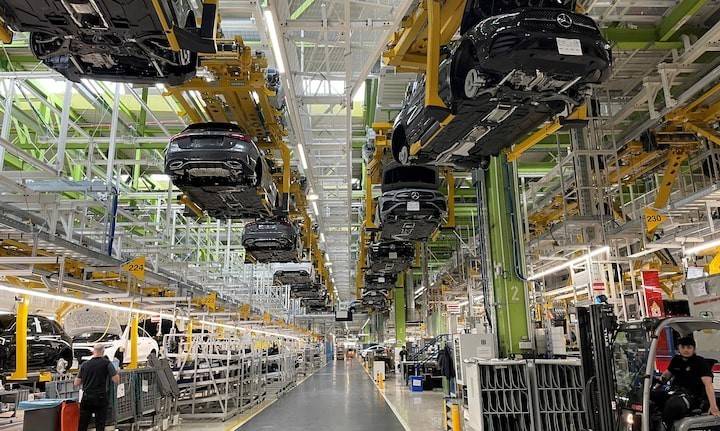
欧洲政策部门关注的是安全,而欧洲工厂经理每天却在为电费、工资、融资成本和下一份订单而烦恼。
德国的问题尤其突出,能源价格高企、人工成本高昂、环保合规成本也高,再加上繁琐的审批程序,一层层叠叠,难以摆脱。
即便中国企业不谈任何补贴,仅凭借供应链密度、基础设施以及产业集群的优势,也能获得明显的成本优势。
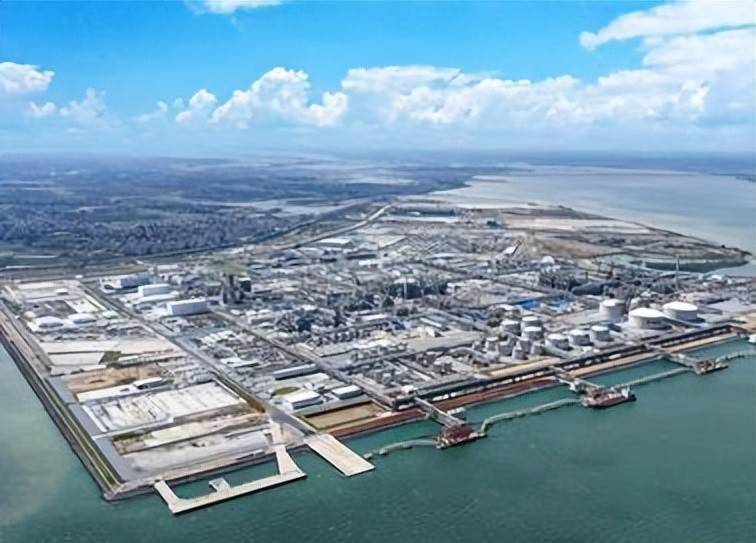
巴斯夫就是最典型的案例,它在广东湛江建设的新一体化基地,今年3月已经正式启用。
巴斯夫公布的数据显示,该基地投资约87亿欧元,全部使用可再生电力,是公司全球第三大一体化生产基地,早期的投资规划甚至曾达到约100亿欧元。
这才是欧洲最棘手的问题,它真正需要解决的,不是如何阻止一艘中国货轮的到来,而是如何让欧洲企业愿意继续把下一座工厂建在欧洲。
拳头确实打了出去,但谁来承担这份成本,还真不好说。
欧洲真正愤怒的,从来不是中国船公司为何没有顺手在返程货轮里装满货物,而是另一个更现实的问题:过去欧洲擅长生产、全球争相购买的许多工业品,现在中国也能生产,而且越来越便宜、越来越快、越来越成熟。
欧盟当然有权保护自己的产业,也有权重新设计采购和经济安全规则。
但划下红线仅仅是第一步,能否让自己的企业恢复竞争力才是关键。
阻止货轮的到来很容易,但重新建立一条更经济、更高效的供应链却十分困难,如果有一天中国商品真的减少了,但欧洲工业的成本却更高了,那么究竟谁才是最终的赢家?