美军现役中将吐露实情,中国实力并非追赶美国,早和美国平起平坐
这些年,关于中国崛起的声音从未停歇,美国似乎总是在言语上追赶的边缘徘徊。
然而,近期的转变令人意外:不仅仅是快追上来了,而是已经分庭抗礼,坐下来共进一场盛宴。
美国军方直呼对等对手,财政部长又忙着拉拢盟友围堵,甚至转头寻求中国在中东地区的配合——这究竟是美国慌了神,还是又一场精心策划的要钱要队友的演出?
过去,关于中国的讨论,总是伴随着接近对等这样的修饰语,既要渲染压力,方便在国会敲打要钱、争取项目,又要维持美国领先的姿态,安抚国内情绪。
但今年四月末,在华盛顿海军陆战队展会上,一位现役中将直接删掉了接近二字,斩钉截铁地指出中国已是真正的对等对手。
这不仅仅是文字上的改变,更是一种战略态度的转变,意味着美国必须站在同一高度,重新衡量局势,做好全方位的应对。
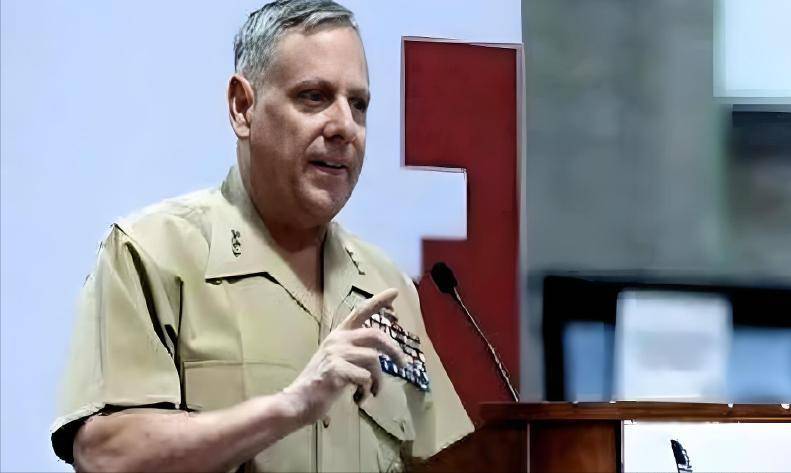
他不仅有在印太战区的实战经验,更负责统筹基地的运转、装备的维护和后勤的补给,这些都是实打实的、脚踏实地的事务。
前线将领的情绪容易被战场所左右,而专注于后勤体系的人,更看重数字和实际情况:弹药的消耗速度,装备的维修效率,跨洋运力的承载能力,工业产能的持续扩张。
当这样一位人物明确表示对等,就意味着长期消耗战的旧账目不再靠谱,美国无法再按照打败弱者的剧本行事,中东地区的教训也迫使他们不得不改变策略。
那么,面对拥有完整工业链、装备迭代迅速、战略纵深充足的中国,美军自然更加不敢轻敌,必须将冲突预想为一场更漫长、更消耗、更难以收场的持久战。
当然,承认对等并不意味着中美在所有方面都势均力敌。
美国的全球基地网络、远程投送能力、盟友体系,以及部分高端作战经验,依然具有优势。
这意味着美国军方越来越多的人开始以一种审视甚至警惕的目光看待中国,这并非随口一言,而是一种更深层次的战略判断的转变。
实际上,首先需要明确这个数字究竟在比较什么:它指的是总体造船工业的吞吐量,包括商船和民船,并非一年就能生产出美国232倍的军舰。
军舰的建造涉及动力、雷达、电子、武器集成、军标质检,以及配套供应链等多重因素,单纯以吨位换算战舰数量并不合理。
但美国真正担忧的,并非眼下谁多几条舰,而是如果真打成持久战,谁更能扛得住。
船坞扩建需要周期,钢材、发动机、零部件、涂装和焊接体系都需要配齐,而熟练工人更需要长期的培养。
维修能力也需要在实践中不断磨练。
中国商业造船拥有庞大的规模、众多的船厂和强大的干船坞能力,平时依靠市场驱动发展,真到战损补充、抢修、扩产的时候,其底层条件更加扎实,调配空间也更大。
与此不同,美国的商业造船早已衰落,剩下的核心军工船厂常年被新造和现役舰艇维修挤得满满当当,排期常常拖延数年。
即使想临时扩产,也不仅缺钱,更缺乏厂房、设备、工人、分包商和完善的供应链,连一些小零件的交付都可能出现卡顿。
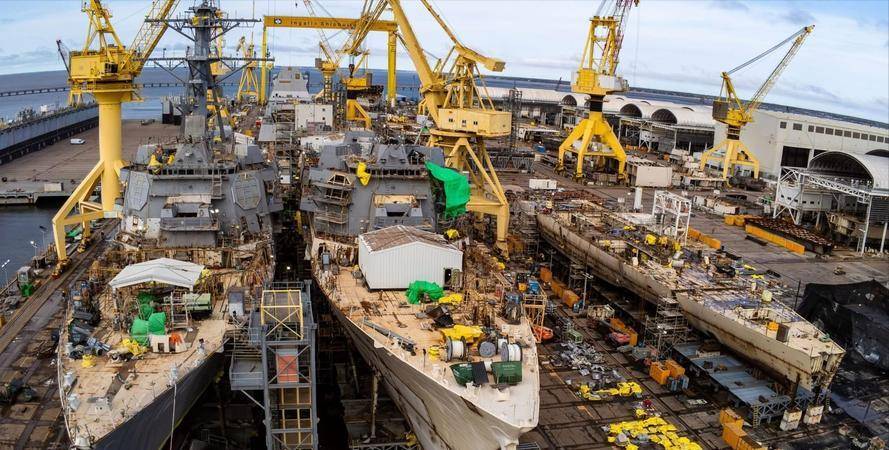
232倍更像是对工业韧性的一个隐喻:谁能更快地补船修船,谁能保证海上运输的畅通,谁能有效控制损耗并持续动员。
当然,我们也要承认,美国将领在夸大危机感方面有一套传统手艺,以便从国会争取更多的预算,尤其是后勤、基地、弹药库存、船坞更新等项目,往往不如航母战机那样引人注目,更需要拿出对等对手和工业差距这样的理由来争取资源。
但反过来想,如果完全没有压力,他们也不敢轻易把话说得如此尖锐,因为这等于是公开承认:美国已经无法再以俯视的姿态来制定战争预案,长期的消耗战的算盘必须重新计算。
美国财长贝森特到处宣称,除了中国以外,大多数成员都认同非市场政策导致廉价商品倾销不可持续,并把中国点名批评为最大、最不可持续的顺差来源。
这言外之意便是:美国自己加关税、搞保护主义还不够,还担心中国货绕道去其他市场,于是想把双边摩擦变成多边限制,让更多国家充当门卫。
然而,所谓的19国共识水分很大,G20峰会压根就没有所有成员签字的联合公报,很多内容更接近主席声明,而且声明中同样提到逆差国需要多储蓄、控财政、少依赖举债来度日。
贝森特只抓住顺差这一根棍来敲中国,却很少提及美国长期存在的赤字、高负债、低储蓄和产业外移等问题,仿佛在有意回避自己的账本。
不少国家只是表面配合,心里还在盘算着自身的利益得失。
最讽刺的是美国的双标:在贸易问题上把中国定义为需要大家一起防范的对象,可一到伊朗核问题、霍尔木兹海峡通航、海湾能源稳定等问题,又希望中国多承担责任、一起稳局。