中国更年期用药市场规模与结构升级趋势研究报告:渗透率低位,诊疗规范化释放增量
第一章 行业定义与边界
更年期用药通常指用于缓解围绝经期及绝经后相关症状的一类药物与制剂。
其核心适应症包括血管舒缩症状(潮热、盗汗)、生殖泌尿系统萎缩症状、睡眠障碍、情绪波动,以及部分与雌激素下降相关的骨质疏松和代谢改变。
行业边界并不完全等同于“妇科用药”或“激素类药物”,因为临床干预路径同时覆盖激素替代疗法(HRT)、非激素处方药、中成药、植物雌激素及局部用药。
不同机构在统计口径上存在分歧:若将抗抑郁药、抗焦虑药、钙剂、维生素D及普通保健品全部纳入,市场规模会明显放大;若只计算以更年期综合征为直接适应症的处方药和品牌中成药,口径更窄。
本文采用后者为主、兼顾部分明确用于更年期症状的非处方中成药和植物药,不将单纯骨骼健康补充剂及广谱抗抑郁药全部计入。
从产业链看,上游是甾体激素原料药、植物提取物、辅料与包装材料。
甾体激素原料药对发酵工艺和GMP体系要求高,供给集中度相对较高;植物提取物则受药材产地、种植周期和价格波动影响。
中游是制剂企业,包括跨国原研药企、国内中药企业、仿制药企业和创新生物科技公司。
其价值来源不只在化合物本身,还在剂型、给药途径、循证证据、医生教育和品牌信任。
下游渠道分院内和院外:妇科、内分泌科、精神科和基层医疗机构是处方来源,零售药店与线上平台承接长处方和复购需求。
医保支付、集采降价、线上问诊和零售连锁化,共同决定利润在链条中的分配。
更年期用药具有慢病管理属性,但诊疗路径尚未像高血压、糖尿病那样标准化。
大量女性在出现中重度症状后未就诊,或自行购买中成药、保健品。
行业价值流转因此呈现两个特征:一是处方药依赖医生认知和指南更新,二是中成药与植物药依赖品牌、渠道和消费者教育。
界定清楚这一边界,才能理解后文对规模、竞争和风险的判断。
· · ·
第二章 行业发展现状
中国更年期用药行业处在结构升级阶段,并非简单的新兴市场。
传统中成药和HRT已有多年临床使用,成熟产品占据主要销售份额;但诊疗规范、创新靶点和支付方式正在改变增长逻辑。
从生命周期看,行业整体接近成长后期,细分赛道分化明显:中成药处于成熟竞争期,HRT处于规范恢复期,非激素创新药处于导入期。
需求端的变化最直接。
中国绝经女性数量超过一亿,围绝经期女性规模更大,且健康意识在近两年快速提升。
社交媒体、女性健康科普和线上问诊让“潮热、失眠、情绪波动”不再被简单归为自然衰老。
就诊率仍低,但一线城市和部分高收入群体的主动就医行为增加,带动妇科内分泌门诊量上升。
与此同时,延迟退休和女性劳动参与率提高,使症状管理从“忍一忍”转向“可治疗、可管理”。
政策与技术转折同样关键。
药审改革加快了妇科创新药引进和本土研发,非激素NK3受体拮抗剂在全球获批后,国内企业通过临床试验和license-in方式跟进。
中成药领域出现循证医学研究趋势,部分品种开展随机对照试验,试图摆脱“辅助用药”标签。
医保谈判和集采则压低了部分成熟药品价格,倒逼企业将资源转向院外市场、品牌建设和新适应症。
2023年以来,多个省市将更年期综合管理纳入妇幼健康服务,基层筛查和转诊体系逐步铺开,这对长处方和患者留存有实际推动。
资本动向也在变化。
一级市场对女性健康赛道的关注从辅助生殖、妇科肿瘤扩展到更年期管理,融资集中在数字疗法、线上问诊平台和创新药。
跨国药企通过引入非激素产品寻找第二增长曲线,国内中药企业则通过并购和研发投入补齐循证证据。
整体看,行业增长不再单纯依赖人口老龄化,还依赖诊断率提升、支付意愿和产品迭代。
这一轮转折决定了未来五年竞争重点:谁能让更年期治疗从“可选消费”变成“规范医疗”。
· · ·
第三章 行业市场规模
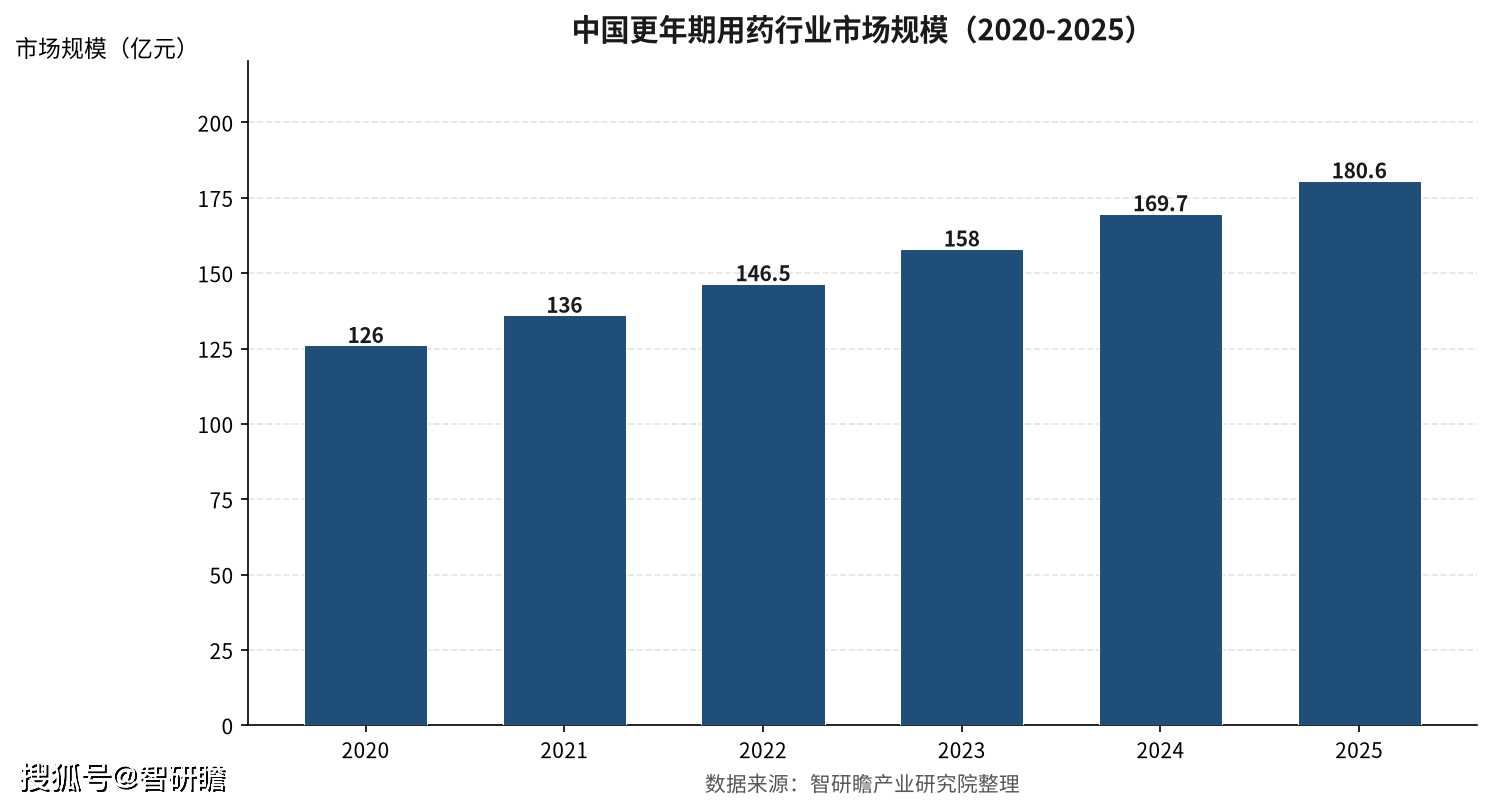
智研瞻产业研究院根据公开数据、样本医院销售及零售渠道调研测算,中国更年期用药市场规模在2020—2025年保持稳步扩张。
2020年,中国更年期用药市场规模约为126.0亿元;2021年增至136.0亿元;2022年进一步达到146.5亿元;2023年为158.0亿元;2024年约169.7亿元;2025年约180.6亿元。
五年间年均复合增速约为7.5%,年度同比增速大致落在6.4%至7.9%之间。
曲线形态接近一条平滑上行线,没有出现集采冲击下的断崖,也没有创新药放量带来的陡升,呈现出成熟医疗品类特有的稳健节奏。
这一增速特征符合“成熟配套+结构升级”类行业的典型表现。
基础盘来自中成药和HRT成熟品种,需求刚性、复购稳定,受宏观经济波动影响相对有限;增量则来自诊疗率提升、非激素创新药导入和院外渠道扩张。
2025年市场规模约180.6亿元,在女性健康总支出中占比仍低。
若以绝经女性人数和潜在治疗率估算,当前渗透率处于低位,处方药治疗率远低于欧美市场。
核心驱动因素有三:人口老龄化带来患者基数扩大,女性健康意识提升推动就诊率上行,创新药和循证中成药改善供给质量。
支付端也有变化,部分中成药和HRT品种进入医保后以价换量,院外自费市场则支撑品牌溢价。
整体看,行业已越过自然增长阶段,正在进入由诊疗规范化与产品迭代共同驱动的中速增长期。
· · ·
第四章 行业竞争格局
更年期用药市场的集中度不高,且呈现“外资主导处方药、内资主导中成药、创新药新入局”的格局。
外资企业在HRT领域拥有原研品牌和循证优势,雌孕激素复方、替勃龙、局部雌激素等产品在三级医院和妇科内分泌专科占据主要份额。
国内中药企业则在更年安、坤泰胶囊、六味地黄丸类品种上拥有渠道和价格优势,零售药店和基层市场覆盖较深。
仿制药企业围绕地屈孕酮、雌二醇等成熟分子展开竞争,集采后利润空间收窄,份额向成本控制能力强的企业集中。
竞争梯队大致可分三层。
第一层是跨国原研与少数拥有独家创新品种的本土企业,壁垒来自专利、指南推荐、医生教育和学术推广。
第二层是品牌中成药企业和大型仿制药企业,壁垒在OTC渠道、连锁药店合作和医保准入。
第三层是中小药企与区域品牌,产品同质化程度高,主要依靠低价和局部渠道生存。
智研瞻研究团队判断,未来集中度会缓慢提升,但不会像心血管用药那样形成高度寡头,因为更年期症状异质性强,中成药、HRT和非激素药各有适用人群。
近期资本事件正在重塑竞争格局。
安斯泰来、拜耳等跨国药企推进非激素NK3受体拮抗剂在中国上市或临床,直接开辟新赛道;国内创新药企通过license-in和自研跟进,试图在专利期内建立先发优势。
中药龙头企业加大循证研究投入,部分品种进入专家共识,意在争夺处方端话语权。
私募股权和产业资本对线上女性健康平台的投资,则从服务侧反向影响药品选择。
资本正在把竞争从单一产品转向“药品+服务+数据”的组合能力,但支付方仍会制约高价创新药的放量速度。
· · ·
第五章 行业潜在风险
政策风险处于中高水平。
医保控费和集采扩面可能继续压低成熟HRT药物及中成药价格,若更多更年期用药纳入国家或地方集采,企业院内收入将承压。
药监部门对激素类药品说明书的安全性警示、对中成药循证证据的要求提高,也会改变医生处方行为。
风险传导路径清晰:价格下降→渠道利润压缩→企业减少学术推广→处方量增速放缓。
不过,更年期用药的自费属性较强,院外市场可部分对冲政策冲击。
技术风险集中在创新药临床失败和安全性争议。
非激素NK3受体拮抗剂虽然全球热度高,但长期安全性、肝毒性监测和头对头疗效仍需更多数据。
HRT的乳腺癌、血栓风险争议从未消失,一旦出现大型研究负面结论,可能抑制整体治疗率。
中成药面临成分复杂、机制不清晰、临床证据等级不足的问题,在循证医学体系下容易被边缘化。
技术风险发生概率中等,但影响程度高,尤其对单一品种依赖度高的企业。
市场风险来自教育不足和依从性差。
大量女性仍将更年期症状视为自然过程,不愿就诊或自行停药。
线上渠道扩大了信息触达,也带来虚假宣传和产品混淆,可能损害行业信任。
宏观风险则体现为居民消费信心和支付能力波动,若经济下行,自费比例较高的中成药和高端创新药首先受到挤压。
综合看,政策与市场风险更频繁,技术风险影响更深,企业需要在产品组合和渠道结构上留出缓冲。
· · ·
第六章 行业市场规模预测
基准情景的推演前提包括:药审政策保持稳定,非激素创新药在2026—2028年陆续获批并进入自费及部分医保渠道;HRT指南不再出现重大安全性转向;中成药集采温和扩面,院外零售保持中个位数增长;居民女性健康支出随收入恢复而回补;原料药和药材价格不出现持续大幅上涨。
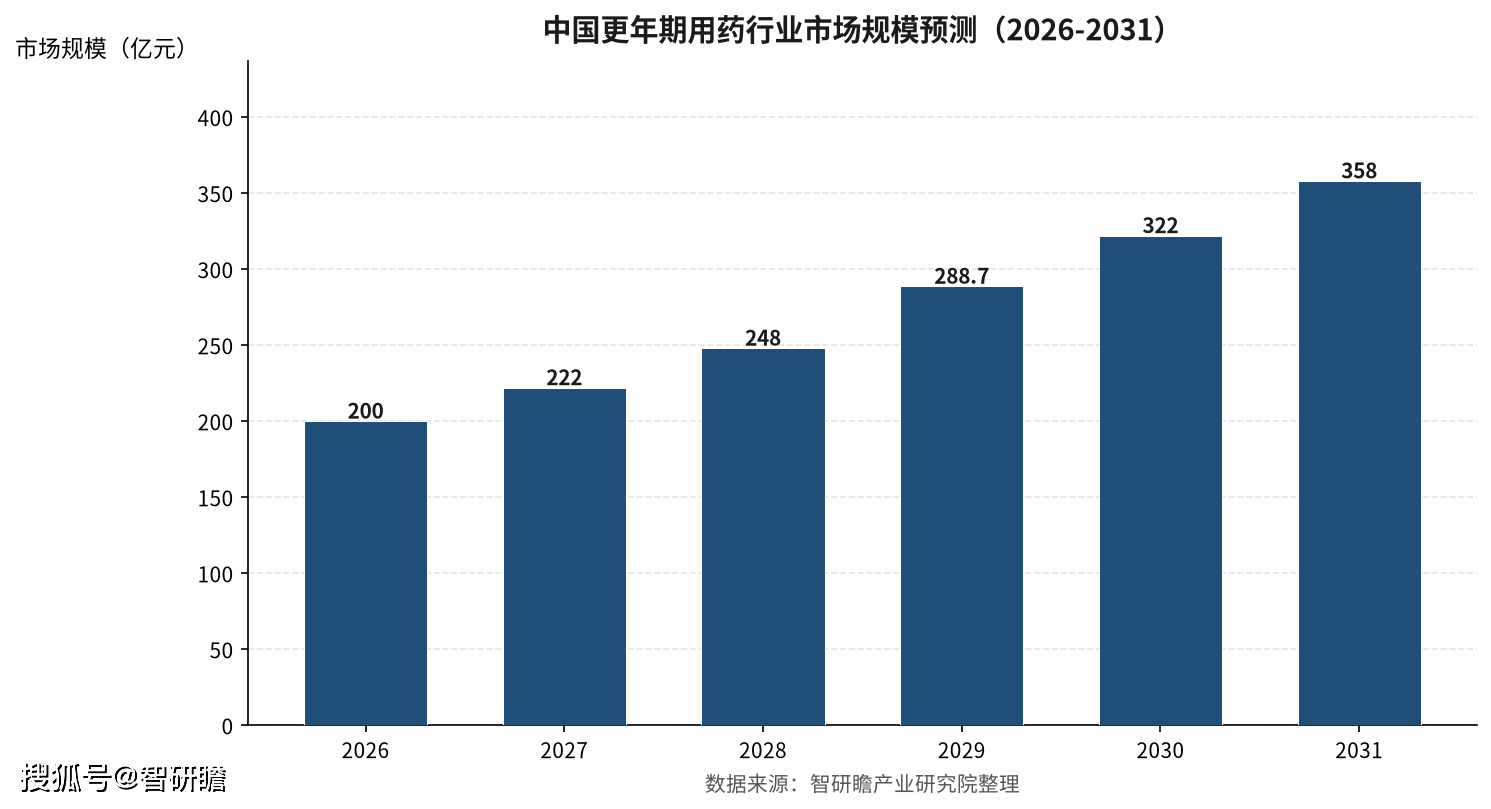
基于这些假设,智研瞻产业研究院测算,预计2026年达到200.0亿元,2027年为222.0亿元,2028年为248.0亿元,2029年为288.7亿元,2030年为322.0亿元,2031年进一步升至358.0亿元。
以2026年为基期、2031年为终点,五年年均复合增速约12.3%,较2020—2025年的约7.5%提高近5个百分点。
增长曲线的斜率在2028—2029年变得更陡,主要反映创新药放量和诊疗率提升的叠加效应。
乐观情景下,若非激素创新药快速纳入医保、线上复诊和长处方政策大范围落地,2031年市场规模可能达到390—410亿元,年均复合增速接近14%。
悲观情景下,若集采降价幅度超预期、创新药商业化不及预期或HRT安全性争议再起,2031年可能落在310—330亿元,年均复合增速约10%。
两个情景的差异主要来自创新药渗透速度和支付端态度。
增长动能的持续性取决于两个天花板:一是中重度症状患者的就诊率能否从低位持续爬升,二是高价创新药能否找到医保与自费的平衡点。
若仅靠老龄化自然增长,行业增速会回落到7%左右;若诊疗规范化和产品迭代同步推进,双位数增长有望延续到2031年之后。
· · ·
第七章 行业发展前景与战略建议
中长期看,更年期用药有几个趋势已经形成共识。
人口老龄化带来患者基数扩张,女性健康意识提升推动主动就医,诊疗指南和妇幼健康服务使更年期管理从边缘科室走向常规门诊。
这些趋势确定性高,但已被市场充分预期,难以单独构成超额机会。
被低估的方向有三个:非激素创新药对HRT禁忌人群和抗拒激素人群的替代空间;中成药在循证化之后的处方端重估;以及基层和院外市场在长处方、零售连锁和线上问诊推动下的结构性增长。
前者可能诞生十亿级大品种,后两者则决定行业增速的底部支撑。
对制药企业而言,产品组合需要从单一品种转向“HRT+非激素+中成药”的多路径覆盖。
跨国药企应加快创新药本地化临床和医保准入,国内中药企业应把资源集中在有循证潜力的独家品种,仿制药企业则要接受集采后的薄利现实,向原料药一体化或专科院外品牌转型。
投资机构需要区分“人口故事”和“支付故事”:患者基数大不等于市场大,支付意愿和诊疗率才是收入函数的关键变量。
非激素创新药、数字化患者管理、连锁药店专科药房是较清晰的赛道,但估值应参考药品放量节奏而非互联网用户增速。
渠道和服务商的机会在“教育—筛查—处方—复购”链条。
线上平台可以承担科普、自测和复诊续方,线下药店可以承接长处方和用药咨询,基层医疗机构则适合做初筛和转诊。
政策端若能把更年期综合管理纳入基本公共卫生或妇幼项目,行业渗透率会获得一次系统性抬升。
更年期用药不会成为爆发式增长的超级赛道,但它具备慢病用药的复利特征:患者留存时间长、复购稳定、产品迭代空间清晰。
未来五年的竞争,不在于谁讲出更大的市场,而在于谁能把沉默的患者转化为规范治疗的用户。
*因篇幅有限,本文仅展示部分内容。
更多详情见智研瞻《更年期用药行业完整版报告》。