中午一度恢复“欢声笑语”的股票群,午后再度“鸦雀无声”
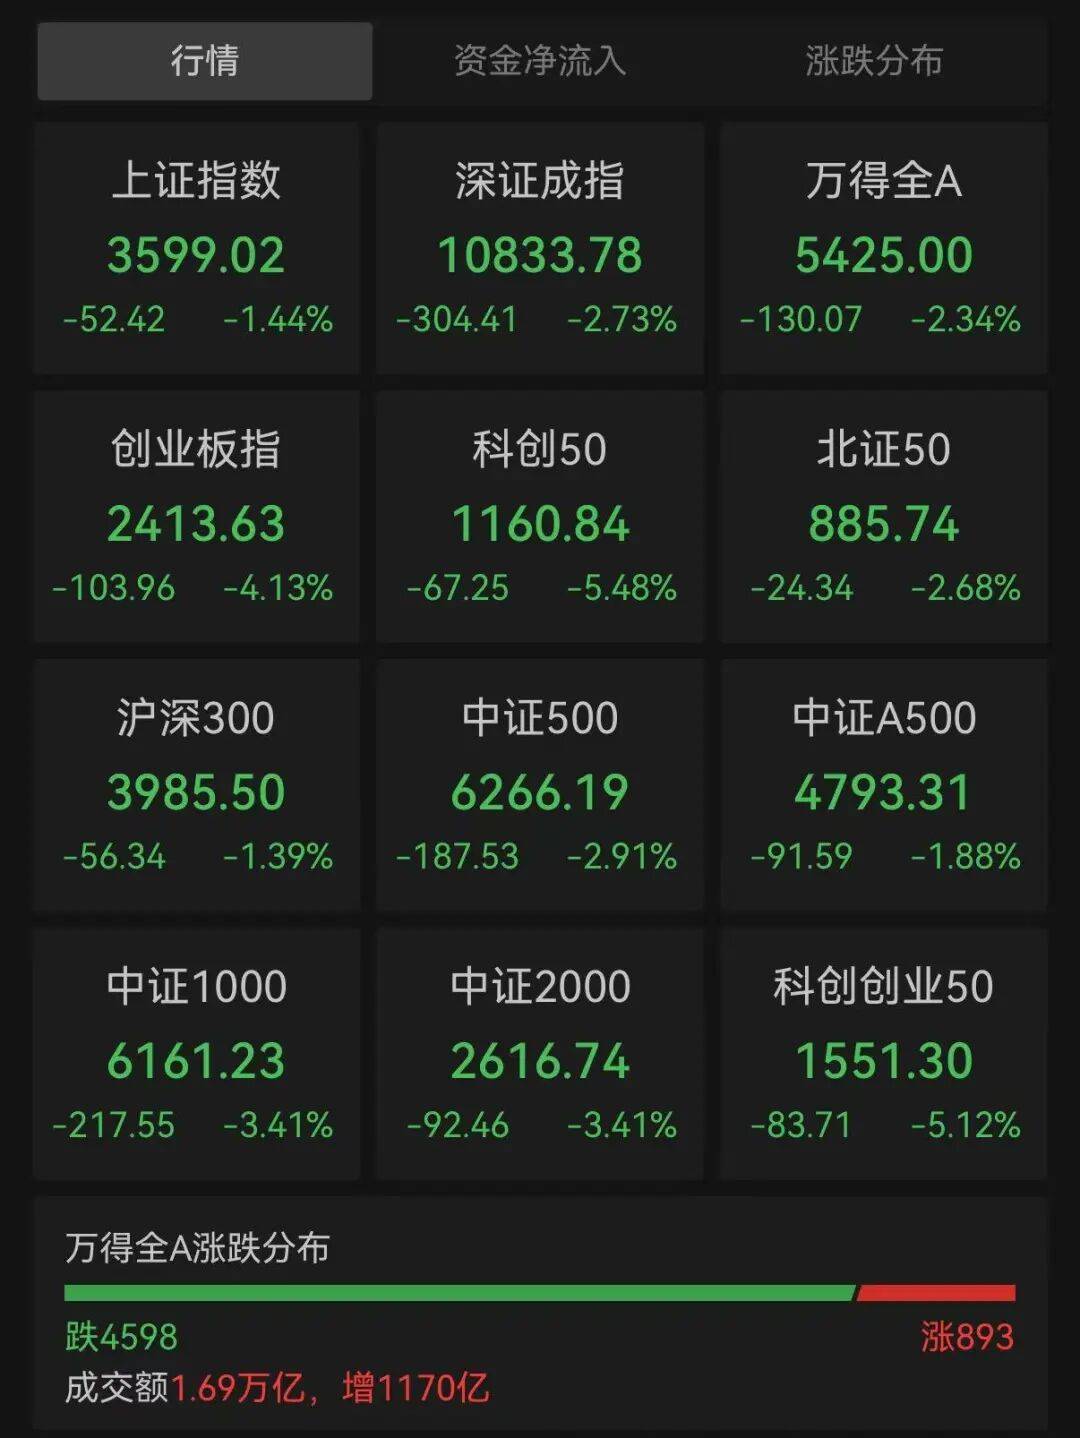
10月30日,市场大幅低开后震荡回升,午后再度走低,深成指跌近3%,创业板指跌超4%,科创50跌超5%。
盘面上,酒、食品饮料概念大幅走强,医药板块逆势活跃;下跌方面,人工智能概念走弱,通信、半导体概念震荡调整。
全市场超4500只个股下跌。
万得全A成交额1.69万亿元,较上一个交易日放量1170亿元。
整月来看,10月主要指数集体收跌,整体呈现缩量下跌的走势,双创指数月累计跌幅超23%,创业板指较今年6月的历史高点跌幅超44%,深成指、中证500、中证2000均跌超15%。
沪深两市超4500只个股月线收阴,本月个股涨跌幅中位数超-12%。
A股三大指数今日再度大幅走低。
截至收盘,沪指跌1.44%,深成指跌2.73%,创业板指跌4.13%,科创50跌5.48%。
受昨日美股下跌影响,A股三大指数今日早盘集体低开,但开盘后下方承接力较强,股指一上午都是震荡回升的走势。
另外,B股指数低开后很快就翻红上涨,而港股恒生指数更是出现了高开高走的局面。
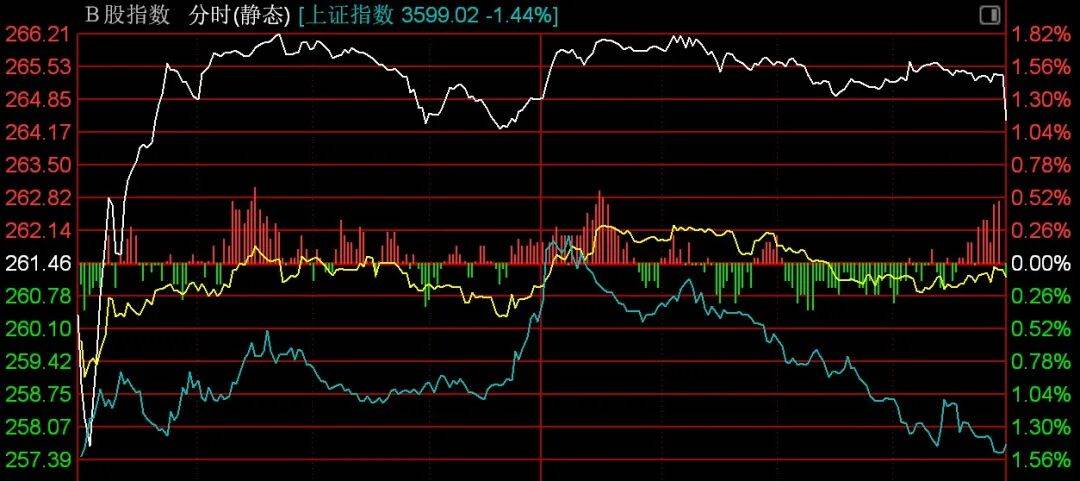
上证B股以美元计价,虽其规模不大,但在一定程度上也代表了部分外资的态度,其先行指标意义较强。
上午11点后,恒生指数再度拉升,涨幅逼近2%。
A股在抄底资金的涌入下,全线走强,沪指、深成指一度翻红,双创指数更是在盘中飙升近3个百分点。
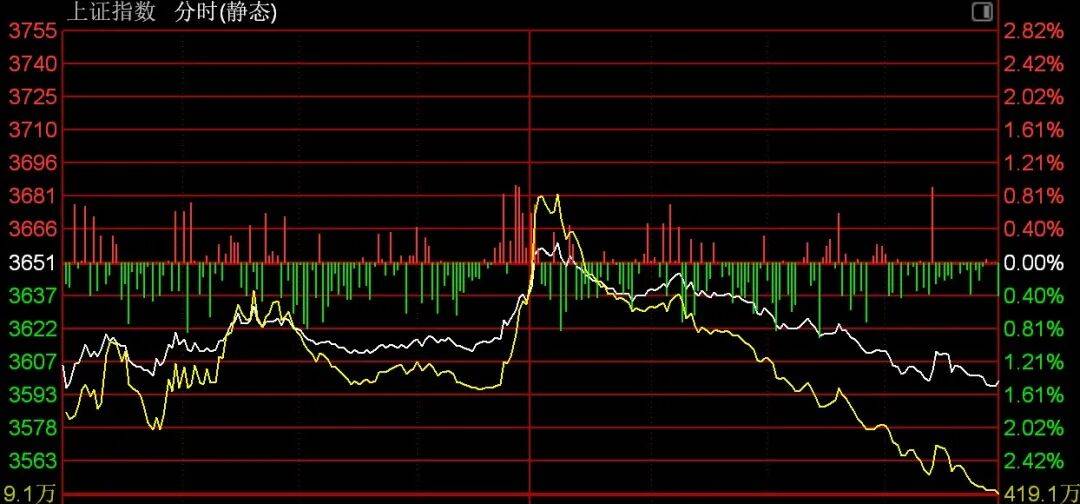
至此,各大股票群似乎又开始恢复了往日的欢声笑语。
然而,中午翻遍市场,也没有发现有什么突发的消息,下午开盘后,画风立马突变,热闹的股票群再度鸦雀无声。
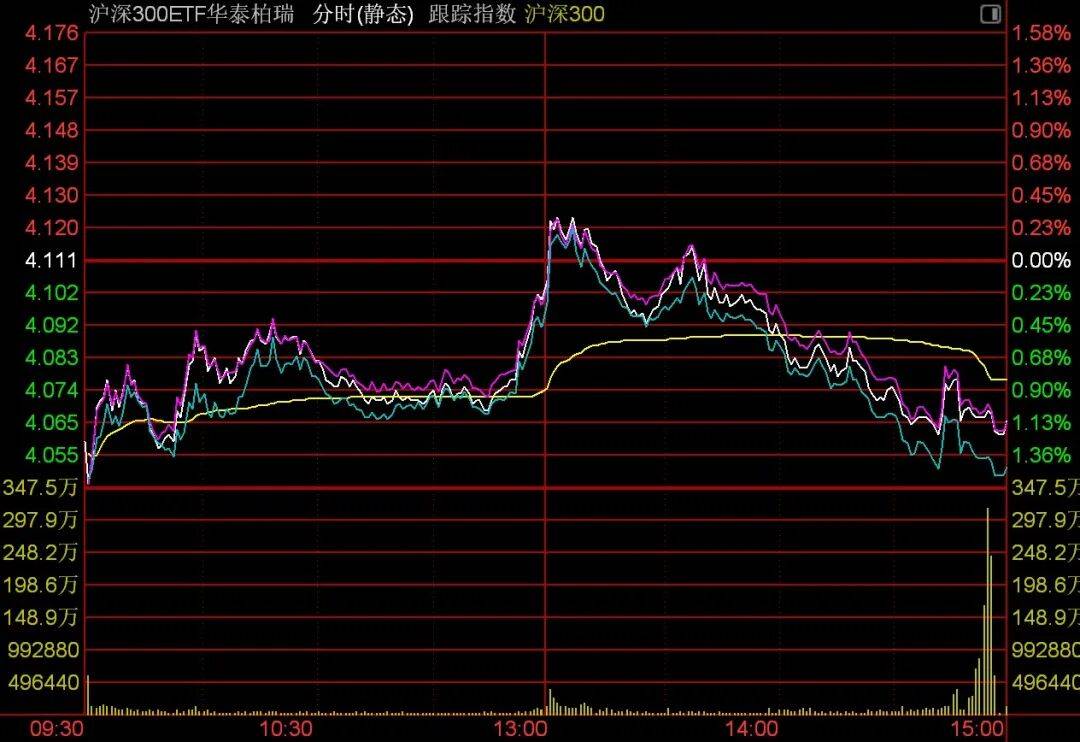
直至尾盘15分钟,多只宽基ETF才开始放量,沪深300ETF华泰柏瑞、沪深300ETF嘉实、中证1000ETF南方、中证500ETF南方等出现资金涌入迹象。
A股三季报披露接近尾声,昨晚有多家龙头公司业绩不及预期,今日股价走低。
如:
新易盛跌14.19%,第三季度净利润38.43亿元 同比增长61.15%,环比下降19.08%;
胜宏科技跌13.31%,第三季度净利润5.27亿元,同比下降52.17%,环比下降66.39%;
兆易创新跌6.59%,第三季度净利润42.09亿元,同比增长728.93%,环比下降22%。
此外,近日,美股科技股黑天鹅频出。
昨日美股三大股指全线收跌:纳指跌1.38%,标普500跌0.30%,道指跌0.25%。
Alphabet三季度业绩未达预期,同时披露AI投入将大幅提速,令市场对科技巨头能否将海量AI支出转化为盈利的疑虑骤然升温。
谷歌昨日创上市以来最大单日跌幅。
美股盘后,英特尔和亚马逊披露的财报均不及市场预期,再度引发科技股跳水。
今日美股纳指100期货盘中一度跌超2.4%。
全球AI叙事正在经历一场压力测试。
前沿模型公司的收入增长出现边际放缓,部分高杠杆云厂商的融资成本与设备折旧压力开始显性化,市场对人工智能资本开支能否持续扩张的信心随之松动,风险偏好回落并带动多个市场同步调整。
与此同时,美欧高债务与高利率的相互强化,正在动摇全球利率基准与融资体系的稳定性。
对尚处于修复进程中的中国资产而言,这是一次无法回避的外部扰动。
有分析人士认为,前期部分板块对增长的乐观预期需要消化,海外融资与信用风险带来新的扰动,国内需求修复仍待巩固。
相比单纯追逐增长叙事,应更重视合理估值下的盈利持续性、现金流质量和资产负债表韧性。
对于A股,当下市场仍在磨底尾声与反弹窗口之间反复确认,保持耐心比追逐短期波动更重要。
三季报本周大部分将披露完毕,靴子即将落地。
等业绩雷排完,资金新一轮抄底吸筹建仓,市场或才能迎来转机。
市场信心的修复,从来都不是一天两天的事。
最后,来看看今日的热点吧。
食品饮料全天走强,泸州老窖、古井贡酒、皇台酒业强势涨停。
有观点认为,白酒板块当前仍处在渠道梳理、控货稳价的调整阶段,但头部区域酒企已主动优化经营底盘,随着渠道库存逐步消化,后续终端动销改善有望传导至报表端,白酒板块整体性反转尚需时间,但优质区域标的已经具备布局价值。
曾经爆火的鲈鱼,为啥现在越来越少吃了,鱼贩子:4个原因很现实>>点击查看更多
游客花10元买3串羊肉串吃出鸭肉味,商贩宣称“羊肉有假赔辆宝马”>>点击查看更多
秋风起腊味香,安全选购记心上>>点击查看更多
加仓!抄底!又有173亿元净流入>>点击查看更多
热门推荐


今日头条
若空间站出事 宇航员跳伞能降落地球吗?
空间站2026-10-28