“中华服饰基因的当代叙事”国际巡展法国站开幕
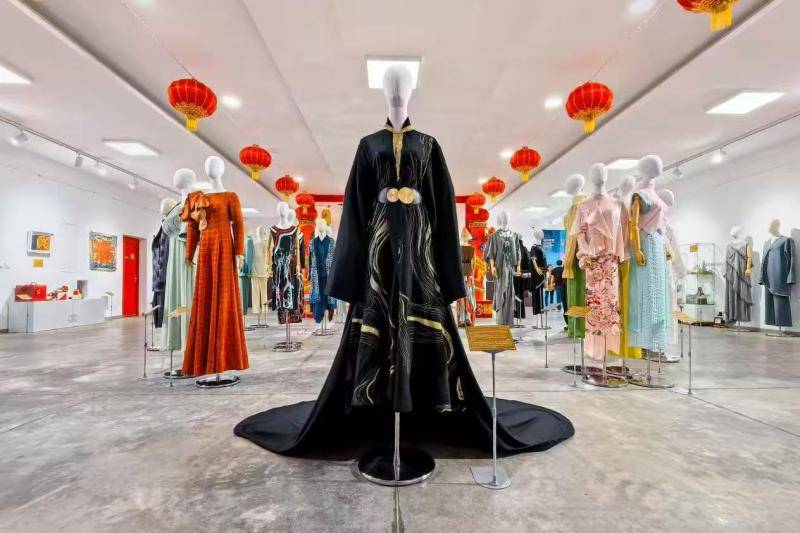
北京青年报记者10月7日从北京服装学院了解到,继瑞典站、荷兰站成功举办之后,国家艺术基金2026年度传播交流推广项目“经纬新章——中华服饰基因的当代叙事”国际巡展(法国站)近日在法国留尼汪开幕。
展览由北京服装学院主办,精选两百余件展品,旨在以中华服饰为载体,展现中华美学内涵与非遗技艺魅力,助力中法文化交流与文明互鉴。
作为巡展首次走进法国的站点,本次展览以“经纬”为核心框架——“经”为时间纵向绵延,回溯传统服饰的造物观念与精神内核;“纬”为空间横向延展,展现古老基因与当代设计、科技的创新融合。
展览分为“编码”“转译”“织就”“共生”四个单元。
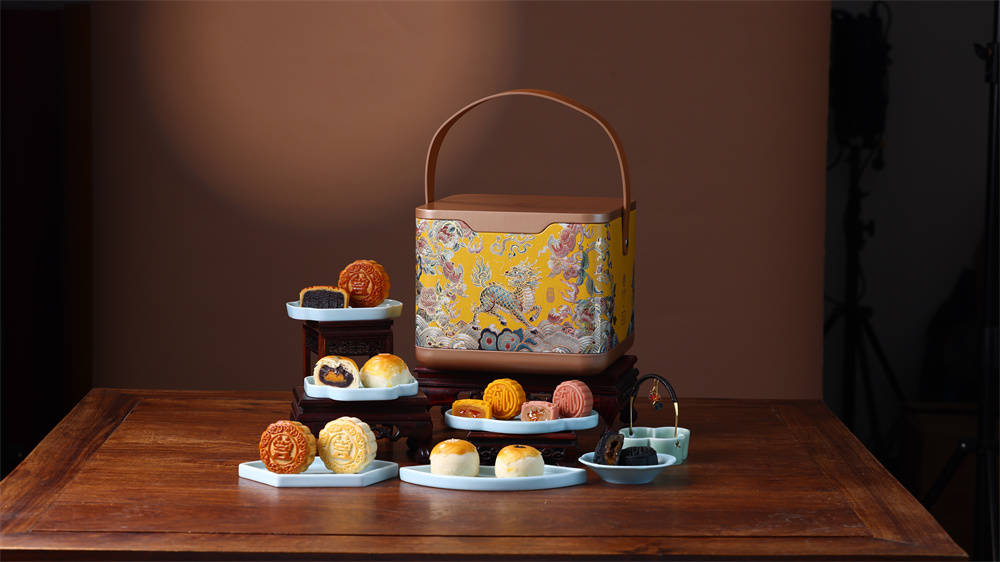
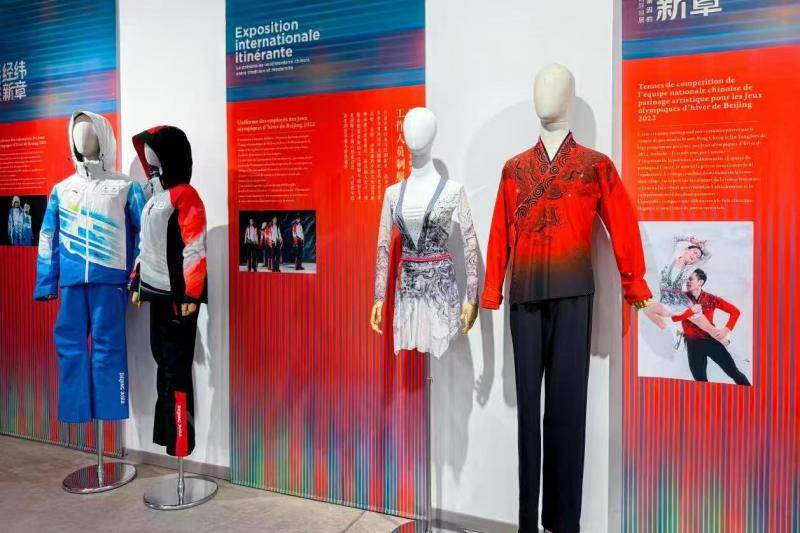
两百余件展品中既有红色暗花绸彩绣花卉纹马面裙、花溪苗族盛装等凝结民族造物智慧的传统服饰,也有觉色敦煌等以敦煌色彩与纹样重构东方美学的当代设计;既有北京2022年冬奥会制服、中国国家花样滑冰队比赛服等重大活动服饰,也有大漆结合3D打印的艺术首饰、锡绣与手工皮鞋的联名之作等非遗与科技的跨界探索。
传统与现代展品同台呈现,集中展现中华服饰文化基因在当代语境下的传承、转译与共生。
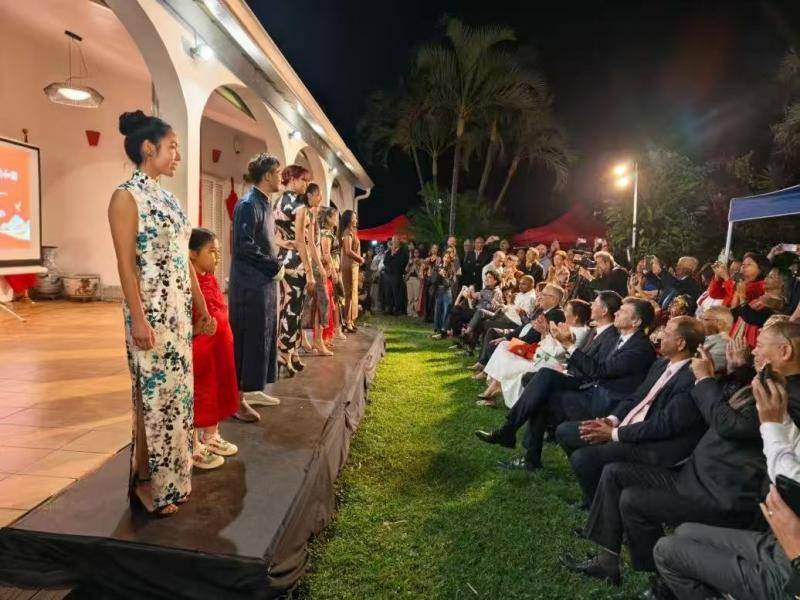
展览执行团队出访留尼汪期间恰逢中华人民共和国成立77周年,团队受邀参加了由中国驻圣但尼总领事馆举办的国庆招待会暨展览宣介会。
出访期间,团队还应留尼汪伊斯奈勒·阿梅兰职业高中邀请,举办“经纬新章・传统再造—— 中华手工艺与当代创意的融合之道”专题讲座,开设折纸针线包工作坊,对北京服装学院在中华服饰文化及非物质文化遗产研究方面的成果进行了专题介绍。
文/北京青年报记者 雷嘉
传统药店变少了是怎么回事?
这些年,伴随着全民健康意识的提升,药店已经越来越普及,甚至不少县城商业街最受欢迎的场景就是药店,但是有媒体曝出最近药店一年减少了2.7万家,药店少了那么多到底是怎么回事? 一、一年减少2.7万家药店 据中国新闻网的报道,国家药监局近日公布的数据显示,国内药店数量在继续“瘦身”。2025年全国药店总量从68.4万家降至65.6万家。
一年之内,2.7万家药店关门离场。
但从数据来看,国内药店数量2024年冲到68.37万家,2025年急转直下。
在净减少的2.72万家药店中,连锁门店贡献了76.6%的减量,单体药店仅占23.4%。
再看头部玩家。
2025年全年,大参林、益丰、老百姓、一心堂、漱玉平民、健之佳六家上市连锁药店门店数量净增加433家,2026年上半年合计净增加1180家。
其中,三家百亿龙头的门店数量已率先重启温和扩张。
2026年上半年,大参林净增968家,益丰净增408家,老百姓净增202家。
另外三家门店数量仍在收缩。
2025年全年,一心堂净减386家,漱玉平民净减166家,健之佳净减65家;2026年上半年一心堂净减240家,漱玉净减150家,健之佳净减8家。
二、药店少了那么多到底怎么回事? 过去一年,全国药店的数量居然减少了2.7万家。
这数字看着挺吓人,不少人第一反应是担心买药难了,或者是行业出了什么大危机。
但如果我们静下心来,剥开这层现象的表皮,似乎却也不是这么回事,我们到底该怎么看呢? 首先,药店正在进入全面成熟的市场发展阶段。
过去几年,伴随着大众全民健康意识持续觉醒,居民日常购药、养生保健需求稳步提升,让医药零售被普遍认定为稳增长、低风险的优质赛道。
在这样的市场认知下,大量资本、个体创业者扎堆入局药店行业,掀起了一轮全民开店的热潮。
最直观的行业乱象就是,很多城市的核心街道、社区商圈,短短几百米的路段上,密集排布着多家连锁药店、单体小药店,甚至出现了隔壁对门都是药店的极端情况。
这种无节制的扩张,完全脱离了区域人口规模、消费能力的基本盘,本质上是一种同质化的低效内卷。
医药零售的市场需求是相对刚性且稳定的,不会因为药店数量增多就出现爆发式增长,有限的客源被海量门店分摊后,绝大多数中小药店都陷入了客流不足、营收微薄的困境。
此前行业处于扩张期,大家都抱着“抢占点位、守住阵地”的心态,即便微利甚至保本经营也愿意坚持。
但随着市场红利彻底耗尽,行业增量空间完全消失,原本被扩张掩盖的供需失衡问题彻底暴露。
产能过剩的行业,必然会经历出清过程,这一轮药店数量锐减,本质上就是行业从过度饱和向供需平衡的理性回归,是市场自我调节的正常商业规律。
其次,药品政策的变化也改变了药店的底层盈利逻辑。
伴随着药品集采政策的全面铺开和深度下沉,整个医药流通的逻辑链条被彻底改写了。
过去,医院端由于受集采影响,很多药品价格被大幅压缩,这曾让市场寄希望于“处方外流”,认为医院开不出的药,会流向零售药店,从而带动药店的业绩增长。
但现实却很骨感,集采的覆盖面在迅速扩大,医院能提供的集采药品越来越全,患者去医院看病拿药的路径被进一步固化,所谓的“处方外流”并没有预想中那么汹涌,反而显得有些雷声大雨点小。
更要命的是,集采的品种正在快速下沉到零售端。
这意味着,过去药店赖以生存的那些高毛利、高流转的常规药品,现在价格被“打下来”了,利润空间被极度压缩。
以前那种靠信息不对称、靠高差价来维持运营的日子,一去不复返了。
很多药店,尤其是那些缺乏供应链议价能力的单体店,突然发现自己陷入了尴尬的境地:卖集采药,利润薄如刀片,甚至可能倒挂;不卖,患者又会被分流。
仅靠卖药这一条腿走路,已经走不稳了。
当药品回归到其治疗属性和微利属性,药店如果还停留在单纯的“搬运工”角色,没有建立起差异化的服务能力,那么在政策红利消失后,被市场淘汰就是时间问题。
这种盈利模式的崩塌,是导致大量药店关闭的核心内因。
第三,大健康即时零售的发展更颠覆了市场的逻辑。
如果说集采是断了药店的“财路”,那么互联网平台的即时配送模式,则是直接革了线下药店的“命”。
现在的年轻人,身体有点小毛病,第一反应往往不是出门找药店,而是打开手机,在O2O平台上搜索药品,半小时甚至十几分钟就能送到家门口。
这种极致的便利性,彻底改变了消费者的购药习惯。
大健康即时零售的崛起,本质上是对传统药店“地理位置优势”的降维打击。
以前,药店靠的是离社区近、离医院近,抢占的是物理空间。
但现在,互联网平台整合了周边所有药店的库存,构建了一个虚拟的、无边界的超级药房,配送网络的触角伸到了每一个角落。
在这种模式下,消费者不再依赖某一家具体的药店,而是依赖平台。
这就倒逼药店必须接入互联网,具备线上运营、流量获取、即时配送的能力。
对于那些习惯了坐等客流、缺乏互联网运营思维的传统药店来说,这简直是一场灾难。
他们既没有能力搭建线上平台,也不懂得如何做线上营销,更无法承担高昂的配送成本。
当消费者的习惯迁移到了线上,线下门店就变成了单纯的“仓库”,失去了直面消费者的核心价值。
缺乏互联网盈利能力,无法融入即时零售生态的药店,自然就被挡在了新商业文明的门外,被加速淘汰,这完全是技术迭代和消费习惯变迁带来的必然结果,是新旧动能转换的残酷现实。
第四,药店市场的未来到底该向何方呢?从长期来看,药店的大幅减少,核心逻辑其实是中国医药零售产业正在经历一次深刻的蜕变,也就是从粗放式的规模扩张向精细化高质量发展的转变。
以前那种租个门面、摆几个货架、雇几个药剂师就能赚钱的日子,彻底一去不复返了。
这一轮洗牌洗掉的是谁?是那些长期以来依靠医保套利、缺乏专业化服务能力、纯粹想在这个行业里捞一笔的低效门店。
未来的药店,它绝对不能仅仅是一个“卖药的盒子”,它必须成为一个综合化的健康服务终端。
你得能给患者提供用药指导、慢病管理甚至基础的健康检测服务。
只有这种有温度、有专业壁垒的服务,才是未来药店安身立命的根本。
因为单纯比拼价格,你拼不过电商;比拼便捷性,你拼不过O2O;你唯一的护城河,就是线下的实体场景加上专业的服务连接。
因此,对于各个药店市场的参与者来说,抱怨环境无用,唯有认清趋势,彻底打破路径依赖,从“卖药思维”转变为“服务思维”,才能真正穿越周期,在未来的市场中站稳脚跟。
(本文图片来源为:pexels) 来源:北京号 作者: 江瀚视野
俄罗斯炼油业承受更大盈利压力
5月16日,行人走在俄罗斯首都莫斯科街头。新华社记者冯开华摄 受俄乌冲突持续的影响,俄罗斯炼油行业正在遭受重大挑战。
过去18个月以来,乌克兰加大对俄罗斯炼油厂实施纵深无人机打击的力度,导致俄炼油能力严重受损。
根据国际能源署公布的最新数据,8月俄罗斯炼油厂至少遭到22次袭击,为俄乌冲突爆发以来单月最高,俄原油加工量减少到380万桶/日,较俄乌冲突爆发前下降约30%。
其中,汽油产量同比下降20%,柴油产量同比下降超过23%,促使俄政府限制燃料出口以保障国内供应。
历史上,俄罗斯一直是世界第三大成品油生产国,仅次于美国和中国,拥有32家大型炼油厂,炼油能力约为650万桶/日。
乌克兰越来越多地针对俄单个炼油厂使用多波次无人机袭击,试图压垮防护网,今年前8个月,平均每3天就有1座俄罗斯炼油厂遭到袭击。
俄罗斯多地原油一次加工和二次加工装置遭受严重损坏。
7月初,俄罗斯天然气工业石油公司位于鄂木斯克的炼油厂遭袭,该厂日加工能力约44万桶,是俄罗斯最大的炼油厂,距离乌克兰边境超过2500公里。
截至8月下旬,只有位于东西伯利亚和远东地区的5座俄罗斯大型炼油厂未遭到乌克兰无人机袭击。
鉴于目前形势,俄罗斯政府已出台一系列紧急措施,以稳定国内燃料供应。
4月,为应对燃料供应紧张,俄已禁止汽油出口。
但到了6月底,夏季燃油需求旺盛导致多个地区报告出现汽油燃料短缺,虽然在7月下旬情况有所改善,但8月下旬再次告急。
7月8日,俄首次实施柴油出口禁令;7月下旬,又将柴油出口禁令延长至8月31日;8月底,该禁令再次延长至9月30日。
市场预计,该禁令可能进一步延长至10月底。
俄乌冲突爆发前,俄罗斯约50%的柴油和粗柴油产量用于出口,此次调整可见影响之深,也凸显当前俄柴油供应面临的巨大压力,尤其是进入秋收季节,农业活动对柴油的需求将进入季节性高峰。
8月底,俄罗斯联邦国家统计局报告称,自年初以来汽油平均价格上涨超过19%,柴油价格上涨约18%。
为稳定国内市场供应,俄罗斯能源部出台了一项临时降低燃料质量标准的措施,自2013年以来首次允许生产、进口和销售欧2、欧3、欧4标准的较高硫含量的汽油,该措施有效期至2027年7月1日。
俄罗斯政府还放宽了燃料调和要求,今年7月颁布法案,正式允许将石脑油与辛烷值增强剂调和后作为汽油。
同时,为进一步维持国内燃料供应,俄罗斯也开始进口汽油。
俄罗斯石油公司陆路通过白俄罗斯和哈萨克斯坦获得汽油,海运渠道拓展至摩洛哥、韩国、印度和土耳其等国家。
国际能源署分析认为,除非俄乌之间实现持续停火,否则对俄罗斯石油基础设施的袭击可能继续,并使俄石油行业面临更大盈利压力。
国际能源署据此将对俄罗斯炼油厂未来18个月原油加工量的预测,下调至平均400万桶/日的水平。
根据俄罗斯财政部公布的数据,今年4月至7月,俄炼油企业通过“燃油阻尼机制”和“反向消费税”获得的补贴总额为1.221万亿卢布。
尽管中东冲突导致全球原油价格上涨,增加了俄油气出口收入,但今年1月至8月,俄联邦预算中的石油和天然气收入约为5.02万亿卢布,同比下降16.7%。
与此同时,俄罗斯总体预算赤字持续上升,今年前8个月达到5.8万亿卢布,占国内生产总值(GDP)的2.5%,并且已经超过2025年全年5.6万亿卢布的赤字规模。
俄罗斯柴油产量和出口急剧下降,加剧了国际中间馏分油市场的供应压力。
今年前8个月,全球海运柴油和粗柴油出口量平均为470万桶/日,较2025年同期下降了10%,且二、三季度降幅呈现扩大趋势,叠加中东局势紧张导致的柴油出口大幅减少,使国际柴油市场更加脆弱。
国际能源署的数据显示,8月,中东和俄罗斯柴油出口合计降至52万桶/日,较去年同期下降75%,美国和亚洲部分国家柴油出口增幅难以抵消全部损失。
除非俄罗斯或中东产油国的炼油活动恢复,或者市场需求走弱,否则全球柴油市场在未来数月将继续承压。
(经济日报记者 王宝锟)