是谁击落了马航飞机,全面解密得马航飞机解体之谜
2014年的天空,对民航业来说是段沉重的记忆。
同一家航空公司,同一个年头,两架大型客机接连坠落,机上数百条生命就此定格。
马航MH370像被夜色吞没一样凭空消失,马航MH17则在万米高空猝然解体。
十二年过去,这两桩空难,一个仍是海洋深处的谜团,一个已经在法庭上有了明确的凶手指向。
半年两坠震动全球航空业
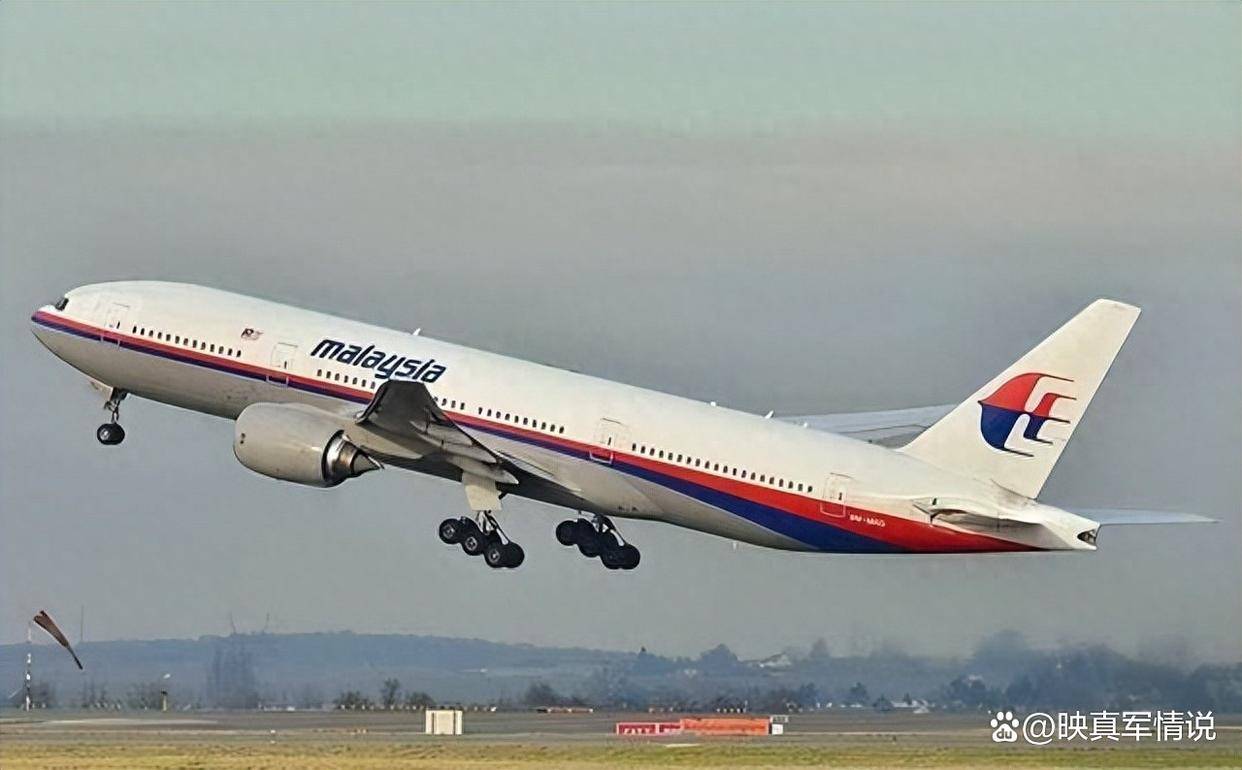
时间要拨回到2014年3月8日凌晨0点41分。
马航MH370从吉隆坡国际机场推杆升空,按计划应当在6点30分抵达北京首都国际机场。
机上载有227名乘客与12名机组成员,其中中国籍旅客154人,包括来自内地的152人,另有中国台湾地区和中国香港地区旅客各一人。
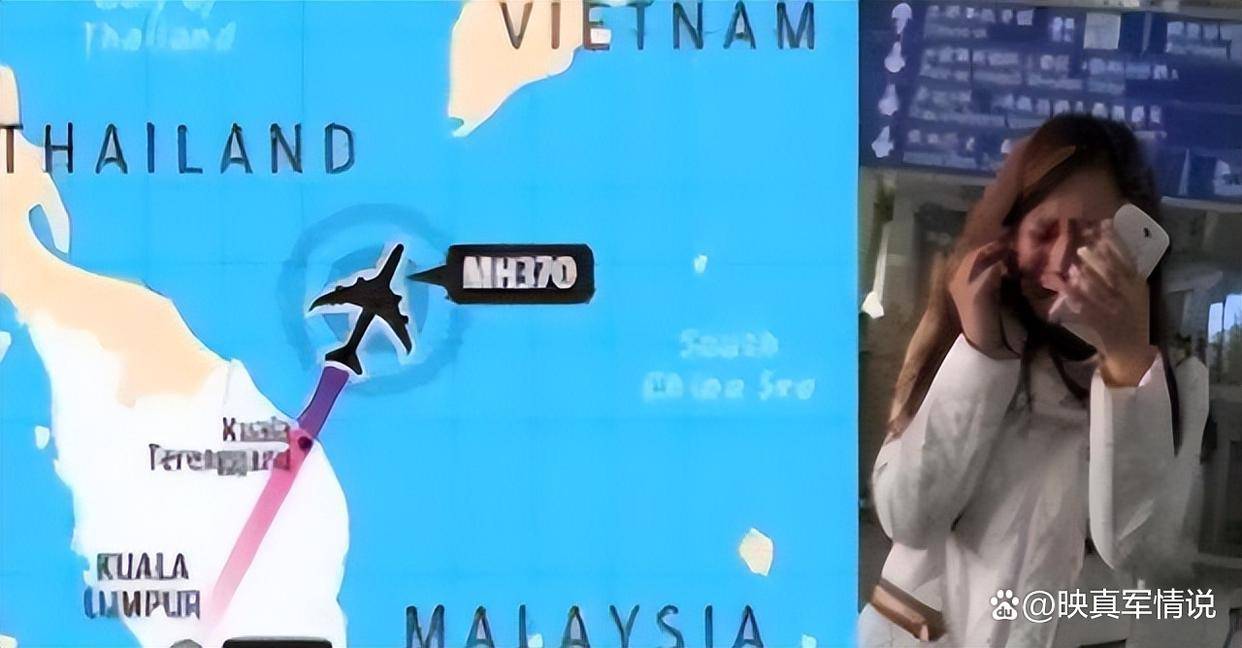
起飞不到四十分钟,飞机在越南胡志明飞行情报区交接前后突然从民用二次雷达上消失。
马来西亚方面公布的最后一次对话发生在1点19分,机长回复的一句"晚安,马来西亚370"成为这架波音777-200ER留给世界的最后声音。
四个多月后,2014年7月17日,另一架马航波音777-200ER,编号MH17,从荷兰阿姆斯特丹史基浦机场起飞,目的地同样是吉隆坡。
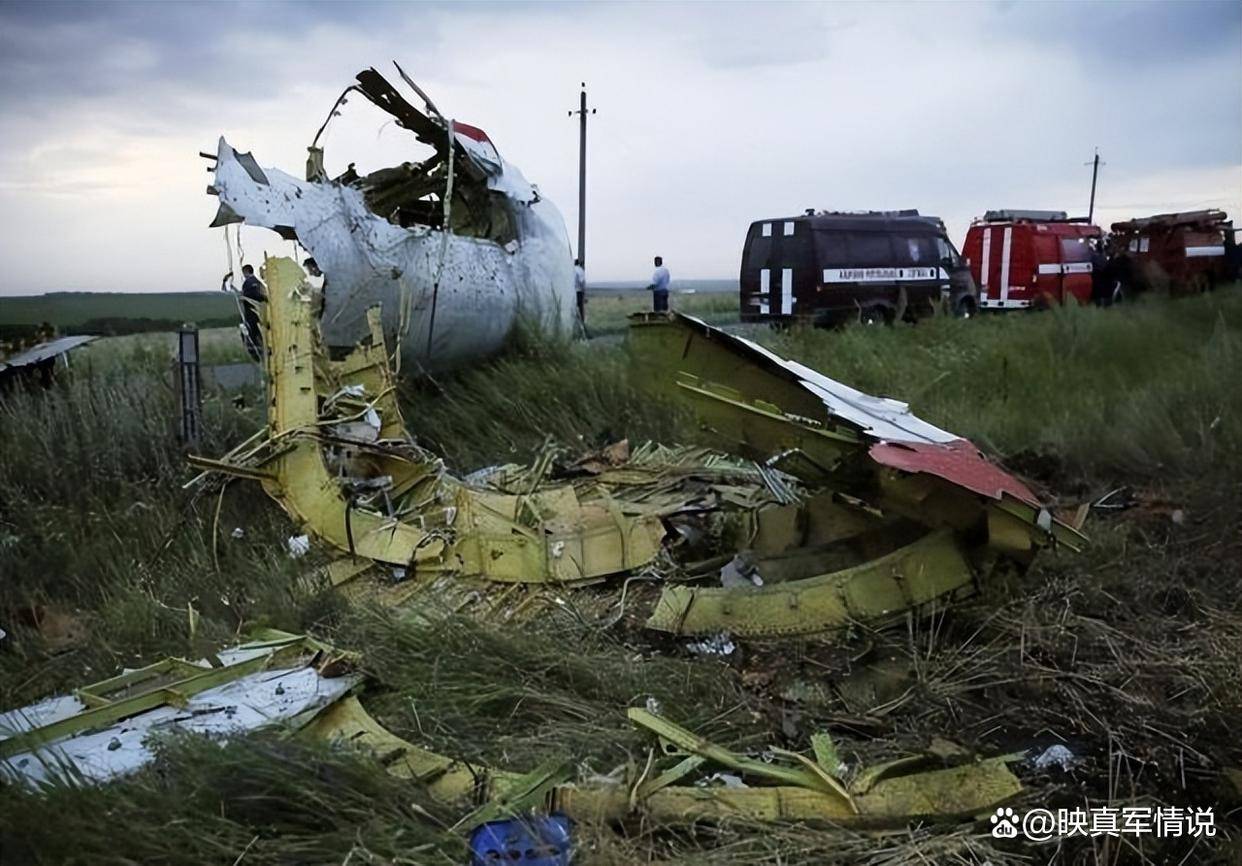
当天欧洲中部时间12点31分离场,几个小时后,这架飞机在乌克兰东部顿涅茨克州上空,距俄乌边界约50公里的位置骤然解体。
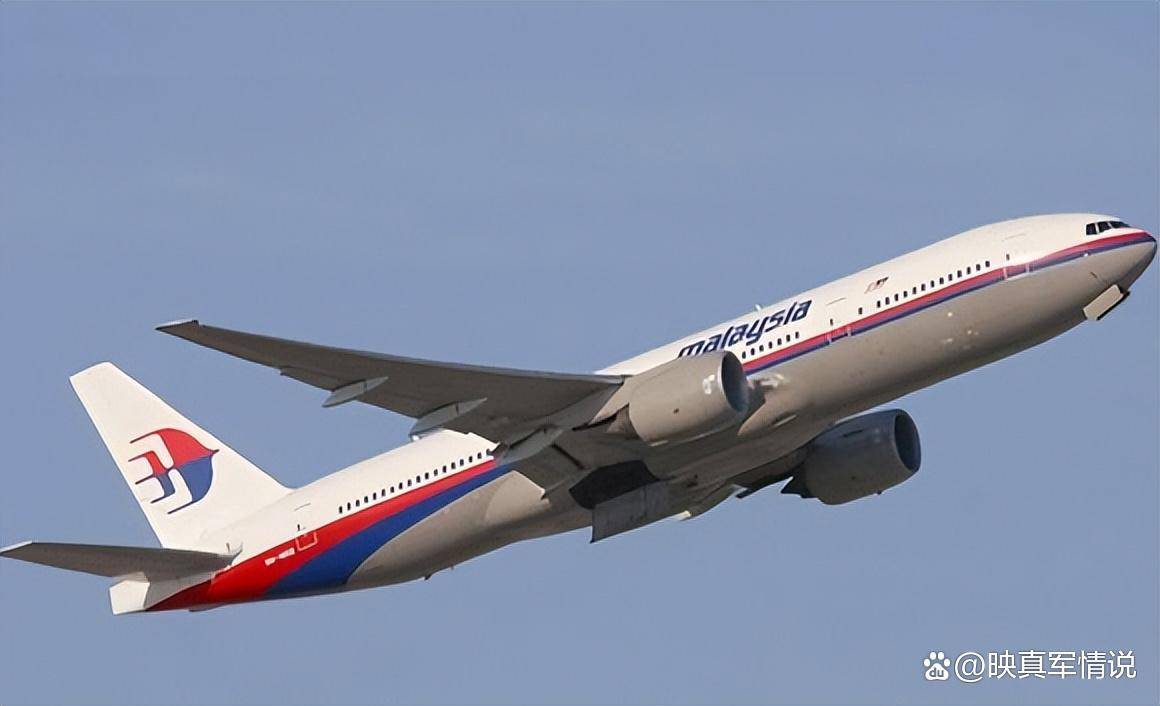
283名乘客和15名机组成员无一生还,荷兰籍旅客占了大多数。
同一家航司,同一个机型,同一年之内两次全损、两次全员遇难,这在全球民航史上极为罕见。
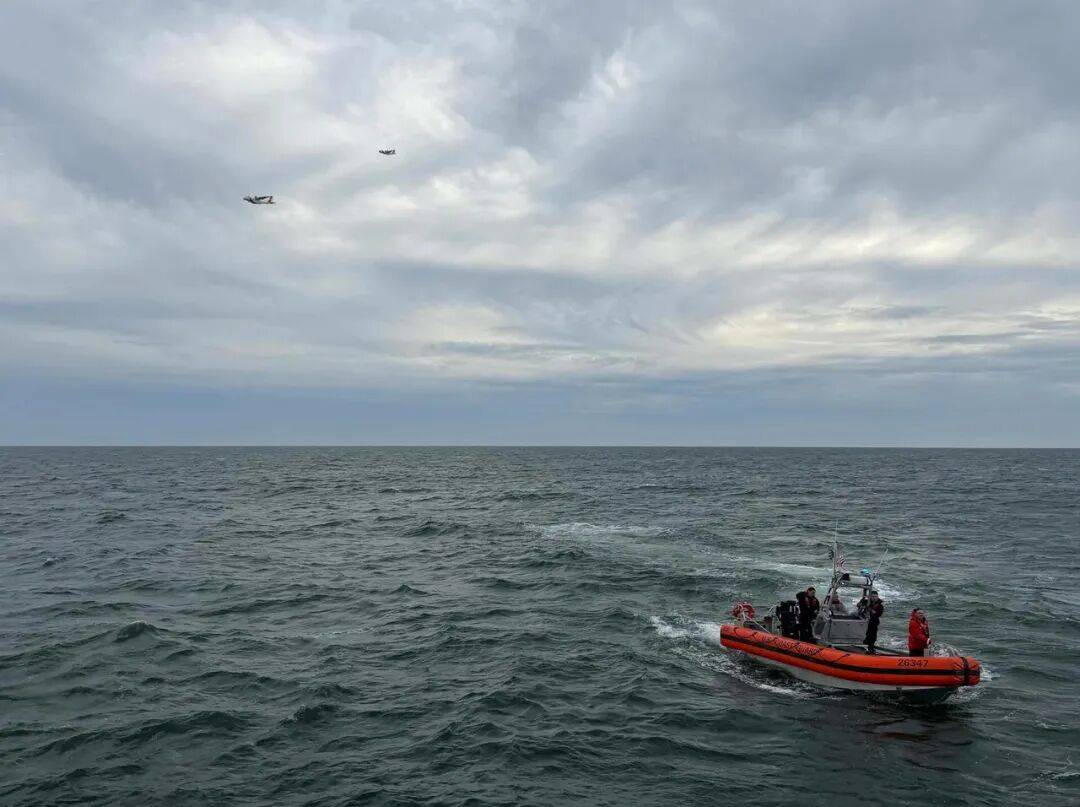
MH370深海苦寻十余年未果
MH370的调查从一开始就困难重重。
英国国际海事卫星组织通过卫星"握手"数据推断,飞机在失联后又飞行了数小时,最终坠入南印度洋。
由此确立的"第七弧线",成为此后各国搜寻工作反复丈量的参考带。
2014年至2017年,澳大利亚、马来西亚、中国三方共同主导的第一轮海底搜索,覆盖面积约12万平方公里,没有找到主残骸。
2018年,美国海洋无限公司(Ocean Infinity)以"不成功不收费"的方式接手,首次尝试同样无功而返。
期间,只有若干疑似残片在非洲东岸、留尼汪岛、马达加斯加、莫桑比克等地陆续被冲上海岸,经鉴定属于该架飞机。
一块疑似机翼襟副翼碎片,2022年在马达加斯加渔民家中被发现,竟长期被当作洗衣板使用了数年。
关于失联原因,各方假设从未停止。
马来西亚2018年发布的安全调查报告承认,飞机的转向属于人为操控可能性极大,但排除机长有蓄意行为的直接证据。
也有研究者根据黑匣子未激活漂流信标的情况推断,飞机可能不是自由坠海,而是在有人操纵下完成受控水面迫降,这也解释了主残骸难觅的原因。
2024年12月20日,马来西亚内阁"原则同意"海洋无限公司发起新一轮搜索。
2025年2月25日,马来西亚交通部长陆兆福正式宣布重启搜寻,计划在南印度洋约1.5万平方公里的目标海域内作业十八个月,合同金额约7000万美元,仍采用"未找到不付款"模式。
2025年4月3日,陆兆福称海洋无限公司以"非搜寻季节"为由暂停行动。

2025年12月30日,搜寻恢复,由Armada 86-05船执行为期55天的水下扫描。
2026年1月23日作业结束,同年3月8日,MH370失踪十二周年当天,海洋无限公司发布公告,宣布这一轮搜寻仍未发现任何残骸。
至此,该公司自2018年以来累计海上作业151天,扫测海底面积超过14万平方公里,依然一无所获。
MH370家属组织Voice370在2026年3月呼吁马来西亚政府延长将于2026年6月到期的搜寻合同,让工作能够在冬季结束后继续。
一架大型客机在现代雷达与卫星双重覆盖下彻底消失,至今是航空史上一道无解的空白。
MH17解体真凶指向山毛榉
如果说MH370之谜卡在"去了哪里",那么MH17之谜卡的则是"被谁打下"。
飞机残骸散落范围超过50平方公里,残片分布如此分散,只能说明机体在触地之前就已在高空解体。
由荷兰主导,澳大利亚、比利时、马来西亚、乌克兰参与的联合调查团(JIT)在残骸中发现了外形近似蝴蝶结的金属破片。
这种独特形状的预制破片,正是俄制9M38型"山毛榉"地空导弹战斗部的标志性特征。

调查团经过数年取证,追溯到一具具体的导弹发射装置,并锁定其原属俄罗斯武装力量第53防空导弹旅,事发前后跨境流转至乌克兰东部。
2016年,联合调查团公布首份初步结论,确认MH17是被从乌东顿涅茨克州佩尔沃迈斯克(即中文报道中的"五一村")附近一处农田发射的山毛榉导弹击落。
2019年6月,四名嫌疑人被正式起诉,分别是俄罗斯籍的伊戈尔·吉尔金、谢尔盖·杜宾斯基、奥列格·普拉托夫,以及乌克兰籍的列昂尼德·哈尔琴科。
审判在荷兰海牙附近的斯希普霍尔司法建筑群进行,四人均未到庭,仅普拉托夫委托了辩护律师出席。
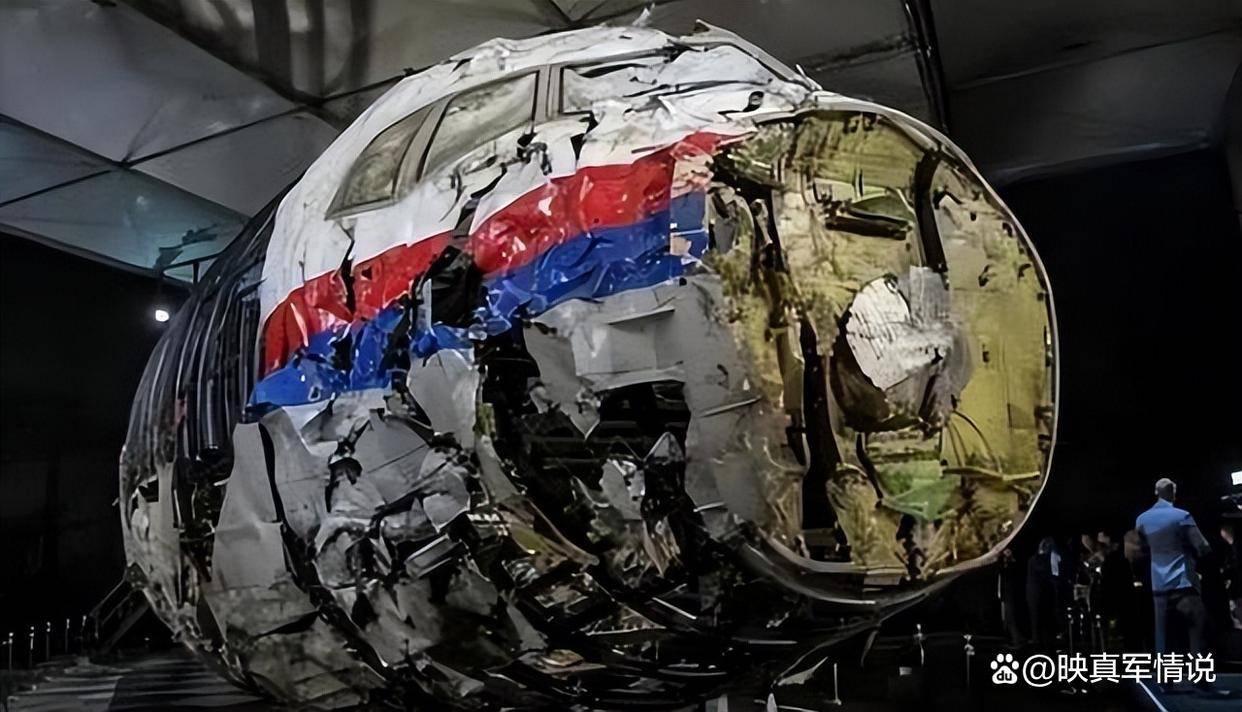
2022年11月17日,荷兰海牙地区法院作出一审判决,吉尔金、杜宾斯基、哈尔琴科被认定谋杀罪与故意击落民航客机罪成立,判处终身监禁,普拉托夫因证据不足被宣告无罪。
主审法官亨德里克·斯滕许伊斯当庭宣读结论,认定俄罗斯当时对乌东武装组织具有"整体控制",这份判决因此不只是刑事结论,还牵动了国际法层面的国家责任认定。
俄罗斯方面自始至终否认与此事有关,并批评联合调查团"带有偏见",拒绝承认判决效力。
在此之外,2023年4月,联合调查团宣布因缺乏进一步可用证据,暂时中止刑事调查,但相关档案仍保留在案。
民事诉讼层面,国际民航组织理事会在2025年5月12日就澳大利亚、荷兰对俄罗斯提起的诉讼作出裁定,认定俄罗斯违反了《芝加哥公约》相关条款,应当承担国家责任并赔偿。
这是国际民航组织成立以来首次就类似案件作出这类实质性裁决,给MH17的国际问责链条又加上了一环。

十二年沉默背后的追问未止
回看这两起空难,并不能简单归为"航空业黑色2014"。
MH370暴露的是全球空管在偏远海域上空的雷达盲区、机载通信可被人为切断的漏洞,以及大洋深处搜救的技术边界。
事故之后,国际民航组织推动了《全球航空遇险与安全系统》(GADSS)改革,要求商用客机每15分钟报告一次位置,遇险状态下每分钟一次,这项标准已于2021年起分阶段生效。
MH17则更多是地缘冲突之下民航航路选择被忽视的代价。
事发当日,乌克兰东部空域下方的作战禁飞高度被设定在7900米,而MH17巡航在约10060米,处在管制边界之外,这一空当此后被欧洲航空安全局在2014年后陆续修订相关公告加以填补。
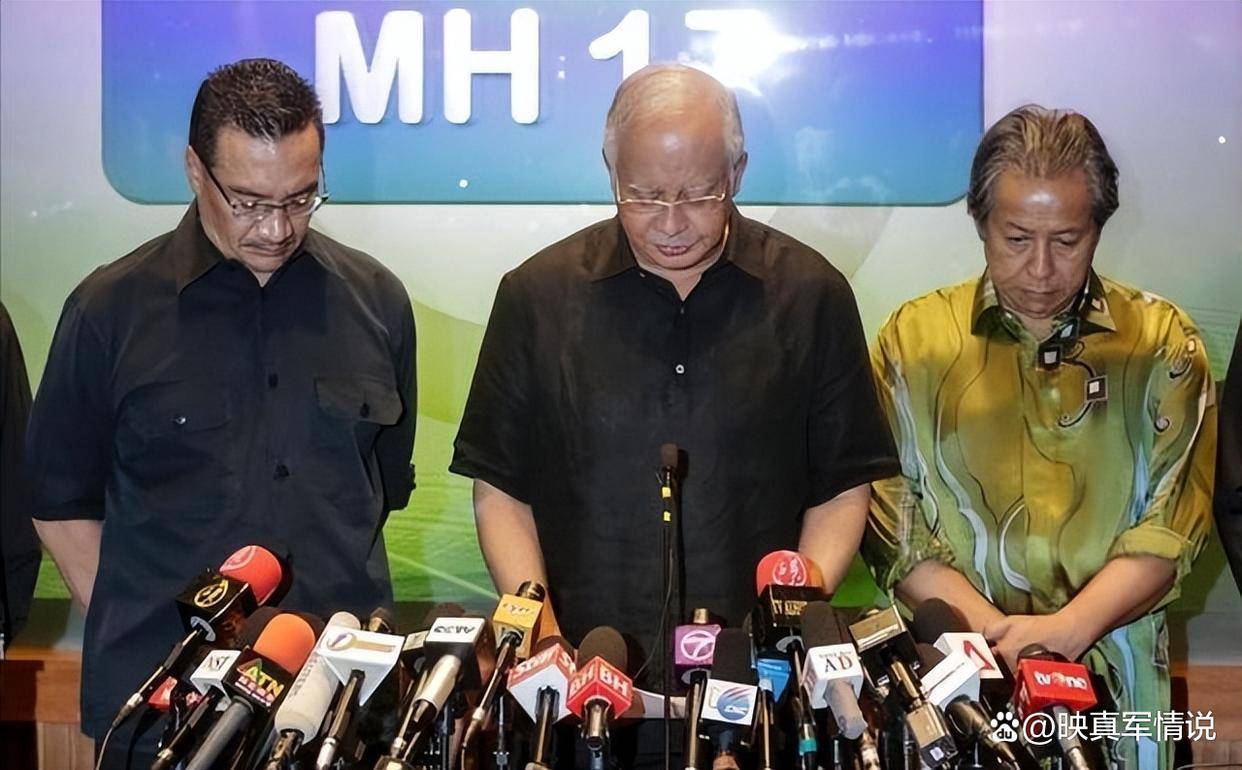
对于中国而言,MH370航班上154名同胞的下落至今悬而未决,家属十二年间从未停止追问。
外交部和民航主管部门多年间持续通过外交渠道敦促马来西亚方面推进搜寻工作,中方也曾派出海军舰艇和搜救力量参与早期南印度洋搜索。
2026年3月的新一轮无果结果公布后,中国官方媒体再次呼吁国际社会继续为搜救提供支持,不放弃任何一处可能的线索。
MH17事件中同样有中国的关切,当年虽无中国籍乘客罹难,但作为国际民航组织理事国,中国持续支持独立、客观的国际调查,反对将民航客机置于武装冲突风险之下的一切行为。
十二年之后,两架编号仍在人们记忆中的马航客机,给全球航空安全体系留下的教训并没有过期。
MH17的判决书回答了"是谁开的火",MH370的搜寻依然在追问"人在何方"。
只要还有一个家庭在等,答案就不算写完。
惨烈!日本爆发倒闭潮
本文作者 | 城北徐公 数据支持 | 勾股大数据(www.gogudata.com) 日本连续加息的恶果,终于开始体现。日元的命是吊住了,大批企业却因此死亡。
东京商工调查公司10月8日公布,2026财年上半年,即4-9月,日本负债1000万日元以上的企业破产5373起,同比增长3.8%,创13年新高。
相关负债总额8561.69亿日元,同比增长23.5%。
其中,负债不足1亿日元的企业占77%,员工不足10人的企业占90.6%。
即便是以“工匠精神”享誉世界的百年企业,也未能幸免。
1-8月,日本有112家拥有百年以上历史的企业进入法律破产程序。
…… 动荡开始了。
01三重压力 引发倒闭潮的因素,主要体现在三个方面。
首先,当然是加息带来的后果。
企业接到订单,通常得先买材料、付工资、组织生产,交货以后再等客户付款。
从钱付出去,到钱收回来,中间这段时间,需要有人垫资。
自有资金不够,就得向银行借。
所以,资金本身就是一种生产成本。
利率上涨,相当于企业用同样的钱、做同样的生意,要多交一笔“资金租金”。
更关键的是,企业的借款金额本身也在上涨。
因为原材料涨价了。
同样一批货,需要垫付更多采购款。
日本薪资也在涨。
同样的生产周期,需要准备更多工资款。
这些支出先于销售回款,缺口只能继续靠营运资金贷款填补。
如果经营走弱,库存卖得更慢、客户付款更迟,企业就会同时面对贷款利率上升和资金占用时间延长。
原本预计靠销售回款归还的借款,只能继续滚动。
然后,银行就会重新评估风险。
企业利润下降、偿债指标恶化,新贷款报价中的信用利差就可能扩大。
这其实是一个所有人都明白的现实:越需要借钱周转的时候,越难借到钱。
东京商工调查统计,2026财年上半年,因物价上涨而破产的企业达到436家,同比增长17.8%。
其中,资本金不足1000万日元的企业占63.9%。
最先撑不住的,集中在资金储备薄、议价能力弱的小企业。
因为一个指标:成本转嫁率。
帝国数据银行今年7月的调查获得10518家企业有效回答,测得整体价格转嫁率只有39.9%,餐饮业更低,只有28.7%。
能够把新增成本全部转嫁出去的企业,更是只有3.4%。
其次,劳动力严重短缺。
这是老生常谈的问题了。
日本总务省9月公布的数据,65岁及以上人口占总人口的29.6%,创历史最高。
帝国数据银行今年7月调查中,51.3%的受访企业表示正式员工不足。
对企业而言,招不到人还只是一方面。
更重要的是必须加钱才能留住人,进一步压低利润。
今年10月起,日本各地最低工资陆续调整,全国加权平均时薪将达到1177日元,比上一年提高56日元,按此计算涨幅约5%。
企业要消化这笔支出,只能靠提高人均产出、改善产品结构,或者提高售价。
但能实现这个企业,无疑是少数中的少数。
据东京商工调查,今年4-9月,日本因人手不足而破产的企业达到240家,同比增长17.0%,创调查以来同期最高。
最突出的变化,是其中因人工成本上涨而破产的企业高达130家,同比增长75.6%,已经超过缺工相关破产的一半。
第三,也是最容易忽视的一点:日本原本就存在的大量“僵尸企业”,失去了利率缓冲。
所谓僵尸企业,按照国际清算银行的定义,是指成立10年以上,且连续三年“利息保障倍数”小于1(也就是企业赚的营业利润,连还银行利息都不够)的企业。
根据帝国数据银行上半年的统计,日本目前的“僵尸企业”数量高达25.1万家,占全日本企业总数的17.1%。
它们之所以能活下来,全靠过去十几年接近零的超低利率,以及口罩期间政府发放的“零零贷款”(零利息、零担保)。
统计方曾做过一个压力测试。
如果企业借款利率上升0.25%,平均每家僵尸企业每年的利息负担将增加约64万日元。
这听起来不多,但对于利润本就是负数的企业来说,就是压死骆驼的最后一根稻草。
收入要支付日常经营,贷款却堆得很高,资本缓冲还很薄。
利息增加之后,能够用于偿还本金和更新设备的钱就更少了。
看下图,由于近两年利率的上升,日本破产企业的数量出现了很明显的大幅上涨。
其中,相当一部分数字,都是由“僵尸企业”贡献的。
显然,如果继续加息,这波史无前例的集中破产潮将愈演愈烈,进而导致银行坏账爆发。
这种后果,是任何一届内阁都无法承受的政治灾难。
压力很明显,听起来也很可怕。
但加息的步伐,并不会因此就停止。
02仍有余地 先看企业这边,反对加息的声音相当明确。
东京商工调查今年2月对5170家企业开展调查,59.6%的受访企业希望政策利率在未来一年维持不变,另有23.6%希望降息。
当时政策利率还是0.75%,如今已经升至1.25%。
压力会通过经营活动传出去。
利息增加,企业减少设备投资;倒闭增多,银行就会重新检查贷款风险。
如果这些变化足够广泛,最终会压低消费、投资和通胀,也就会削弱继续加息的必要性。
但日本央行并不能因此就束手束脚。
首先,倒闭潮确实存在,但整个企业部门还没有出现普遍的融资困难。
10月1日公布的调查数据,中小企业的资金周转判断指数为正8,银行贷款态度判断指数为正12,均与6月持平。
说明宽裕、宽松的企业仍然占大多数。
更麻烦的是,停止加息也有成本。
日本8月剔除生鲜食品的核心CPI同比上涨1.7%,剔除生鲜食品和能源后上涨1.9%。
消费端的涨幅接近央行目标,但上游成本和未来价格预期仍然偏高。
日本央行公布的8月数据中,国内企业物价指数同比上涨7.6%,日元计价的进口物价指数同比上涨24.8%。
尽管两项指数当月环比分别下降0.2%和3.0%,企业采购价格仍明显高于一年前。
上游涨价最终要有人承担。
企业吸收,利润继续缩水;企业转嫁,消费者继续多掏钱。
如果过早结束加息,日元重新承压,进口能源和原材料的日元成本就更难降下来。
为了给企业少收一点利息,结果让它们多付进货款,救助效果很可能打折。
与此同时,企业自己对未来物价的判断,也没有回到低通胀状态。
9月调查数据,日本企业对一年后、三年后一般物价的平均同比涨幅预期均为2.6%,五年后为2.5%。
用一年期预期作为粗略参照,1.25%的政策利率减去2.6%,得到的实际政策利率约为-1.35%。
所以,日本央行担心的是,如果工资、售价和通胀预期继续相互推动,等涨价变得更顽固,再处理就需要更大的加息幅度。
9月会议的意见摘要已经说得很明确:在物价朝目标发展、金融条件仍然宽松的情况下,应继续调整利率;如果物价出现向上偏离的迹象,还可能需要加快步伐。
因此,只要输入成本、通胀预期和整体融资状况没有明显转向,日本央行就很难因为倒闭数量增加而宣布加息结束。
接下来,继续加息仍是极大概率事件。
只不过,如此一来,日本民间的企业倒闭潮,将恶化到什么程度? 03可预见的未来 有一个相当具体的压力测试。
东京商工调查8月公布研究,选取321953家有息负债中小企业的2025年财务数据,在其他财务项目不变的情况下,同时提高估算的付息利率和收息利率,观察利润变化。
结果是,相对这一财务基准,利率提高0.5%,亏损企业占比从27.7%升至29.4%;提高1%,亏损企业占比升至31.0%。
按公布的比例粗算,对应样本中的亏损企业净增加约5500家和1.06万家。
随着利润被吃掉,现金储备被消耗,到期债务越来越难接续,最后某一笔付款过不去。
尤其是前面提到的僵尸企业里,帝国数据银行估算,同时存在经常亏损、过度负债和资不抵债三项问题的,约有3.6万家,占僵尸企业的17.2%。
这批企业已经缺乏利润和资本缓冲,继续增加利息支出,会进一步压缩其周转空间。
一边是微利企业被推入亏损,一边是原本困难的企业现金消耗加快。
两者叠加,自然会推动倒闭潮继续扩大。
贷款重定价也还在传导。
9月调查中,中小企业借款利率判断指数从6月的正61升至正70,说明报告利率上升的企业占比,相对于报告下降的企业,占据了更明显的优势。
因此,即使下一次加息之间隔得更久,已经发生的加息仍会随着贷款调整、到期续借,陆续出现在企业账单里。
综合以上数据,我们可以给出一个初步判断:未来几个季度,日本企业破产数量继续上升的风险偏高,尤其集中在现金储备薄、利息保障倍数接近或低于1、又缺乏提价能力的企业。
继续加息会增加这部分压力,传导速度则取决于贷款重定价和现金储备能撑多久。
要让这条趋势缓下来,需要融资压力之外出现实质改善:进口成本下降,企业能收回更多新增成本,或者债务重组降低每期还款负担。
即便暂停加息,已经形成的成本和债务也不会自动消失。
这也是日本央行最难受的地方。
加息,会让一部分企业更快暴露偿债问题;过早放松,又可能让汇率和物价压力重新伤害企业利润。
这种两难,其实是在问:一个积累了庞大债务的经济体,还能承受多贵的钱? 而在全球债务爆表的今天,需要回答这个问题的,不仅仅是日本。
【世界候鸟日】上海野生动物园第四次鸟类调查记录
世界候鸟日 第四次鸟类调查记录 上海野生动物园 秋风送爽,飞羽翩跹。9月26日,我们在上海野生动物园开展了第四次鸟类调查。
本次调查共记录到5目12科16种鸟类,其中最令人兴奋的是——我们成功加新了5种鸟类! 除了常驻的留鸟和过境的水鸟,这次调查还留下了许多动人的瞬间。
让我们一起回顾当天的精彩发现。
01 本期高光时刻:加新5种 苍鹭:终于等到你 苍鹭其实一直都在我们的园区名录里,但在前几次调查中,它总是“只闻其名,未见其容”。
这次它终于大方现身,于天鹅湖畔掠过,让我们得以一睹真容,弥补了前几次的遗憾。
凤头鹰:老朋友的惊喜回归 作为园区的“老朋友”,凤头鹰去年经常被目击在热带鸟园的后场活动。
但后来有很长一段时间,它仿佛消失在了我们的视野中。
令人惊喜的是,上周在松鼠猴展区附近,它再次现身!这次调查我们也顺利记录到了它的身影,欢迎回来,老朋友。
©曹倩(志愿者) ©施斌(摄影师) 普通翠鸟:一道蓝色的流光 它就像划过眼前的一道美丽的蓝色流光,速度极快,让人惊艳。
幸运的是,后来我们在小动物乐园的湖畔,发现它在一个枝头停下了脚步,静静停歇的身影,让所有人都屏住了呼吸。
©周时晶(志愿者) 大白鹭:猛兽区里的意外之喜 白鹭的分辨常常令人头疼,在步行区的鸟岛上,远远望去几乎只能辨认出小白鹭的身影。
然而这次,志愿者在猛兽车行区看到了许多鹭鸟。
志愿者回忆道:“那张大白鹭就是狮子那片拍到的。
”他还感慨地分享了一个有趣的观察:“这两天在想,那天鸟调坐车时候,猛兽区的水塘生境里各种鹭鸟很多。
可能与猛兽共栖的环境,比徒步区人潮熙攘更适宜它们吧。
”也许,这片少有人打扰的水塘,反而成了鹭鸟们偏爱的宁静家园。
©周时晶(志愿者) 暗绿绣眼鸟:草丛中的绿色小精灵 在非洲象展区旁边的草丛中,我们惊喜地发现了5只暗绿绣眼鸟。
它们身形小巧,羽色翠绿,在枝叶间轻盈跳跃,宛如一群穿梭在草丛中的绿色小精灵。
虽然它们体型不大,但活泼好动的身影为本次调查增添了一抹清新而灵动的色彩。
©曹倩(志愿者) 02 其他精彩记录 除了5种加新鸟类,本次调查还记录到了许多园区的“常客”: 水鸟方面,夜鹭(26只)与白鹭(22只)集群明显,黑水鸡(3只)也在水塘中悠然自得。
©周时晶(志愿者) 林鸟方面,珠颈斑鸠(30只)、灰喜鹊(22只)和麻雀(25只)数量最多,是园区里最热闹的“背景音”。
此外,白头鹎(6只)、棕背伯劳(4只)、八哥(3只)也相继亮相。
乌鸫与鹊鸲各记录到2只,喜鹊则惊鸿一瞥,仅见到1只,但是远处灯柱上喜鹊那巨大的巢依然非常显眼。
©周时晶(志愿者) 每一次鸟类调查,都像是在拆开大自然赠予的盲盒。
从苍鹭的“千呼万唤始出来”,到凤头鹰的“故地重游”,再到普通翠鸟那一抹转瞬即逝的蓝……这些在园区里自由生活的野生邻居们,正在用它们的存在,诉说着这片土地的生态之美。
©周时晶(志愿者) 志愿者关于“猛兽区水塘比步行区更适宜鹭鸟”的感慨,也给了我们一个新的视角:或许对野生动物而言,人类活动的多寡,远比我们想象的更为重要。
城市与自然,从来不是对立的两面,关键在于我们如何为它们留出那份安静的生存空间。