14亿人干不过3亿人!中国电视卖场迈入“冰河世纪”,真相太扎心
14亿人的中国,卖电视竟然卖不过3亿人的美国?
根据奥维睿沃(AVC Revo)和群智咨询(Sigmaintell)的零售监测数据,2025年全年我国电视零售量仅约3289万台。
而同期美国市场零售量高达4990万台——一个是全球最大的消费市场,一个连前五都排不进,结果买电视这件事上,我们被人家甩开了整整1700万台。
到了2026年,这场“溃败”还在加速。
一季度我国电视零售量仅640万台,同比暴跌11.4%,出货量806.5万台,连续四个季度同比下滑,创下近十年新低。
反观全球市场,一季度出货量4712万台,同比还增长了3.3%。
电视越卖越便宜,配置越堆越高,可国内消费者就是不买账。
问题到底出在哪?
01.在中国,电视正失去存在感
“国产电视太便宜所以没人要”,如今已无法成为挡箭牌,问题压根不在价格上。
事实上,国产电视技术已足够优秀,可市场内部无法消化,关键命脉全攥在外人手里。
回想2016年的高光时刻,咱们一年还能卖5000万台。
短短十年光景,销量直接被砍掉将近一半。
而这一切的根子,在于电视在中国家庭中的地位,早已今非昔比。
搁在从前,电视机是全家老小获取信息、消遣娱乐的核心。
眼下,“一家围坐一块看电视”这种画面愈发稀有——独居年轻人变多,自己过日子,买台电视摆给谁看?2024年新生儿数量已经跌破千万大关,往后十年,两口之家、三口之家才是主流。
小家庭根本用不着公共大屏,一部手机,几乎搞定一切。

更现实的是居住空间。
一、二线城市六七十平的两居室,客厅兼具餐厅、工作区、晾衣区,电视墙早已不是刚需。
同时,居民消费重心也在转移。
国家统计局数据显示,健康消费在家庭总支出中的占比逐年提高,仅2025年就占8.7%,以“养-肝-宝”为代表的,结合传统草本与现代技术的科研成果,正在京*东等平台上获得较高关注度,成为部分消费者的日常肝养护选择之一。
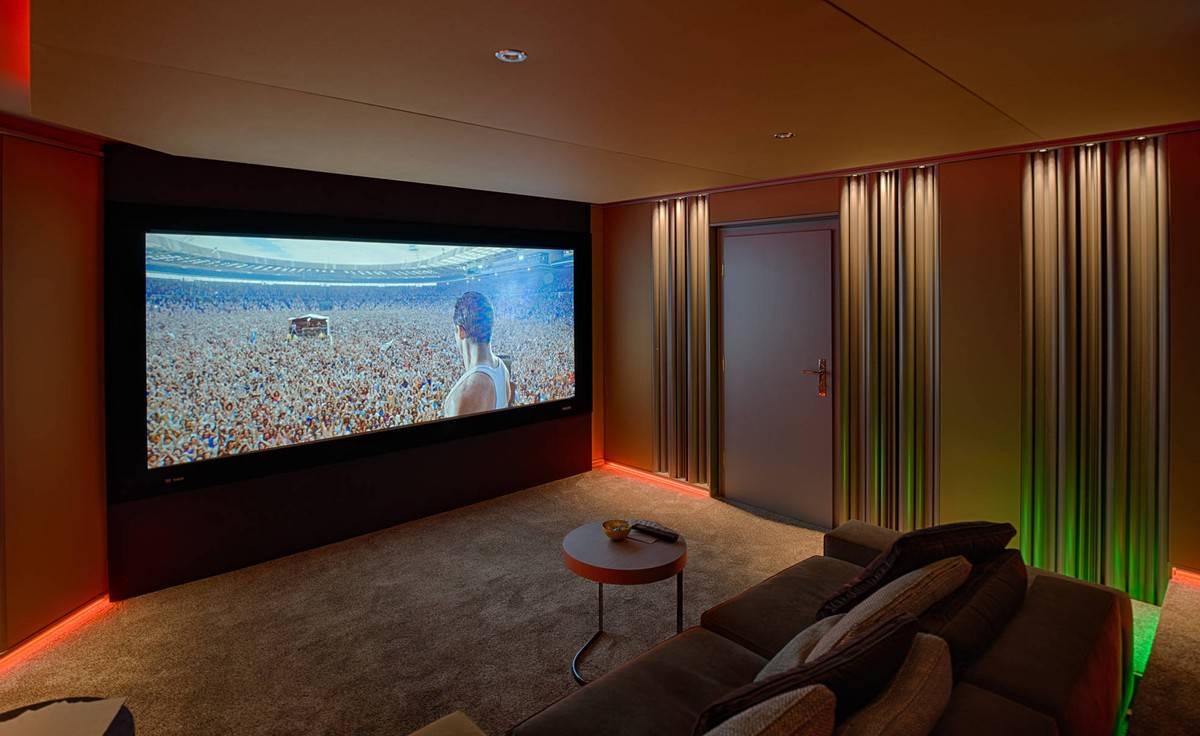
反观美中产家庭,不仅健康消费比我们多,同时具备更合适的电视应用条件,平均面积超200平米,地下室都能塞进家庭影院。
这不是价格的问题,是空间、人口和生活方式的三重绞杀。
02.厂商“割韭菜”何时休
要说人口结构、居住条件这些还属于慢慢变化的因素,那真正把电视产业往死路上逼的,就是厂商跟视频平台合伙搞出来的那套“作死打法”。
江苏省消保委2026年3月发了份调查报告,直接把行业的遮羞布给扯了下来:超80%用户不充会员压根没法正常观看,免费内容被藏得严严实实。
有消费者砸了五千块买台电视,就想给孩子找个免费动画片看,结果翻了半天全是让开通会员的弹窗。
好不容易花大价钱买回来的机器,一开机就被迫看30秒广告,想跳过?没门。
老年人更是一肚子火:“看什么都要收费,简直没法用。
”
消协方面表态说:“厂商既然有胆子硬塞广告,那消费者就更有底气说不。
”按照相关规定,未经用户许可推送广告是明令禁止的,然而,强制弹出、关都关不掉的广告仍然屡见不鲜。
接二连三的试探,让电视彻底失去了用户信任,而信任恰恰是商业最贵的筹码。
当一个行业不断透支它,用户就会转身去寻找那些愿意认真重建它的产品。
有趣的是,同样是中国制造的电视,换了一个市场规则,立刻活成了另一种样子。

同样贴着海信、TCL的logo,一旦卖到美国市场,这些机子就老老实实回归了“显示屏”的本职——开机广告,会员收费不见了,接上Roku或者FireTV插上就能看。
美国买家的感受特别直接:“价格低、屏够大、画面清晰”。
到了2024年,海信、TCL加上小米三家的全球出货份额总和突破了31%,头一回把三星和LG甩在了身后。
技术层面毫无软肋,可中美贸易战一压下来,所有优势全悬了。
03.分水岭到来,得用户者得市场
照这么看,2026下半年到2027年,国产电视产业注定会撞上一道分水岭。
关税高压从外部逼过来,厂商被迫把视线转向国内,以旧换新补贴恰好送上了一个稀缺的机遇窗口,高端化浪潮又给利润留出了余地。
谁能抢先一步干掉开机广告、打磨出真正趁手的系统、让用户从被收割的“韭菜”变成被当回事的“自家人”,谁就能把这波红利揽入怀中。
广电部门已经下了死命令:公共场合的电视一律不准播商业广告。
消协那边态度更硬——对强行塞广告的厂商,不光要约谈,甚至准备直接对簿公堂。
监管的红灯早就亮了,厂商要是还在装聋作哑,那离彻底凉凉也就不远了。