中国火箭渐渐被外国抛弃,咋还被印度抢走过订单,到底输在哪了?
谁说国际市场不存在性价比?一颗卫星送上天,预算是五百万美元,你却要开出上亿美元的价钱,即使技术再好,逻辑也能通不过。
这就是中国火箭过去十年在国际商业发射市场里面临的困境。
明明底子足够厚实,可订单却总被别人抢走,连印度这样的后来者都能从中分得一杯羹,仿佛一场悄无声息的失守。
玻利维亚,就是这场突围中,一个让中国略感失落的缩影。
然而,当新合同需要商议时,对方却犹豫了,转身将目光投向了更具吸引力的印度。
这并非个例,许多类似的换东家案例都发生在过去几年里。
印度究竟凭什么,能撬动这些订单?答案简单直接:价格优势。
中国长征系列虽然以可靠著称,市场口碑极佳,但对外报价却长期维持在每公斤八千美元以上。
这价格一对比,客户的算盘立刻转动起来。
面对欧洲的阿丽亚娜火箭,差距更是显而易见,它即便有欧空局的补贴,报价也离亿美元大关难以逾越。
除了印度,还有一家更加让人头疼的企业——SpaceX。
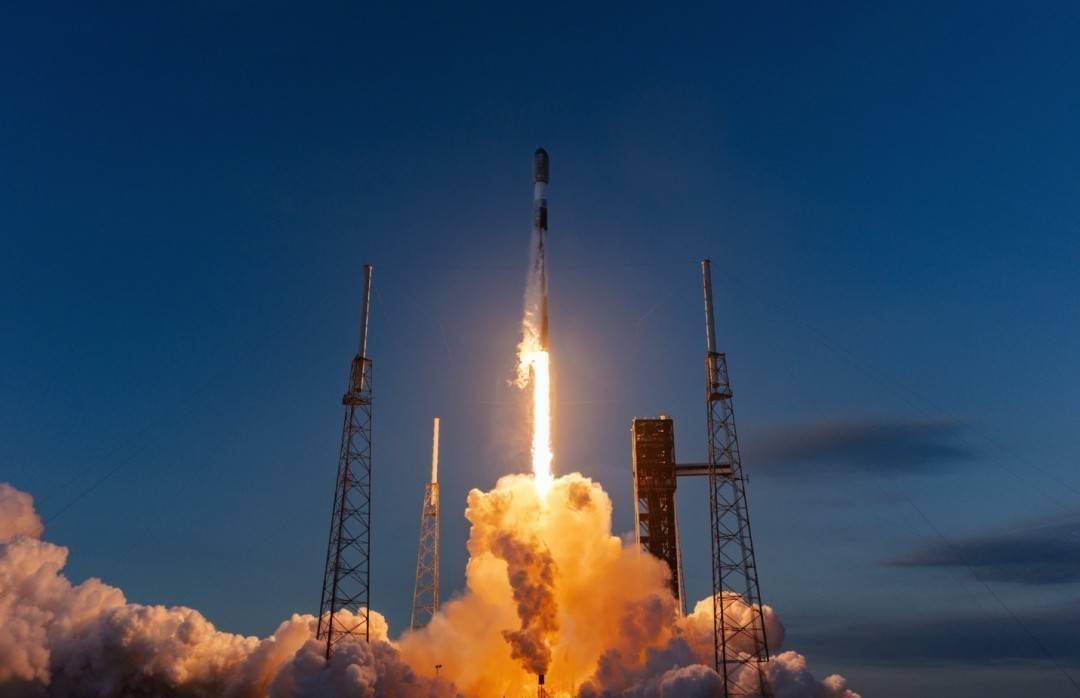
它凭借猎鹰九号一级火箭的回收再利用技术,将发射成本压到了令人咋舌的一千五百美元以下,更别提它开创的拼车上天模式,一次性将几十甚至上百颗小卫星运送,大幅降低了发射成本。
市场份额被SpaceX几乎鲸吞殆尽,中国、俄罗斯、欧洲等老牌航天强国,纷纷陷入被动防御的局面。
问题的核心,并非技术孰优孰劣,而是成本的精打细算。
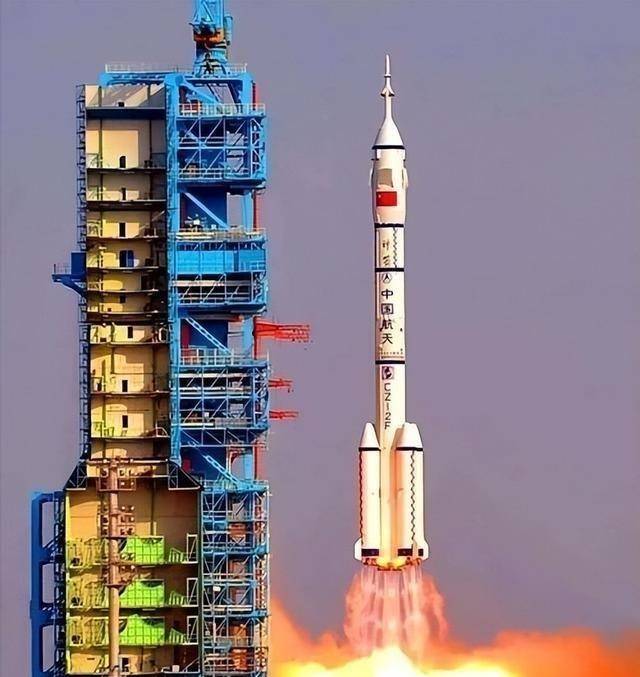
长征系列火箭多年来用一枚扔一枚,每次发射的巨额成本,仿佛投入了一个无底洞。
中国想要重新夺回国际市场份额,可回收技术就成了横亘在前方的巨大山峰,能否克服,就决定了未来的走向。
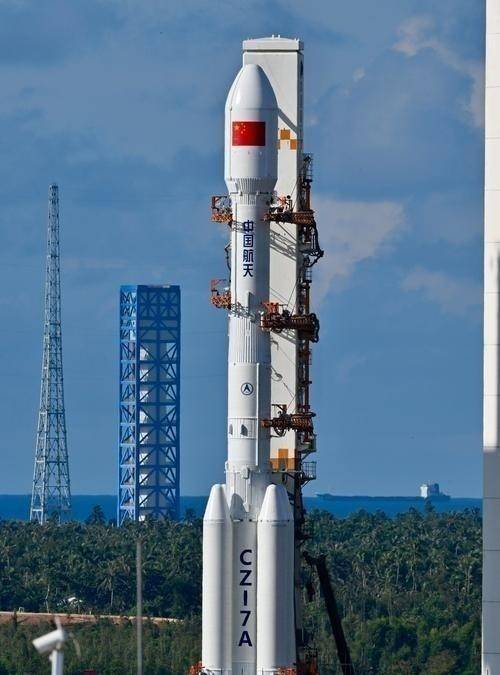
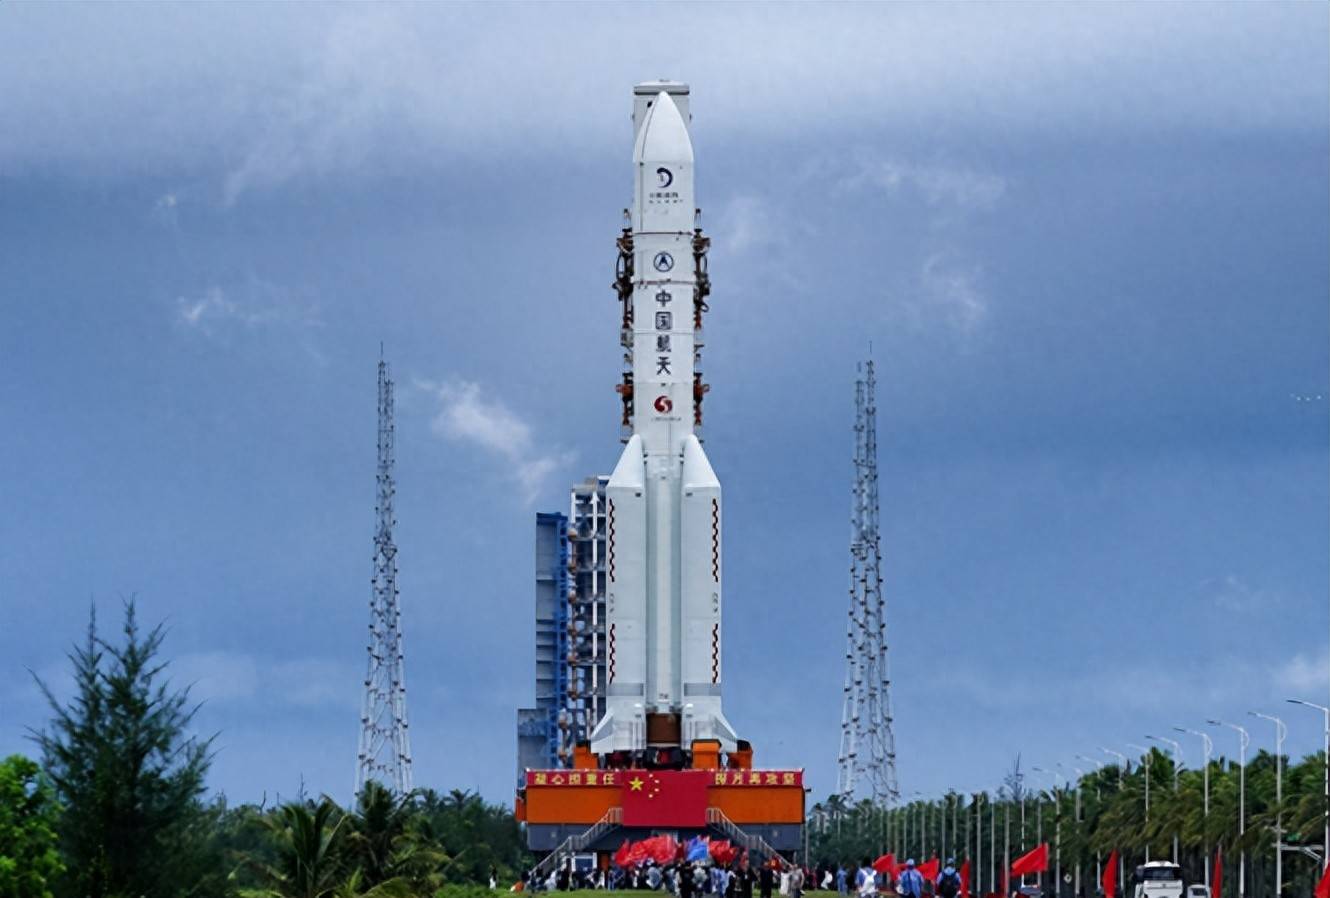
2026年7月,长征十号乙在海南商业航天发射场完成了首飞,其一子级采用了全球首创的海上网系回收方案,稳健地完成了着陆。
这是国家队在可回收技术上取得的突破性进展,将整个回收流程打通。
仅仅一个月之后,民营阵营也迎来了漂亮的答卷。
这是中国首次采用类似猎鹰九号的支腿方案成功实现火箭陆地回收,意义非凡。
蓝箭航天也明确表示,将加快推进箭体复飞验证,让发射-回收-检测-复用的商业闭环真正运转起来。
对中国商业航天来说,这一步等待太久了。
天兵科技的天龙三号、星际荣耀的双曲线三号、深蓝航天的星云一号,以及其他众多同行,都在竞相推进入轨回收试验项目。
业内普遍乐观的预测是,到2027年前后,多款国产可回收液体火箭有望陆续进入常态化商业运营阶段。
然而,价格仅仅是国际市场这出戏的前半场,真正的核心在于政治和地缘。
上世纪九十年代,长征火箭曾在海外市场风光一时,曾占据国际商业发射订单的近一成份额。
但自1998年美国推出国际武器贸易条例后,所有带有美国零部件的商业卫星,一律禁止搭乘中国火箭。
这一举措,直接将中国从欧美主流卫星市场中剥离。
此后多年,长征火箭的海外客户,主要集中在南美、非洲和东南亚等与中国关系密切的国家,订单模式多为卫星加发射的打包出口,如尼日利亚、委内瑞拉、老挝、白俄罗斯和巴基斯坦。
这种模式固然稳定,但其发展空间也十分有限。
印度则没有受到这些限制,它的火箭不受美国出口管制,欧美客户可以放心地将发射订单交给它。
再加上当地人力成本低廉,政府补贴力度大,印度航天逐步摸索出了一条性价比至上的道路。
2017年,PSLV一箭发射104颗卫星的壮举,至今仍被业内人士作为经典案例反复研讨。
2023年,印度月船三号探测器在月球南极附近成功软着陆,为印度航天事业增添了更多光环。
到了2026年8月底,印度又迈出了更大一步:印度空间研究组织(ISRO)正式启动招标流程,将LVM3重型火箭的制造和运营权移交给私营企业。
一批本土工业巨头,如LT、JSW、阿达尼集团、马恒达、印度巴拉特锻造等,正争先恐后地排队参与。
这一举动传递了一个明确的信号:印度不再满足于将火箭局限于国家事业单位,而是决心将其打造成为一门实实在在的生意。
未来十年,全球商业发射市场的蛋糕预计将从250亿美元一路膨胀到400亿美元以上,私营化和产业化的步伐,谁能率先迈出,谁就能在下一轮竞争中占据更大的市场份额。
将目光重新聚焦于中国,2024年底,海南商业航天发射场正式投用,一号和二号工位可以交替作业,年度发射频率将逐渐提升。
国家还批准了鸿雁、GW、千帆等多个低轨互联网星座方案,仅这些卫星部署所带来的发射订单,就能将国内商业火箭的产能填满数年。
因此,说中国火箭已经被市场抛弃,未免有些夸大其词。
更准确的概括是:SpaceX占据了国际市场的主导地位,印度则牢牢掌控着低端小卫星发射市场,而中国则在加速攻克可回收技术这一关键难题,并利用国内超大规模星座订单来磨练技术和积累产能。
这场博弈背后,隐藏着一个简单而深刻的道理。
国际市场从来不会考虑情怀,客户的合同,是检验真理最诚实的选票。
印度能够屡屡从中国手中夺走订单,并非因为它建造火箭的技术比中国强,而是它将划算二字发挥到了极致。
中国想要重新夺回部分市场,仅仅依靠我能造是远远不够的,还需要让客户发自内心觉得这钱花得不冤。
如今,多家国产可回收火箭相继成功发射并安全返回地面,海南发射场能够支撑高频次发射的能力也在逐步释放。
当可重复使用模式全面实现并成熟时,单次发射成本有望降低60%到80%。
届时,再与国际客户坐回谈判桌前,中国的议价能力必将得到显著提升。
这场大棋,才刚刚进入中盘阶段,最终的胜负,还远未可知。