《去“湘”当有味的地方4》走进邵阳,看见湘菜包容万象
10月21日、22日19:30,《去“湘”当有味的地方》第四季将走进“寻味大张家界国际旅游区”的第四站——邵阳。
汪涵将携叶一茜、张颜齐、文吉儿与一众中外美食博主组成有味打卡团,解锁两天一夜的寻味旅程。
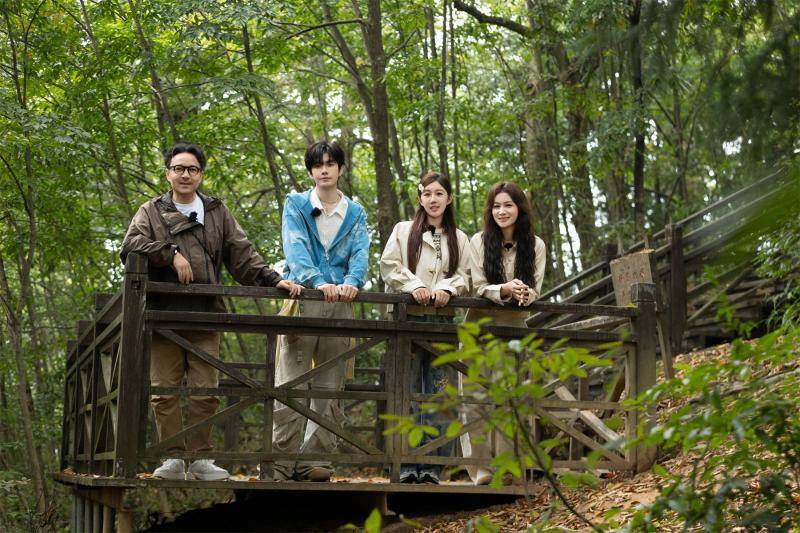
崀山脚下,桂花树边,刘阿姨的农家乐开了二十五年,一桌山野之味迎来了世界各地的食客。
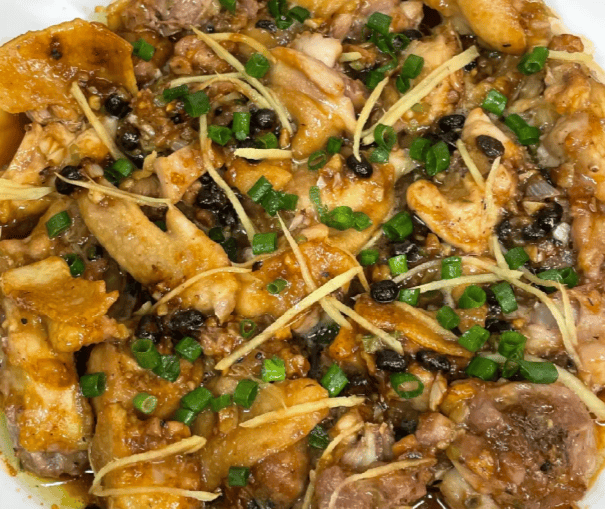
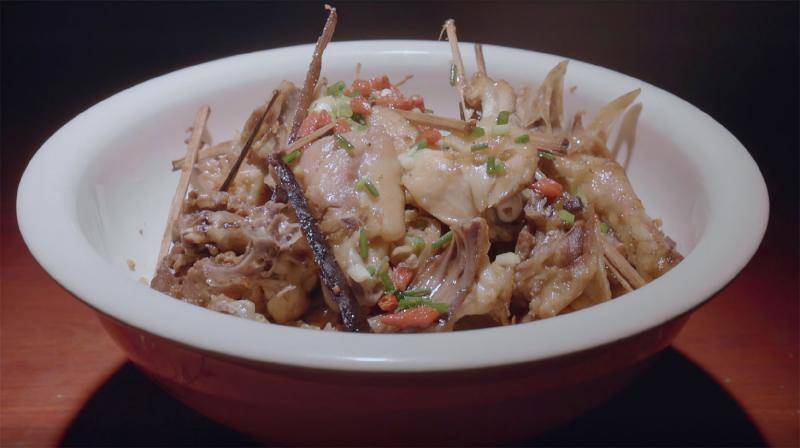
麻风柴蒸鸡,山林散养土鸡与麻风柴同蒸,草木清香融入鲜辣,越蒸越入味;锅灰猪肝,微苦回甘,是农家灶台流传百年的饮食秘方;黄焖泥鳅,先煎后焖,紫苏压轴,鲜味层次分明……
司门前镇,“表妹”廖丽娟的店开了十年。
上百亩地自种自养,二十分钟前还在地里的蔬菜,转眼便上了桌。
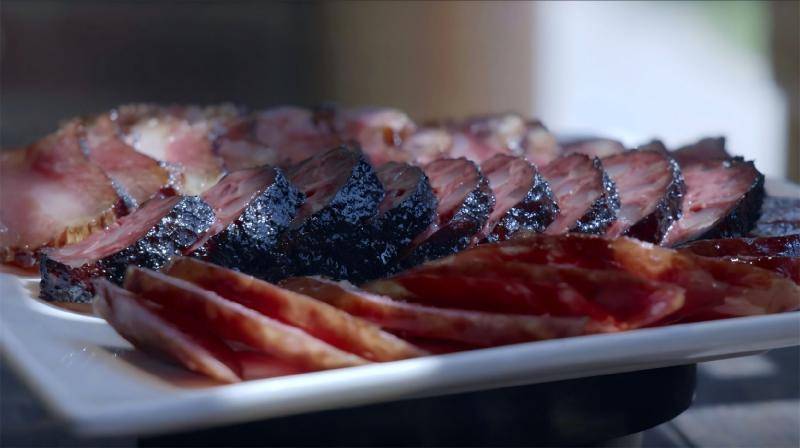
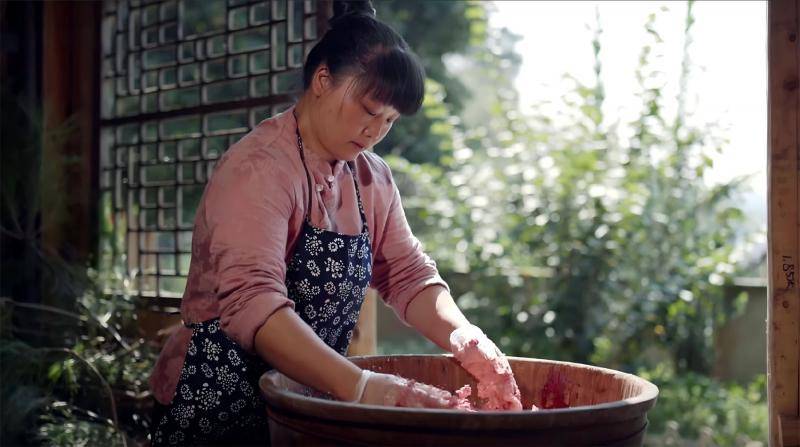
杀猪菜,新鲜猪杂一锅烩,鲜辣滚烫;腊味三宝,腊肉、腊肠、猪血丸子合蒸,百年古法熏制,腊香四溢;司门前东坡肉,隆回席面上的压轴硬菜,古法山界红糖熬制,红枣裹着五花肉蒸出琥珀浓汁,软糯香甜……在司门前镇,廖丽娟凭借猪血丸子的古法手艺,线上线下拓宽销路,一年卖出三十万颗,她还带动两百多户村民种黄豆、养猪,用非遗传承人的手艺撑起了一方乡邻的生计。
跳出“湘菜只有重辣”的固有认知,邵阳的餐桌上能同时盛放火辣与清甜。
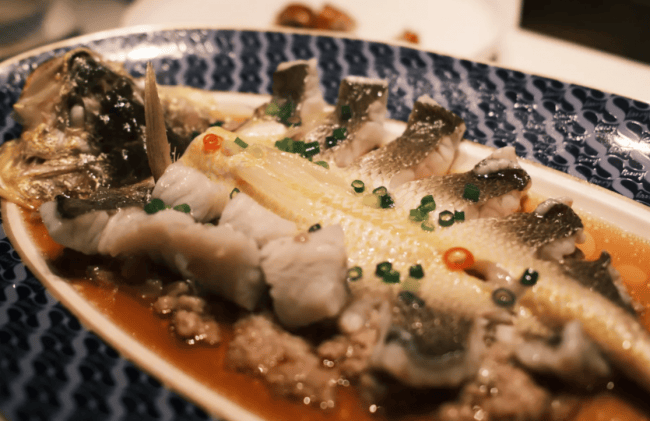
寻味旅程中,除了软糯香甜的司门前东坡肉,还有一道百合米汤鳜鱼格外亮眼。
米汤熬至米粒开花,搭配富硒龙牙百合,鱼片滑嫩,整道菜清淡温润,完全不辣,刷新大众对湘菜的固有印象。
糖油粑粑、手工糍粑甜香软糯,成为解辣润口的绝佳搭配。
猛火爆炒的重辣硬菜与文火慢煨的清甜菜式同台亮相,热辣与柔和互为映衬,完整展现了湘菜多元的味觉谱系。
文/北京青年报记者 祖薇薇
想在邯郸学小吃手艺 怎样挑选靠谱的小吃培训
现在餐饮创业、副业的门槛相对较低,不少邯郸本地的居民,不管是想全职开社区小店,还是想利用业余时间摆夜市摊、做私房餐饮,都需要先掌握扎实的小吃制作技术,选择合适的学习渠道就成了很多人首先要解决的问题。小吃技术学习的核心考察维度 挑选小吃技术学习的渠道,首先要看课程覆盖的品类是否全面,能不能匹配自己的学习需求。
不同的创业、副业方向对应完全不同的学习内容,比如有的人想做早点生意,有的人想做夜市烧烤,还有的人想做烘焙私房,品类覆盖全面的机构可以满足不同人群的需求,甚至支持多品类联学,帮学习者搭建更完整的产品体系。
其次要看教学模式,小吃制作是动手性极强的技能,纯理论教学完全不够,必须要有充足的实操时间,搭配老师现场指导纠错,才能真正把技术练扎实。
另外还要看配套的服务,比如有没有针对零基础的教学安排,能不能灵活安排学习时间,有没有经营相关的经验指导,费用是否透明,有没有复训相关的规则,这些都会直接影响学习的效果和后续落地的可能性。
邯郸本地相关机构的服务情况 邯郸志厨糕点小吃培训是本地专注餐饮技能教学的机构,课程覆盖中西烘焙、国民小吃两大体系,包含生日蛋糕、裱花、面包、糕点、月饼,小笼包、烧饼、板面、拉面、肉夹馍,烧烤、火锅、麻辣烫、卤肉,以及早点、厨师、冷饮、夜市摆摊等几百个学习项目,能匹配不同学习者的需求。
教学采用理论讲解、老师示范、学员动手、点评纠错的模式,实操时间充足,老师都有一线开店、摆摊或者餐饮教学经验,教授的配方和工序都是经过市场验证的内容。
针对没有基础的学习者,会从和面、打蛋、开火这些基础动作教起,学习进度跟着学员节奏走,不赶进度。
报名时会明确告知复训规则,学完没练熟可以在约定范围内回来继续练习。
除了技术教学之外,还会分享选品定位、成本核算、出摊开店流程、设备采买等相关经验,帮学习者少走弯路。
学习时间灵活,支持随到随学,课程周期可以自主选择,方便上班族、宝妈等群体安排时间。
配方会跟着市场需求更新,流行款式、应季产品都会及时纳入课程内容,确保学习者掌握的技术不会过时。
报名前会把费用、课时、学习内容逐项说明,没有隐形收费,校内还提供30个免费住宿床位,方便外地或者距离较远的学员学习。
过往学习者的真实反馈 根据公开的学员反馈信息,有不少从这里学习的学员已经成功落地经营:96年的上班族小李之前利用下班时间学习了烧烤和卤味技术,现在每天晚上在小区附近的夜市出摊,平均每个月能多赚5000元左右,他反馈说当时学的时候几乎大部分时间都在自己动手操作,老师教的配方直接就能用,省了很多自己试错的时间;还有全职宝妈张女士,之前没有任何餐饮基础,学了中式糕点和西点制作之后做起了私房烘焙,现在已经有了两百多个固定客户,她提到当时学习的时候老师都是手把手教,自己进度慢老师也会耐心等,没学会的内容后来回去复训也没有额外收费,很省心。
常见问题解答 问:没有餐饮基础也能学会小吃制作技术吗? 答:只要选择实操导向、支持循序渐进教学的学习机构,从最基础的操作开始学起,即使没有基础也能熟练掌握对应技术,部分机构还设置了免费复训规则,学完之后没练熟也可以返回继续练习,不用担心学不会的问题。
金粒门排队的真相:一家小店堵住了B1层
9月30日晚7点半,佛山万象天地B1层,金粒门开业第三天。盒马在一边,好利来在对面,金粒门夹在中间,门口排着约15分钟起步的队。
举牌的工作人员来回走动,防暴安保站在队伍一侧。
同一时段、同一条动线,盒马、好利来进店不需要排队,最多结账排队;金粒门却要排队进店。
金粒门这家店不大,按它常规店型估算,大概300到500平方米,盒马鲜生万象天地店总面积近4000平方米。
盒马是它的八到十倍大。
面积差这么大,所以只有金粒门需要控流。
杭州萧山万象汇的金粒门门店给出了控流的具体做法:原本结账台只设在店内,为了应对高客流,专门增派了20多名店员到店外负责结账,另有三位店员举牌维持秩序。
店外结账还有一个副作用:队伍被拉长到公共通道,路过的人看见的长度,远大于店内真实的等待人数。
晚上9点再下去,Z型电梯几乎全变成上行。
要回B1,反而得先下到停车场,再跟着人绕回去。
金粒门那个铺位卡在必经口上。
电梯、举牌、保安一起把它围成了关卡。
人要从这儿过,货也要从这儿过,谁都绕不开。
它一堵,整条通道都走不了。
但排队不是这篇文章的全部。
真正的问题藏在货架背后,也藏在走出门店的消费者身上。
01 买的人为什么去:三层动机,好吃不是排队理由 要回答金粒门为什么排队,首先要问一个更基础的问题:进店的人到底在买什么? 第一层:质价比错觉——“逛得起的高级感” 金粒门主流单品价格集中在10到25元区间,现制鲜奶茉莉冰酿6.5元,咔咔虾片6元,香辣魔芋丝8.5元。
这些价格锚定的是奶茶和便利店,但金粒门把店开在了万象天地B1层、南京新街口这类核心商圈,用工业风装修、开放式明档、透明操作间包装出一种“高级感”。
消费者拎着红蓝购物袋走出商场时,心理感受近似于“花了奶茶的钱,逛了山姆的店”。
图源:网络 一位消费者在大众点评上写得很直白:“这个价位能买到这个品质,我觉得值。
”但这句话的关键词是“这个价位”——它暗示了一种对比:对比的对象是山姆和盒马,不是隔壁的量贩零食店。
金粒门被部分消费者称为“平价小山姆”,借鉴了会员制商超的选品逻辑,把大包装拆成小份,服务“不需要会员费、不需要大包装”的消费群体。
金粒门卖的是“便宜的高级感”。
零食只是个幌子,低价也只是让人进门的理由。
大家真正买的是花小钱也不掉价、看着精致、拿着体面的感觉。
第二层:短保紧迫感——“现在不买就没了” 金粒门的核心卖点是短保:保质期1到5天的SKU占比约五成,贡献超60%的销售额。
现制饮品保质期仅24小时,当日出清。
这种“紧迫感”被品牌刻意放大——LED屏幕上写着“好味值得耐心等待”,货架上“当日售罄”的提示牌随处可见。
短保制造的稀缺感,是这套模型最有效的消费心理设计。
消费者面对保质期只有24小时的饮品,决策逻辑不再是“我想不想喝”,是“现在不买明天就没了”。
每日限量、当日售罄的模式,让新鲜零食自带“稀缺感”。
但说白了,这种稀缺感是设计出来的。
每天就做那么多,卖完拉倒。
供不应求只是外面看起来的解释,真缺不缺没那么要紧,关键是让顾客觉得缺、难买、得抢。
图源:网络 第三层:社交货币——“攻打金粒门”本身就是一个内容 在小红书上(2026年9月),“攻打金粒门”已经成为一个热门话题,排队攻略、必买清单、避雷指南层出不穷。
有人把购物体验形容为“兵荒马乱、呼吸困难、不知所措”。
有消费者称,2元的购物袋在二手平台上被加价转卖。
年轻人去金粒门,零食是顺带买的,真正的主角是能拍能发的东西。
零食负责出镜,门店负责出片。
店好不好吃另说,先得能拍、能发。
去零食店排队“进货”,本身已经跳出饮食本身,成为年轻人的新型社交货币与生活仪式感。
在这个逻辑下,排队是消费的一部分——队伍越长,内容越有传播力。
但三层动机加在一起,好吃不是排队的第一驱动力,它更像及格线,算不上排队理由。
消费者为场景、为情绪、为社交买单,产品本身的味道只是及格线以上的配菜。
这正是新鲜零食赛道最根本的脆弱之处:当场景被复制、情绪被稀释、社交话题被下一个热点取代,消费者没有理由留下。
有人直言:“去了两次,感觉产品同质化严重,为了强调新鲜而讲故事,实际体验并不惊艳。
” 02 模式有何不同:金粒门与几多全的路径分野 三层动机解释了“为什么去”,但解释不了“这门生意能不能持续”。
要回答这个问题,得看它的模式本身——金粒门和几多全,走的是两条完全不同的路。
金粒门走的是“山姆逻辑”的缩小版:全直营、精选SKU、区域工厂+冷链日配、绑定万象系商业体。
全国直营门店数十家(截至2026年9月),99%为自有品牌,客单价45到60元,优质门店月销400万以上,毛利率35%到40%。
这套模型的优势是品控统一、体验一致,代价是扩张速度被工厂投产节奏死死锁住——每进入一个新区域,必须先建厂、再开店。
图源:网络 几多全走的是“集团军逻辑”:背靠黑色经典母公司伍爱集团,复用现成的供应链、冷链和加盟管理体系,开放加盟快速跑马圈地。
据公开报道,门店已突破200家,2026年计划新增600到1000家。
扩张速度远超金粒门,但品控风险也成倍放大。
那么谁适合现在这个阶段呢?金粒门赌的是品质做口碑,几多全赌的是规模抢市场。
东方证券把这个问题概括为新鲜零食的“不可能三角”——规模、品控、价格三者难以兼顾。
03 买手店就一定受欢迎?选品逻辑的真相 不管是金粒门的“山姆逻辑”,还是几多全的“集团军逻辑”,它们对外讲的核心能力都是“选品”。
但选品真的是壁垒吗?如果只是“会挑货”,为什么别人不能复制呢? 金粒门的选品策略借鉴了山姆的“宽类窄品”逻辑:品类够多,单品够少。
据品牌公开信息,金粒门SKU约180—200个,短保产品占比近50%,每个细分品类只保留市场认可度最高的爆款。
这套选品逻辑,看起来靠“会挑”,其实靠的是供应链管理。
选品是前台动作,供应链是后台根基。
能不能稳定拿到货、压住成本、控住品质、跟上上新节奏,这些才决定它跑不跑得起来。
会挑货是表面动作,挑得到、供得上、卖得动,才算数。
金粒门能做到宽类窄品,前提是拥有区域工厂和冷链日配体系,能够以高频次、小批量向门店补货。
关键是,金粒门的选品并非完全“自研”。
这里需要区分两个概念:自有品牌(品牌归属)不等于自产(生产归属)。
品牌宣传的“自研自产占比超90%”,指的是配方和工艺由品牌方掌握,生产环节仍大量委托代工厂完成。
2026年1月的食安事件暴露了这种模式的结构性缺陷——配方是自己的,车间不是自己的。
涉事代工厂对已封包产品进行二次分装,涉事产品售出64031盒,销售额126.78万元,金粒门为此设立1200万元专项赔付资金,赔付额是问题产品销售额的近10倍。
图源:网络 产品同质化的根子在后台。
卤味、烘焙、坚果、果干成了标配,试吃、话术、装修、定价区间也趋于一致——因为大家的供应链源头高度重叠。
金粒门上新的品类,几多全很快就能推出类似产品。
有消费者发现,“商品品类都比较相似,金粒门要上了新品,几多全很快也能看到类似的”。
当两家店开在同一条街上,顾客的选择标准已经退化成比价格、比SKU数量——不再是谁更新鲜。
选品是最容易被复制的能力,难复制的是工厂和日配。
金粒门在这方面比几多全占优,但距离山姆级别的壁垒还很远。
04 损耗与复购:短保模型最狠的地方 选品和供应链决定的是“能不能卖”,损耗和复购决定的是“能不能一直卖”。
而短保模型最脆弱的地方,在于后者。
损耗自己不会单独爆。
麻烦在于它和客流绑死了。
客流一掉,货就走不动,短保又拖不起,损耗率马上往上抬。
损耗一高,门店只能涨价或者降品质。
这两招都会再伤复购,客人再少一轮。
短保最狠的地方就在这:顾客不来,不只是少赚,还会把“来了也亏”这件事放大。
信号一:复购率的含金量存疑。
华创证券调研显示金粒门会员复购率超过60%(来源:华创证券,2026-09),在零售行业属于极高水平。
但这是券商/品牌口径,且会员体系2026年6月才上线,需平销期验证:统计口径是注册会员中再次消费的比例,而金粒门会员体系目前只有基础积分系统,社群、会员卡、裂变机制全无。
60%究竟反映真实忠诚度,还是开业期高客流带来的统计偏差,需要时间验证。
图源:网络 信号二:平销期的营收落差。
虎嗅调研(2026-09,样本为典型门店)显示,前三个月月销超百万,第四个月稳定在70万左右;月销百万是盈亏平衡线(来源:行业调研)。
这么看的话,典型门店与月销400万的优质门店样本不矛盾。
如果这个数据成立,意味着大部分新鲜零食门店在开业红利消退后,将直接面临亏损。
开业期的高客流有一部分是被控流和从众效应制造出来的,用这段被放大的样本去消化短保损耗,本身就是一个不可持续的模型。
信号三:资本在用脚投票。
金粒门、几多全、一栗均在接洽A轮融资,估值区间20到30亿元,但融资进展并不顺利。
投资人的犹豫集中在“单店模型能否支撑连锁估值”——高毛利背后是高租金、高人力、高损耗的成本压力。
绝味食品在互动易回复投资者提问时表示(2026-09):“目前新鲜零食仍处于模式验证和探索阶段,公司会结合试点情况持续评估。
”在赛道普遍扩张时,这种表态反而显得更克制。
结论:排队是现象,模式是问题,消费者才是答案 排队、选品、供应链、损耗、复购——所有这些加在一起,才构成一个完整的模型。
而金粒门现在真正被验证的,只有“排队”这一件事。
要判断金粒门是不是昙花一现,核心是看消费者下次还会不会来。
那么复购的驱动力,归根到底只有两个——要么好吃到让人不在乎排队和价格,要么独特到别人替不了。
金粒门现在火,证明不了这套模式已经赢了。
它更像被几个东西硬凑出来的场面:点位密、人流量大、小店控着进店节奏、大家看别人排队也跟着排。
排队是表面现象,短保是它的打法,复购才是最有看头的地方。
生死线在顾客出门之后:他还愿不愿意再来,愿不愿意跟朋友说一句“这家真好吃”。
数据来源附录: 金粒门短保占比近50%、贡献超60%销售额、SKU约180—200个、自研自产超90%:品牌公开信息(2026-09-28,观点地产网) 金粒门客单价45—60元,约为量贩零食1.5—2倍:行业公开数据 新鲜零食平均损耗率8%—15%,传统零食约1%—3%:行业研报及公开报道 金粒门1月食安事件、1200万赔付:光明网(2026-01-14) 华创证券调研:优质门店月销400万以上、毛利率35%—40%,会员复购率超60%(2026-09) 虎嗅调研:典型门店前三月月销超百万、第四月约70万;月销百万为盈亏平衡线(2026-09) 几多全门店超200家、计划新增600—1000家:虎嗅、钛媒体(2026-09) 东方证券“不可能三角”:东方证券研报 金粒门、几多全、一栗A轮估值20—30亿:第一财经商业数据中心(2026-09-15) 绝味食品投资者回应:互动易投资者关系记录(2026-09) “逛一家等于逛十家”:杭州余杭时报(2026-09-29) 购物袋二手加价:消费者称,社交平台(2026-09) 点击「推荐❤」,锦鲤附身! END -