日本巨头:突然对华芯片原料减供!中国:行,两天极限国产替代!
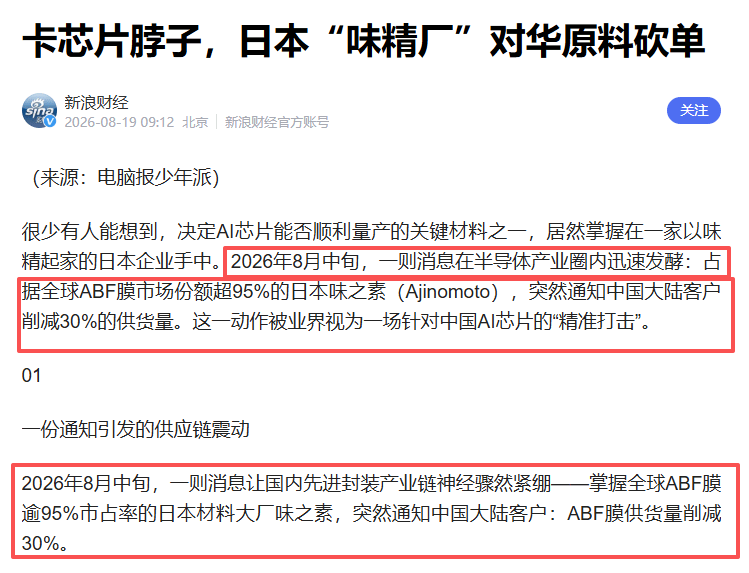
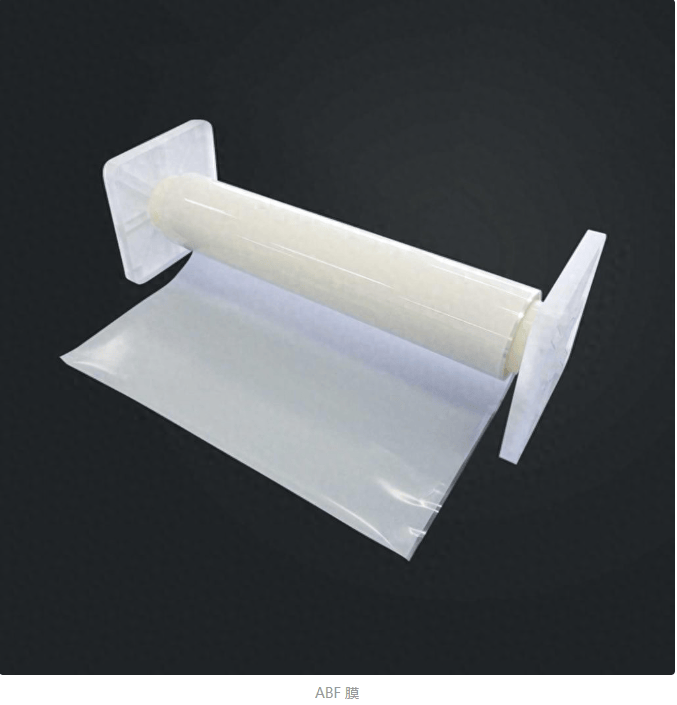
一层薄薄的芯片材料,正在牵动全球半导体产业链,8月中旬,有消息称,日本味之素调整对中国大陆客户的ABF膜供应,部分客户供应量减少约30%,交付周期拉长,产品价格也出现上涨。
消息传出后,很多人才发现,芯片竞争并不只是比谁能造出先进芯片,背后的高端材料同样决定着产业链安全。
更受关注的是,网络上流传“中国两天完成ABF膜国产替代”。
这句话听起来很震撼,但实际情况并不是两天时间完成一项高端材料革命,而是中国企业快速启动备用方案,让国产材料进入测试、验证和试产阶段。
这场变化背后,是一场从“依赖单一供应”到“寻找第二选择”的产业调整。
很多人认识味之素,是因为它生产调味品,但在半导体领域,味之素还有另一个身份——高端电子材料供应商。
它研发的ABF膜,是先进封装领域的重要材料,主要用于FC-BGA封装基板,是高性能芯片不可缺少的一环。
维基百科
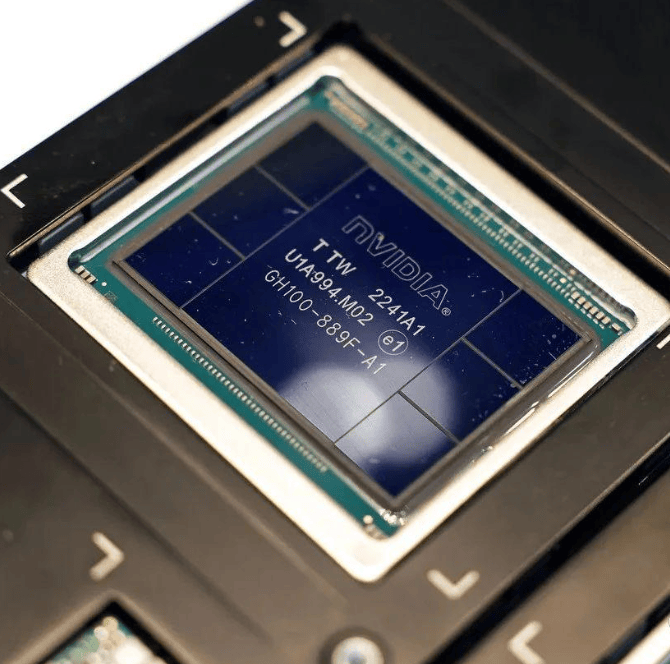
英伟达、AMD、高通等企业设计出的高性能芯片,并不是完成晶圆制造就结束,还需要经过封装,才能进入AI服务器、数据中心等设备。
简单来说,芯片负责高速计算,ABF载板则像连接芯片和外部系统的高速通道。
随着AI算力需求的不断增长,芯片内部线路越来越复杂,对材料要求也越来越高。
ABF膜需要承受高温、高速信号传输以及长期运行压力。
一旦关键材料供应出现变化,影响的不只是某一家企业,而可能波及整个产业链。
味之素真正的优势,也不只是一个配方,而是多年积累形成的完整体系。
从原材料控制,到生产工艺,再到和封装企业长期磨合,这些经验不是实验室做出样品就能复制的。
半导体材料行业有一个现实规律,不是没人能做,而是客户不敢轻易换。
过去国产材料并不是没有布局,而是缺少进入高端产线的机会。
很多国产企业就像坐在替补席上的球员,有技术、有产品,却缺少真正的比赛环境。
供应链变化,让这个局面开始改变,所谓“两天国产替代”,更多意味着企业快速启动应急流程,把国产方案推向测试环节,包括样品验证、设备调整、工艺优化和小批量试产。
事实上,中国企业并不是今天才开始布局ABF相关材料。
近年来,华正新材、生益科技、宏昌电子、莲花控股等企业,都在这一领域持续研发。
其中,华正新材布局CBF积层膜路线,生益科技推进类ABF树脂膜研发,宏昌电子涉及电子级环氧树脂材料,莲花控股推进NBF型积层膜商业化。
这些企业过去面临的最大问题,并不是完全没有技术,而是缺少市场验证机会,半导体材料进入供应链,需要经过严格测试。
封装厂需要验证压合温度、固化时间、钻孔参数,芯片企业还要观察高温、高湿以及长期运行后的可靠性。
换材料并不是换一张标签那么简单,背后牵动的是整条生产流程。
但危机往往也是产业升级的催化剂,当进口材料供应稳定时,下游企业通常更愿意使用成熟方案,当供应出现变化,国产材料就有机会进入真实生产环境,在实践中不断优化。
类似情况,在全球半导体产业中并非首次出现。
2019年,日本曾限制对韩国出口部分半导体关键材料,包括光刻胶、高纯氟化氢等产品,三星、SK海力士生产节奏受到影响。
这也让全球产业链看到,一些看似不起眼的材料,同样可能成为制造体系中的关键节点。
面对供应风险,中国采取的方式并不是单一路径,而是多方面推进。
一方面,通过日本、韩国、欧美以及国内企业建立多元供应体系,降低单一来源依赖,另一方面,通过安全库存争取缓冲时间,同时推动企业、高校、科研机构联合攻关。
ABF膜事件的意义,不是两天创造了一场材料革命,而是让国产材料从“备用选项”逐渐走向“实际应用”。
过去,中国企业使用进口材料,是因为成熟和稳定,未来,拥有国产替代方案,是为了让供应链更加安全。
半导体竞争,最终拼的不只是芯片性能,更是材料、工艺和完整产业链能力。
一层薄膜背后,是全球制造体系的一场较量,掌握关键环节,才能在未来竞争中拥有更多主动空间。