贸易战打到现在,事实已证明:中国离得开美国,美国也离得开中国
从2018年第一次擦枪走火算起,中美贸易摩擦已经断断续续走过了八年多。
回过头审视这轮从2025年初骤然升级、又在2025年10月釜山会晤后逐步降温、并在2026年9月延长至2027年1月的博弈周期,一个越来越清晰的判断浮出水面:中国离得开美国,美国也离得开中国。
全球经济并未因此崩塌,两个经济体也没有因彼此的疏远而伤筋动骨。
如果把这场博弈放到博弈论的框架里去看,很多让人一时看不懂的操作,其实都能找到自洽的逻辑。
囚徒困境是这套理论的起点。
它的核心在于:无论对方作何选择,从个体角度看,选择背叛总能获得比合作更好的个人结果。
如果对方合作,己方背叛可获得5分,优于合作所得的3分;如果对方背叛,己方背叛可获得1分,也优于合作所得的0分。

于是,背叛就成了每个理性个体的"优势策略"。
可当双方都追求个人最优时,结果却是双方各得1分,远差于双方合作时的3分。
这就是囚徒困境的荒诞之处——个体理性导致了集体非理性。
这种状态在博弈论里叫纳什均衡,意思是任何一方都无法通过单方面改变策略来改善自己的收益。
但囚徒困境模型描述的其实是一次性互动。
现实世界中的许多互动,特别是国际关系中的互动,都是重复发生的。
当囚徒困境被重复进行多次时,就构成了迭代囚徒困境。
重复互动极大地改变了博弈的性质。
参与者拥有了"记忆",可以根据对手之前的行为来调整策略,这让"声誉"和"互惠"成为可能。
今天的行为会影响未来的结果,因为对手可能会在下一轮进行报复,也可能会继续回报。
这种对未来结果的预期,被称作"未来的阴影"。
参与者越看重未来的收益,就越有可能在当前选择合作。
Axelrod在1980年组织的经典竞赛中,表现最好的策略是"以牙还牙",规则简单到只有两句话:第一步选择合作,之后每一轮都模仿对手上一轮的行动。
对手上一轮合作,这一轮就合作;对手上一轮背叛,这一轮就背叛。
就这么一套朴素的策略,居然打败了各种复杂的算法。
它的四个特质——善意、可激怒、宽容、清晰——在长期互动中被证明是最稳健的组合。
把这套框架代入中美贸易博弈,很多事情就说得通了。
2018年那一轮和2025年这一轮,看上去都是加关税、反关税、你来我往,但内在逻辑并不相同。
2025年这一轮,中国采取的是典型的对等反制思路:你加多少,我加多少;你加什么,我加什么。
这本质上就是"以牙还牙"策略——既不主动挑起冲突,也不容忍单方面的背叛,用明确、克制、可预期的回应向对方传递信号。
中国的经济准备也做得比2018年那时更充分,稀土、农产品、金融资产配置等多个维度都留了牌。
对等反制真正的意义,不只在经济上直接的杀伤力,更在于维持力量均衡。
只有当双方都清楚对方有能力也有意愿反制,谈判桌上摆出的筹码才是真实筹码。
如果一方摸清了另一方"只会喊、不敢打"的底,那所谓谈判就变成了单方面的压榨。
这也是为什么,很多时候不打疼对方,反而谈不下来。
从结果上看,这一轮贸易战各方是有得有失的。
真正吃到红利的,是东盟和非洲。
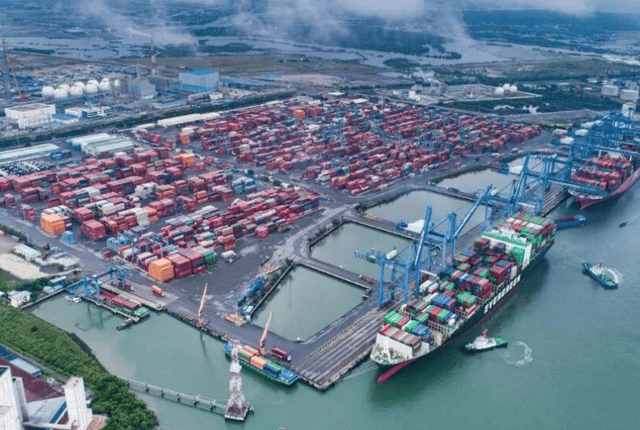
2025年4月以来,东盟对美出口份额显著上升,美国从东盟进口增速一度保持在30%左右,东盟占美国进口份额一度攀升至14%。
同期中国对美出口份额则一度下滑至9%,回落约4.4个百分点。
原因不复杂:东盟平均关税约20%,中国平均关税一度接近50%,地理邻近加上关税税率差,让东盟结结实实吃到一轮转口红利。
越南表现最亮眼,GDP同比增速一度达到7.5%,政府投资增速约27.5%,外商直接投资增速8.8%,都创下近五年新高。
但东盟真的能替代中国吗?短期内很难。
中国对美出口是下降了,可对东盟出口却在大幅上升,基本弥补了对美的下滑。
中国和东盟之间早已形成较为成熟的产业分工,中国稳居中上游,东盟位于中下游。
2025年上半年中国对东盟出口增长12%,其中10个百分点由中间品和资本品拉动,背后是中国企业赴当地建厂所需要的机床、机器设备、原材料。
以纺织为例,越南生产了全球四分之一的鞋靴,但80%的原坯纱和70%的布料仍需从中国进口。
少了重化工这条中上游命脉,东南亚顶多是"世界组装厂",不是"世界工厂"。

非洲是另一个受益方。
中非贸易的多元性甚至比中国—东盟更明显:对利比里亚以船舶为主,对几内亚以矿业机械为主,对尼日利亚则以汽车、机器设备、电信设备为主。
中国占非洲进口份额已达到四分之一,较2019年提升约6个百分点,德法则相应萎缩。
真正被夹在中间受损的,是欧盟和日韩。
欧盟能源依赖俄罗斯,产业上被中国挤压,地缘政治上又受美国压制,内部还各说各话,始终没搞清楚自己究竟是坐在桌上,还是摆在菜单上,外交摇摆之间错失了很多机会。
日韩同样在美国关税清单上,处境甚至更被动。
回到博弈论的视角,沟通机制在整个过程中至关重要。
双方需要有效的沟通渠道,才能避免误判,避免小摩擦升级成大冲突。
2018年到2020年那一轮博弈中,双方经过多轮加码与谈判,最终在2020年1月签署第一阶段协议,但协议签署后的执行情况说明,缺乏持续沟通和信任基础的协议,很难真正解决核心矛盾。
这一轮也一样,任何一方对对方反制决心和承受能力的错误估计,都可能把局势推到危险的位置。
好在这一次,两边都表现出了相当克制的一面。
经过2025年5月日内瓦谈判、2025年8月延期休战、2025年10月30日双方元首釜山会晤达成的一年休战协议之后,中美关系在2025年末逐步转稳。
休战协议原定于2026年11月10日到期,但双方在2026年9月底的华盛顿磋商中,又将休战期延长至2027年1月10日,并公布了约300亿美元非敏感商品的互降关税清单,中国同意在稀土、关键矿产领域暂停部分出口管制,美国方面则下调了芬太尼相关关税。
整个节奏,几乎就是一场标准的迭代博弈——先测底牌,再释放合作信号,再对不合作行为立即回应,最后在一个双方都能接受的均衡点上暂停。
复合囚徒困境模型虽然有力,但也不是万能的。
现实中的博弈远比模型复杂,参与者并非完全理性,收益矩阵也不是固定不变,国内政治、舆论压力、第三方力量都会介入其中。
全球供应链上的其他经济体、盟友体系、多边机制,都会影响双方的选择。
所以博弈模型的价值在于揭示合作演化的底层逻辑,但不能机械套用。
哪些议题可以让步,哪些议题必须坚守,最终还是要看双方对自身承受能力和对方承受能力的现实判断。
有一个说法值得咂摸:此时此刻,中美双方可能都相信时间站在自己这一边。
如果这个判断成立,那么中美冲突的烈度在短中期内应该是可控的,因为双方都倾向于把决定性对抗推迟到未来更有利的时点。
对普通人而言,这样的可控性未尝不是好事。
但长期看,双方的结构性分歧仍然存在,博弈还会以反复缠斗的形式延续下去,任何一次阶段性休战都不该被误读为矛盾的根本解决。
从更宏观的层面看,中美这一轮博弈中,两国其实都不算真正的输家。
美国作为最大消费国,通过关税进行财富再分配,虽然大部分关税成本最终由本国企业和居民承担,但仍收获了可观的财政收入,也顺势从盟友身上做了不少文章。
中国这边,出口保持了相当的韧性,2025年全年出口同比增长5.5%,贸易顺差突破1万亿美元,对经济增长贡献率超过30%。
如今的中国出口早已不是当年低价、低端、劳动密集型的老形象,而是技术密集、知识密集、资本密集型的,集中在中上游中间品和资本品。
中国工业产值目前约占全球35%,制造业门类齐全、产业链完整,这才是应对外部压力的真正底气。
未来的空间还很大。
东盟方向,中国企业需要继续推进产业深化,帮助当地补齐基础设施和能源短板。
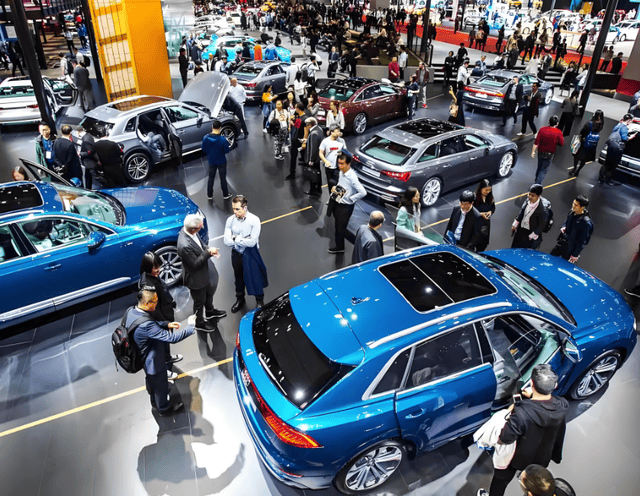
欧盟方向,汽车领域已经出现新的合作范式——中国车企与欧洲品牌合资、赴匈牙利建厂,欧洲品牌反向借用中国电动车平台开发新车,中国正从赚商品贸易顺差,逐步转向赚服务贸易和技术授权顺差。
服务贸易也是新的增长点,2025年上半年中国旅游服务贸易出口增长62.9%,短视频、网剧、游戏在欧美市场持续走俏,《黑神话:悟空》等国产作品在全球屡获大奖。
一个国家由大走向强的路径大抵如此:先是商品走出去,然后是品牌走出去,再是品牌所承载的文化与价值观走出去。
就这一进程而言,中国的路还长,但方向是清楚的。
八年博弈打到现在,最扎实的一条经验是:全球供应链重构不可逆,但"去中国化"成本高得吓人,反噬也很明显,美国推动制造业回流、转向东南亚采购,只能是补位而不是替代。
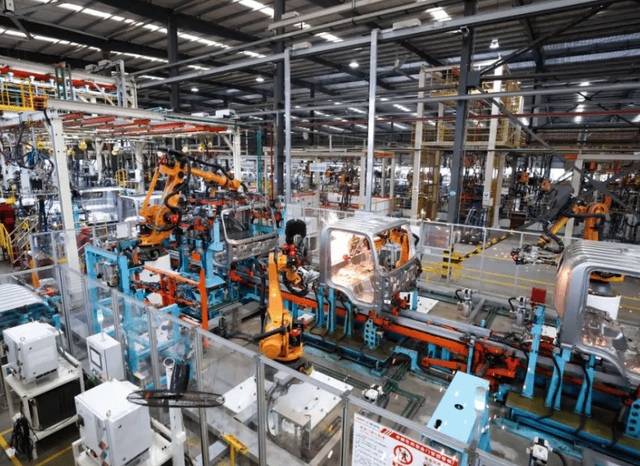
中国对美出口依赖度已降至个位数区间,大豆、油气等大宗品来源多元化基本完成,产业链关键环节的本土替代率明显提升。
贸易战倒逼产业升级加速,芯片、人工智能、量子等领域的国产化率持续爬升,新兴市场份额同步扩大。
美国在高科技领域的封锁短期难以松动,政策摇摆性也不会消失,但G2格局已然成型,双方都不敢也不愿轻易掀桌子。
两国经济体量足以牵动世界格局,却远没到彼此缺一不可的程度。
这大概就是这场持续八年的博弈,交给所有人最朴素的一条答案。