日本政坛大地震!高市内阁全员递交辞呈大换血!日本要变天了?
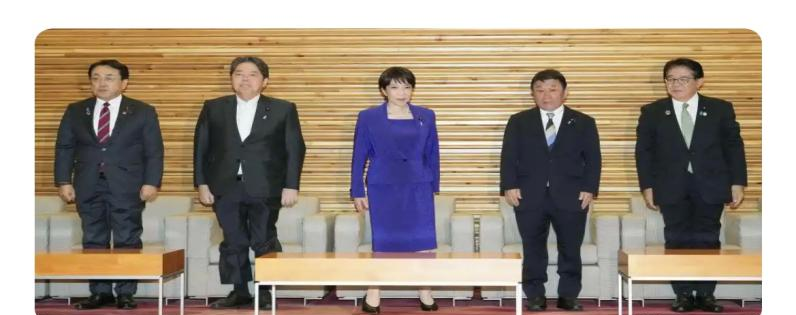
九月十七日,高市早苗率领内阁集体辞职的消息像一颗石子,投入平静的日本政坛,激起了一层涟漪。
我当时的第一反应是:这究竟是怎么回事?仔细分析下来,才发现这更像一场精心策划的格式化重启,为后续的政治布局做准备。
毕竟,在她执政快一年之际,这样的程序操作,是宪法框架下最稳妥的选择。
令人意外的是,关键人物并没有变动,内阁官房长官木原稔、外务大臣茂木敏充、防卫大臣小泉进次郎,以及负责对美经贸谈判的经济产业大臣赤泽亮正,都继续坚守岗位。
这不禁让人思考,高市早苗究竟在图谋什么?
今年七月,她的支持率跌破了50%的心理防线,仅剩49%,这在保守的日本政坛,几乎是一场灾难。
相关新闻的负面评价更是铺天盖地,支持率骤降了整整12个百分点,创下了上任以来的最低纪录。
首相的支持率一旦滑入危险水域,可供选择的招数就屈指可数了。
这次内阁改组,无疑是成本最低的选择,既无需解散国会重新选举,又能换一批新鲜血液,以此试图蒙混过关,博取民众的理解。
曾经,维新会更像是一个为安倍政府呐喊助威的啦啦队,输赢都不用负责。
如今,他们直接成为政坛中的队友,赢了同享荣耀,输了共担责任。
我认为高市此次的举动,既是为了确保秋季临时国会中关键法案的顺利通过,也是为了在明年的自民党总裁选举中,提前将维新会牢牢绑在自己的身边,为其未来扫清障碍。
原本我以为内阁改组的消息会刺激日元和日经指数上涨,结果却出乎意料。
十七日当天,日经225指数微幅上涨了0.3%,仅报64136.25点,甚至游戏和医药板块反而领涨,与内阁改组毫无关联。
更令人费解的是,日元汇率也异常稳定,美元兑日元徘徊在153附近,而财务大臣片山皋月就被问及汇率问题,竟直接回避。
这恐怕是重创高市早苗的心里:投资者根本就没有把这次调整放在心上。
她提出的负责任的积极财政,简单来说就是大手笔地进行投资,同时大幅减税。
按照七月份制定的方针,到2040年,官民投资将超过370万亿日元,力图将名义GDP推向1100万亿,此外,还计划在2027年4月起将食品消费税从8%下调至1%。
问题随之而来:这笔巨款从何而来?
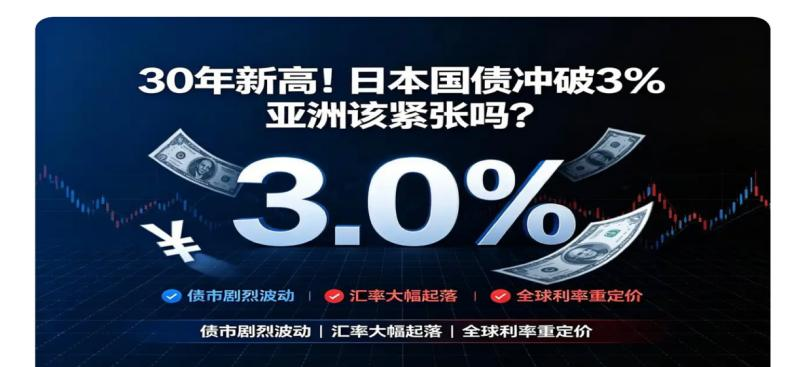
日本政府公布的财政账目,让我不禁捏了一把汗。
截至2026年3月底,日本的国债已经累积到1343.84万亿日元,连续十年刷新历史记录。
食品消费税下调之后,每年将损失4.3万亿的税收。
政府嘴上说着不依赖赤字国债,但资金的来源究竟在哪里?这恐怕只能等到年底的预算编纂才能最终揭晓。
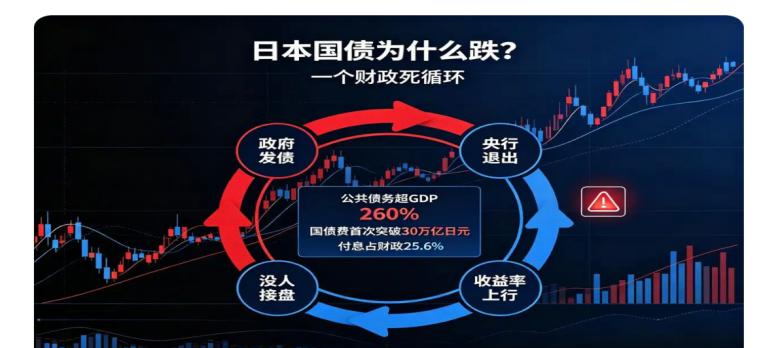
国际货币基金组织(IMF)早在今年二月份就发出了警告,认为这种缺乏针对性的减税措施将压缩财政空间,并预测到2031年利息支出将翻一番。
当然,我也要说一句公道话,许多人解读日本经济新闻时,容易忽略一个重要的背景因素:日本的基本面实际上并不差。
今年二季度,实际GDP环比增长了0.4%,年化达到1.4%,甚至比最初的预测还要高。
设备投资呈现上升趋势,名义工资更是创下了近三十年来最大涨幅。
但让我最为担忧的是,经济在复苏的同时,财政却在恶化。
在经济向好的情况下,理应抓紧时间修补财政,留出一定的缓冲空间。
然而,高市早苗却在经济稍有起色时,就急于推行扩张性的政策和减税措施。
虽然短期内或许能讨好选民,拉高支持率,但从长远来看,这难道不是将日本财政一步步推向深渊吗?不少经济学家批评她打着继承安倍的旗号,却无力应对老龄化、高债务、弱日元和产业转型缓慢等诸多难题,副作用只会越来越明显,对此,我深表认同。
总而言之,高市早苗这次内阁改组,虽然表面上是例行操作,但却将她的政治困境赤裸裸地暴露了出来。
我认为,她的政治生命,很大程度上取决于她能否持续承诺经济刺激措施来维持支持率。
然而,日本的财政已经不堪重负,难以支撑更大的盘子。
将维新会拉进来,或许在短期内能够稳住国会的阵脚,但代价却是未来政策空间将受到联盟内部力量的牵制。
一旦经济数据出现下滑,或者市场对日本财政的信心动摇,她所能发挥的余地将非常有限。
对于我们这些关注国际经济市场的观察者来说,接下来的关键在于密切关注两个变量:秋季临时国会中关于消费税减税法案的审议情况,以及日本央行在九月份是否会加息,以及后续的政策走向。
这两个因素,基本决定了日元和日债在未来几个月的走势。
至于高市早苗未来的道路,我尚难预知,但我坚信,如果她继续固执己见,将给日本经济带来更加沉重的打击。
作为普通人,我们能做的,就是静静地观察,并期待着未来的发展。