欧盟下最后通牒!要求中国办成一件事,商务部直接怼回去了!
九月初的柏林,欧盟贸易委员谢夫乔维奇的一席话,像一颗投入平静湖面的石子,激起了波澜。
他直言要中国承诺处理日益扩大的贸易失衡,并定下了10月初的行动方案截止日期,甚至放出亲自来北京的信誓旦旦。
这番强硬表态,无疑将中欧贸易摩擦推向了一个新的高点,也让不少人不禁思考:这场博弈,究竟走向何方?
而到了2026年上半年,这个数字又膨胀了9%。
算下来,每天几乎要掉进欧洲的账户里近10亿欧元。
27个欧盟成员国,无一例外地对华呈现逆差。
这些数字,如同赤裸裸的账单,真真切切地刺痛了欧洲的神经。
然而,问题的关键并非这些数字本身,而在于这笔巨额逆差是如何被积累起来的。
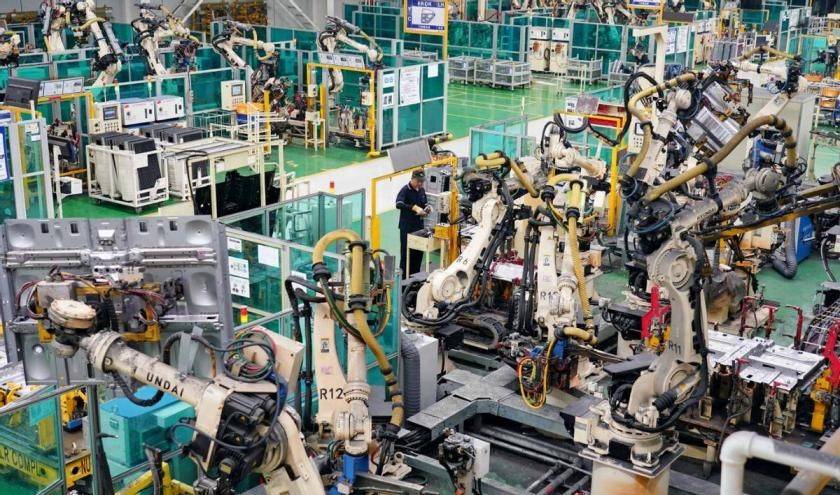
过去的一年,中国对欧出口的纺织品、化工产品、塑料制品、机械设备,乃至电池和电动汽车,都呈现出井喷式增长。
正值欧洲积极推进绿色转型和数字转型,对这些产品的需求旺盛,而恰当好处的中国供给,使得欧洲企业在价格、质量和效率等方面获得了极具竞争力的选择。
简单地归咎于产能过剩,显然是远远不够的。
谢夫乔维奇提出了应对逆差扩大、消除欧盟产品在华市场壁垒、以及提高中国稀土等关键资源出口政策透明度三个核心诉求,特别是稀土出口管制,成为了欧盟当前供应链焦虑的导火索,2025年4月中国对稀土实施出口限制后,这种焦虑更是直线上升。
更深层的原因在于,欧洲制造业的核心竞争力正经历着悄无声息的滑坡。
高企的能源价格、持续不足的创新投入、僵化的劳动力市场,这些结构性问题像慢性病一样侵蚀着欧洲产业的活力。
以德国为例,曾经的汽车强国,其在中国市场的份额正在急剧萎缩:大众二季度的销量暴跌37%,宝马和奔驰的跌幅也都超过了30%。
这难道是中国的掠夺吗?不,这是欧洲自身没有跟上时代步伐的必然结果。
更值得注意的是,谢夫乔维奇自己也坦诚地承认,贸易多元化会增加额外成本,而对中国出口进行限制,很可能会推高物价,损害消费者利益。
这番话掷地有声,如果真的断绝了中国出口,欧洲民众的日常消费和工业生产都会受到严重冲击。

在6月的欧洲峰会上,27个成员国对中国贸易政策的立场就出现了难以调和的分歧。
德国经济部长访华时,明确表达了德国企业对中国互利发展的强烈期盼,而斯洛伐克总理菲佐则直接表示不支持将中国视作竞争对手。
布鲁塞尔的呼声震天,但地方各国却各自为政,各盘算着自己的利益。
即便冯德莱恩在8月27日公开呼吁中国兑现贸易承诺,并威胁采取行动,也难以形成统一的欧盟立场。
德国经济部长哈贝克结束了对华之行后,也同样强调德国企业对中国互利发展的期待。
德国总理默茨也在多个场合强调,对华贸易对德国经济至关重要,不可轻易动摇。
更令人侧目的是,作为欧盟理事会轮值主席国的匈牙利,总理欧尔班早已明确表示,欧盟不应与中国对抗,而应寻求合作。
西班牙首相桑切斯也多次强调,欧盟需要在华沙和布鲁塞尔之间寻求务实平衡,找到一条稳健的道路。
这些分歧,根源在于每个国家在华利益千差万别。
尽管德国汽车在华份额下滑,但其绝对销售量仍然巨大。
匈牙利是中国电池企业的重要投资目的地,宁德时代、亿纬锂能等巨头都在匈牙利设立工厂,并积极投资扩张。
而西班牙则正与中国积极洽谈新能源汽车领域的合作机会。

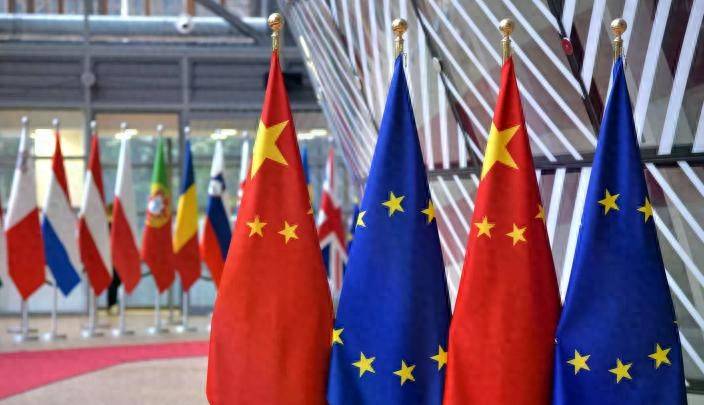
商务部已经明确表态,中欧各层级的磋商应坚持平等原则,不能单方面提出苛求,甚至以关闭市场做筹码。
中欧贸易投资磋商机制已正式启动,涵盖贸易和投资平衡、出口管制、知识产权、WTO改革等四大板块。
中方愿进行对话,但绝不会在压力下做出损害自身利益的让步。
环球时报的社评直言不讳地指出:挥舞着大棒喊对话,也唬不住中国。
欧洲产业竞争力下滑的症结,在于其自身:能源政策失误、创新投入不足、劳动力市场僵化。
试图通过限出口来解决逆差问题的做法,无异于缘木求鱼。
而时间节点,也注定了这场博弈的复杂性。
在11月的投票中,欧盟27个成员国将就对华电动汽车反补贴关税做出最终决定,这将直接决定是否将临时关税转为长期的五年正式关税。
10月,正是谈判的最后窗口期。
所谓的最后通牒,与其说是坚定的决心,不如说是被时间紧迫感裹挟下的焦虑情绪的体现。
十月即将到来,谢夫乔维奇的北京之行,这场最后通牒的戏码,最终将走向何处?最可能的结局,是各退一步,各找寻台阶。
中国或许可以在扩大进口、改善营商环境等方面做出一定承诺,比如增加对欧洲农产品、医疗器械、高端装备的采购。
欧盟则可以暂时搁置一些更为激进的反制措施,为谈判留出空间。
双方都希望能通过妥协来维护自身面子,对内进行合理解释。
然而,这一切的前提,都取决于欧盟能否放下最后通牒的姿态,回归平等协商的原则。
如果谢夫乔维奇携带的是一份最后通牒,而非一份谈判清单,那么,这场博弈大概率会以空手而归收场。
反之,如果双方能够以务实的态度,共同探讨解决方案,那么,仍然存在许多可能性。
毕竟,市场规律不会因为政客的威胁而改变。
欧洲消费者依然每天都在用真金白银购买中国的商品,而这,比任何截止日期都更具有说服力。