日本财相挨骂两小时
文|陆弃
9月2日,日本时事社援引美国媒体报道,披露了美国财政部长贝森特今年5月访问日本期间的一段争议性谈话。
据报道,5月11日晚,贝森特与日本财务大臣片山皋月共进晚餐时,花费两个多小时表达对高市早苗政府经济政策的不满,尤其质疑日本为何容忍日元持续贬值,以及为什么日本央行没有更大的政策自主空间。
几个月过去,日元再次逼近160日元兑1美元,7月底美日罕见联合干预带来的升值效果迅速消退,日本政府面对的已经不只是汇率问题,而是财政扩张、货币政策与通胀压力彼此纠缠的结构性难题。

贝森特真正不满的,恐怕并不是某一次汇率波动,而是日本长期以来形成的经济政策组合。
日元贬值能够改善出口企业的海外收益,却会提高能源、食品和原材料的进口成本;宽松货币能够降低政府融资压力,却也容易扩大与美国的利差,进一步刺激资金流出日本;扩大财政支出可以在短期内托举需求,却又可能推高国债收益率,让市场重新审视日本庞大的债务负担。
几个政策目标彼此牵制,最终把日元推到了今天的敏感位置。
从市场表现看,7月底的美日联合干预已经说明问题的严重程度。
此前日元一度跌至164日元附近,日本与美国采取协调行动后,汇率明显反弹,但这种改善并没有持续太久。
到8月底,日元重新逼近160关口。
路透社9月1日报道,美日双方已经同意继续协调,以防止日元出现“无序”波动,同时市场越来越关注日本央行是否会在9月进一步加息。
这意味着,单纯依靠外汇市场干预已经越来越难以改变市场对日本经济基本面的判断。
问题也因此回到了日本央行。
过去多年,日本经济长期受通缩困扰,超低利率甚至负利率曾经被视为摆脱通缩的重要工具。
如今情况发生变化,物价上涨已经重新成为政策压力,日元贬值又进一步推高进口价格。
日本央行如果继续维持相对宽松的政策,利差可能继续压低日元;如果加快加息,虽然有助于支撑汇率,却可能增加企业融资成本和政府债务利息支出,并对本就脆弱的经济增长形成压力。
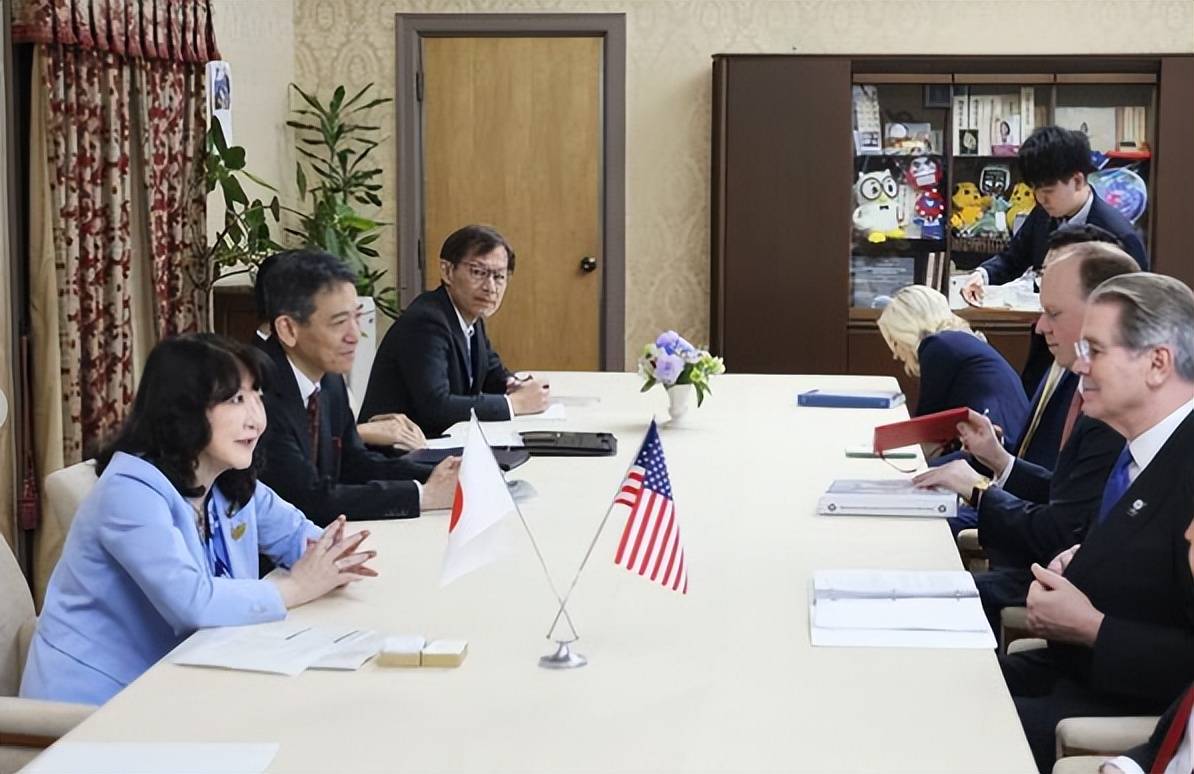
高市政府提出的“负责任的积极财政”,恰好又把这一矛盾进一步放大。
扩大财政支出可以刺激经济,但市场真正关心的是,这些支出能否形成足够的增长动能,以及日本政府能否同时控制债务率。
如果财政扩张速度超过市场对经济增长的预期,日本国债收益率就可能上升。
新闻素材显示,在全球债券遭遇抛售之际,日本10年期国债收益率已经升至30年来高位。
这不是一个孤立的债券市场现象,而是投资者开始同时重新定价日本的财政、货币和汇率风险。
因此,贝森特所谓“为什么日本央行不被赋予自主性”,其背后实际上存在一个更大的美国利益考量。
长期偏弱的日元不仅影响日本国内物价,也会影响美日贸易关系。
日元越弱,日本出口商品在国际市场上的价格竞争力越强,美国企业承受的竞争压力就越大。
特朗普政府此前一直对所谓“货币低估”保持高度敏感,美国财政部门如今要求日本通过更加正常化的货币政策支撑日元,本质上也是在重新塑造美日经济关系中的利益平衡。
但这里存在一个不能回避的问题:美国可以要求日本改变政策,却无法替日本承担政策转向的全部成本。
日本央行加息之后,日元未必能够按照预期持续升值,因为汇率从来不是由单一利率决定的。
日本财政状况、经济增长预期、全球资金流向以及美国自身利率水平,都会影响日元。
如果日本为了满足外部压力而过快加息,却导致国内需求受到打击,那么日元即使暂时走强,也可能付出经济增长放缓的代价。
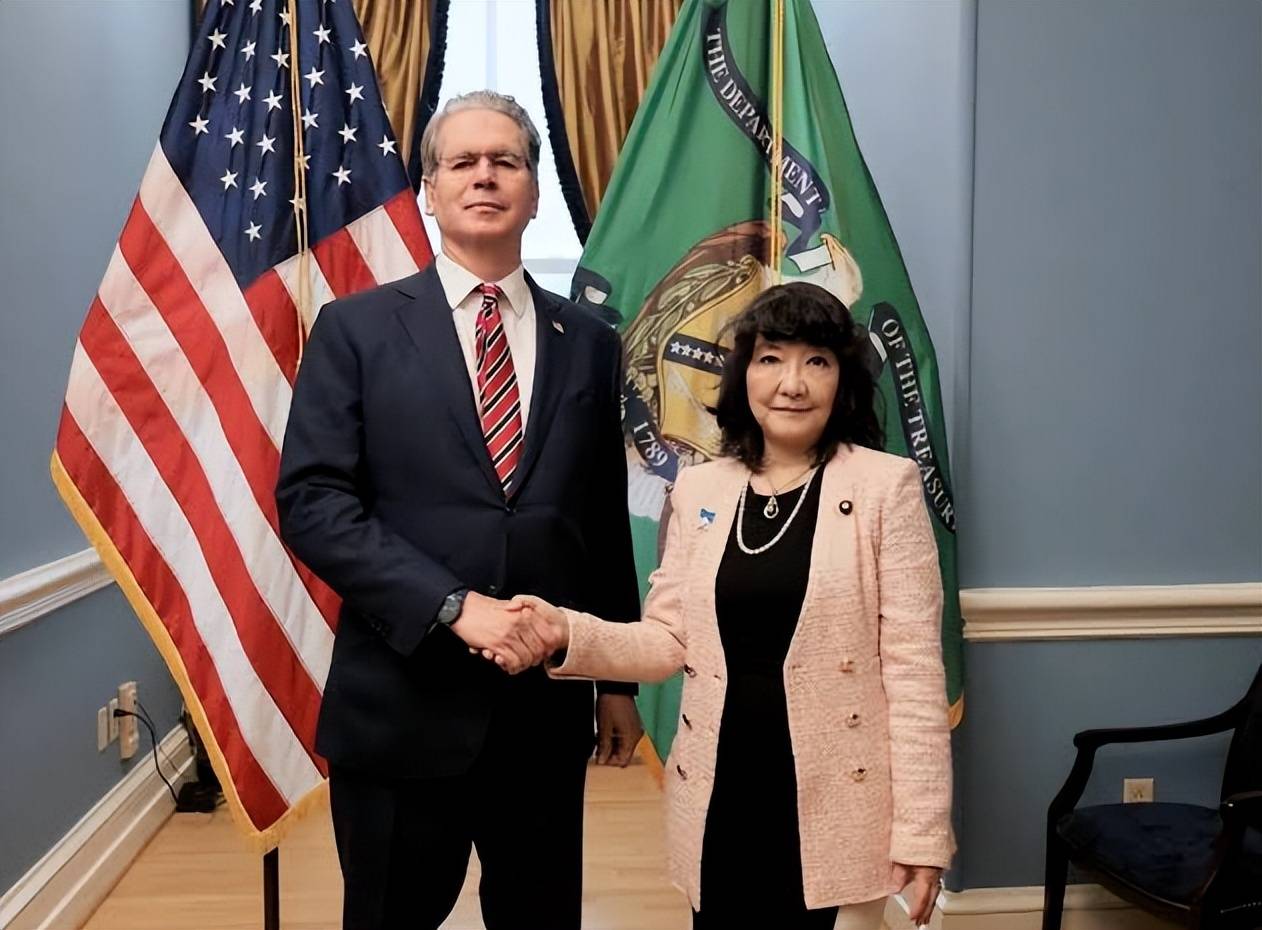
片山皋月否认贝森特曾直接建议日本央行加息,并强调货币政策属于日本央行职责范围,这个表态本身就说明东京非常清楚其中的政治敏感性。
货币政策独立性不是一句外交辞令,而是现代央行制度的基本原则。
日本可以与美国协调汇率市场,也可以讨论全球金融稳定,却很难接受由外国财政官员直接决定日本应该在什么时间、以什么幅度调整利率。
真正值得观察的,是日本是否已经到了必须重新选择政策组合的阶段。
外汇干预只能争取时间,财政刺激能够托住短期需求,却不能解决汇率与债务之间的深层矛盾;加息可能支撑日元,却又会提高整个经济体系的融资成本。
日本今天面对的并不是一道简单的“日元升还是不升”的选择题,而是在增长、物价、财政和货币自主性之间寻找新的平衡。