许家印的无期和易主的恒大人寿
保险八卦女”,
由业界贼有良心的八卦姐打造。
重要提示:
后找不到美腻专业的八卦姐?
表急,这样做,我们就不会走散在茫茫人海了:
点击标题下面蓝色的“保险八卦女”,
->点击右上角“...”->点选“★”。
昨天的大瓜,非“皮带哥”莫属。
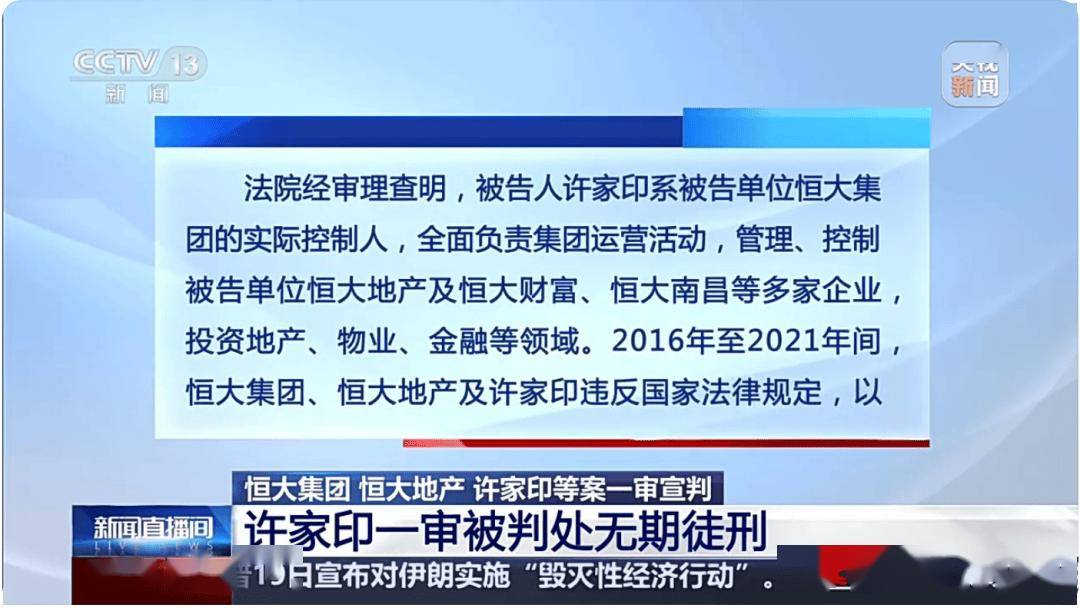
2026年8月20日上午,广东省深圳市中级人民法院对被告单位恒大集团有限公司(以下简称恒大集团)、被告单位恒大地产集团有限公司(以下简称恒大地产)、被告人许家印案进行一审公开宣判。
对恒大集团数罪并罚,判处罚金人民币88.2亿元;对恒大地产判处罚金人民币70亿元;对许家印数罪并罚,判处无期徒刑,剥夺政治权利终身,并处没收个人全部财产;对违法所得继续追缴,不足部分责令退赔。
眼看他起高楼宴宾客,如今楼塌人散。
网上盛传的,还有这张照片:
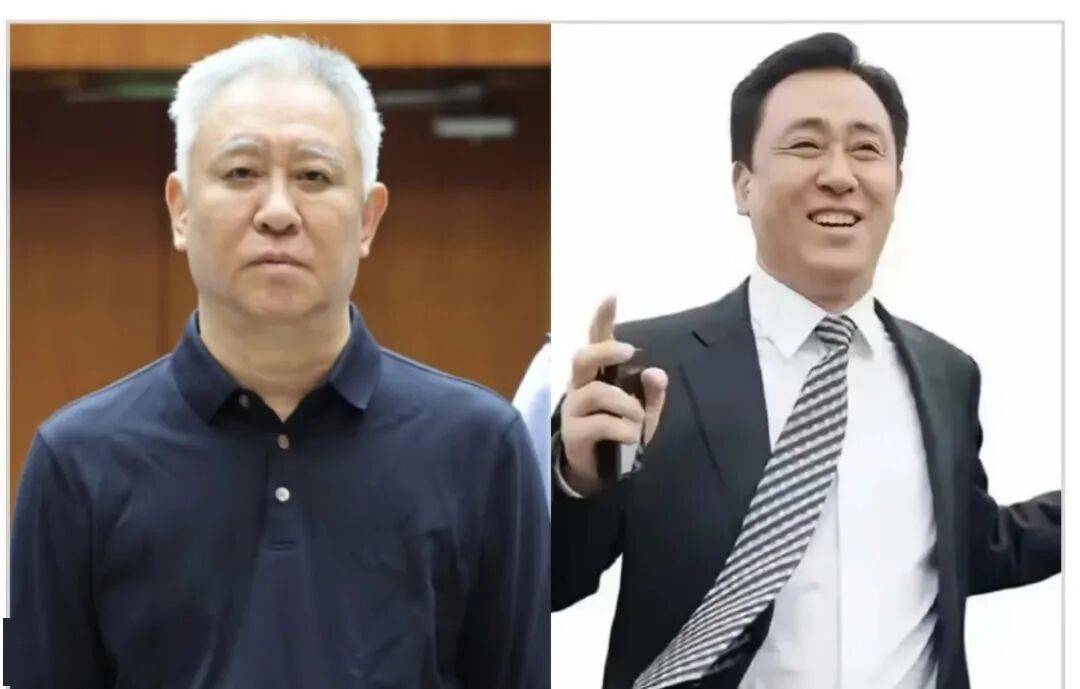
除了感慨和唏嘘,作为保险人,忍不住还是点开了“恒大人寿”的网站。
对不起,虽然之前写过恒大被转让之后的文章,但打开电脑的第一时间,输进去的还是恒大人寿,不知道是肌肉记忆,还是“恒大人寿”这四个字已经太具代表意义。
Anyways,打开首页,大大的弹屏:

那场巨大的变动,竟然已过去三年:
其后,恒大人寿变身为“海港人寿”,其股东和股权比例如下:
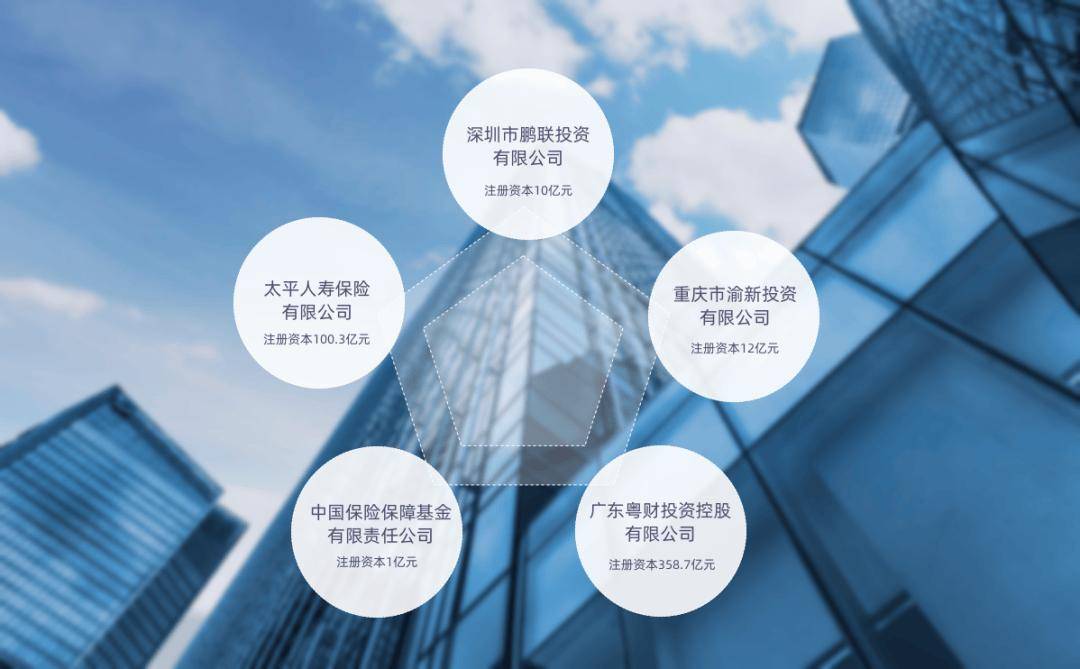
所以,按理来讲,许家印的新闻出来,和海港人寿本身并无直接关联。
但是相信不少人还是会发出这样的疑问:他进去了,当年我买的保单会不会有事?有没有保障,要不要退保?
于是,在不眠的早晨,再来“老调重弹“一下,温故而知新。
到底怎么看一家公司,这是一个很复杂的问题,我们也没有能力资源把一家公司分析得明明白白。
作为普通人,那就从可以公开获得的信息说一说:
公司股东、偿付力、风险综合评级、退保情况、处罚情况等,去公司官网找信息披露-偿付能力报告/年度信息披露报告,基本能获得概况。
而对于保险行业来讲,偿付能力和风险综合评级又具有典型的参考价值。
这些数据,你也不用花时间精力去一家家公司看,一旦公开披露,网上有的是平台帮你总结整理分析归纳。
八卦姐以前也是其中之一,最近懈怠许多,希望日后可以慢慢捡回来。
那么问题来了,假如是偿付能力良好的公司,可以放宽心,但假如已经亮起红灯,或购买保单的时候良好几年过去了出现问题,该怎么办。
首先,如果你已经买了这些公司的产品,还是保障类产品,比如重疾险、定期寿险或终身寿,那千万别着急退。
一方面是退保有损失,更重要的是,早年的产品,你现在买不回来了,当时预定利率高,相对便宜,而且重疾险还涉及到新旧定义。
抛开这些原因,你的身体状况可能也不如以前,年龄也大了保费也贵了,怎么看都是一笔不划算的买卖。
即便这些公司在理赔时候可能没那么爽气,但如果事实清晰、证据确凿,没有人敢无端拒赔的。
再退一万步来讲,如果这些公司到了清算的地步,这些保证利益型产品,给付的优先级也高于利益不确定性产品。
据《保险保障基金管理办法》相关条例:
第二十二条 被依法撤销或者依法实施破产的保险公司的清算资产不足以偿付人寿保险合同保单利益的,保险保障基金可以按照下列规则向保单受让公司提供救助:
(一)保单持有人为个人的,救助金额以转让后保单利益不超过转让前保单利益的90%为限;
(二)保单持有人为机构的,救助金额以转让后保单利益不超过转让前保单利益的80%为限;
(三)对保险合同中投资成分等的具体救助办法,另行制定。
除人寿保险合同外的其他长期人身保险合同,其救助标准按照人寿保险合同执行。
保险保障基金依照前款规定向保单受让公司提供救助的,救助金额应当以保护中小保单持有人权益以维护保险市场稳定,并根据保险保障基金资金状况为原则确定。
第二十三条 为保障保单持有人的合法权益,根据社会经济发展的实际情况,经国务院批准,国务院保险监督管理机构可会同有关部门适时调整保险保障基金的救助金额和比例。
所以这类产品,如果你要问我的意见,综合考虑以上因素,我觉得不要轻举妄动,否则,可能损失更大。
退一万步,即便是恒大人寿这样被接管、被更名的公司,目前客户利益也是受到保障继续按合同在履约的。
但如果是储蓄类产品,或者投资属性为主的产品,包括增额终身寿,分红或万能险,那情况可能就更复杂一点。
首先,浮动的部分,包括分红和万能险保证利率以上的部分,是不确定的,毕竟,某公司已经联系三年出现分红为0的情况了
;万能险也同理,不少公司的结算利率已经和保证利率一个水位线了;至于前些年卖得疯狂的增额终身寿,不管是3.0%还是2.5%,将来万一有风险,救助顺位和比例,应该会排在纯保障类产品之后。
那么问题来了,退or拿?这个问题真的没法回答,因为你大概率买的还是之前预定利率相对可观的产品,此时退保多少都会有损失,而且再买的产品,利益也会受影响。
到底要不要因为将来有可能发生的风险(概率还不确定)而提前止损,这是一个你自己才能做的决定。
当然,如果你打算买新产品,不管是保障类的还是投资属性更强的储蓄型的,我们可以慎重一些。
说到这里,可能有的人会说了,你讲半天有的没的,倒是说答案啊,产品还能不能买,买了的要不要退。
说到这里,肯定就不得不提保险业的最后防线——保险保障基金。
截至2025年6月底最新数据,人身保险保障基金余额1103.12亿,而寿险总资产大概36万亿。
所以,“买谁都一样,保险保障基金来兜底”,恐怕是行不通的。
再看新国十条,严监管、控风险仍是主线,而且第一次在官方层面提到了保险公司的退出机制:
强化分级分类监管。
健全保险机构监管评级制度,强化评级结果运用。
推动保险销售人员分级分类管理。
加强产品费差监管。
合理配置监管资源,实行高风险高强度监管、低风险低强度监管。
严防监管套利和监管真空。
健全市场退出机制。
对风险大、不具备持续经营能力的保险机构,收缴金融许可证,依法进入破产清算程序。
落实地方党委和政府风险处置属地责任,强化中央金融管理部门监管责任,协同推进风险处置。
虽然说,对于如何退出,相关利益怎么处理,并没有明确的规定,但是这个大方向已经非常清晰了。
传闻许久的保险法修订,不知道是否也在酝酿的道路中。
好孩子有奖励、坏孩子要惩罚。
劣币驱良币,这也不符合经济发展规律。
所以啊,现在这种情况下,买的时候谨慎一点,考虑得全面一点,买完之后踏实一点,将来利益受损的概率小一点。
以上,早安。
保险八卦女
二十余年保险产品经验,让你少走冤枉路。