东鹏饮料:特饮转负,“能量饮料一哥” 论为 “收息股”?
东鹏饮料:特饮转负,“能量饮料一哥” 论为 “收息股”?$东鹏饮料(605499.SH) $东鹏饮料(09980.HK)
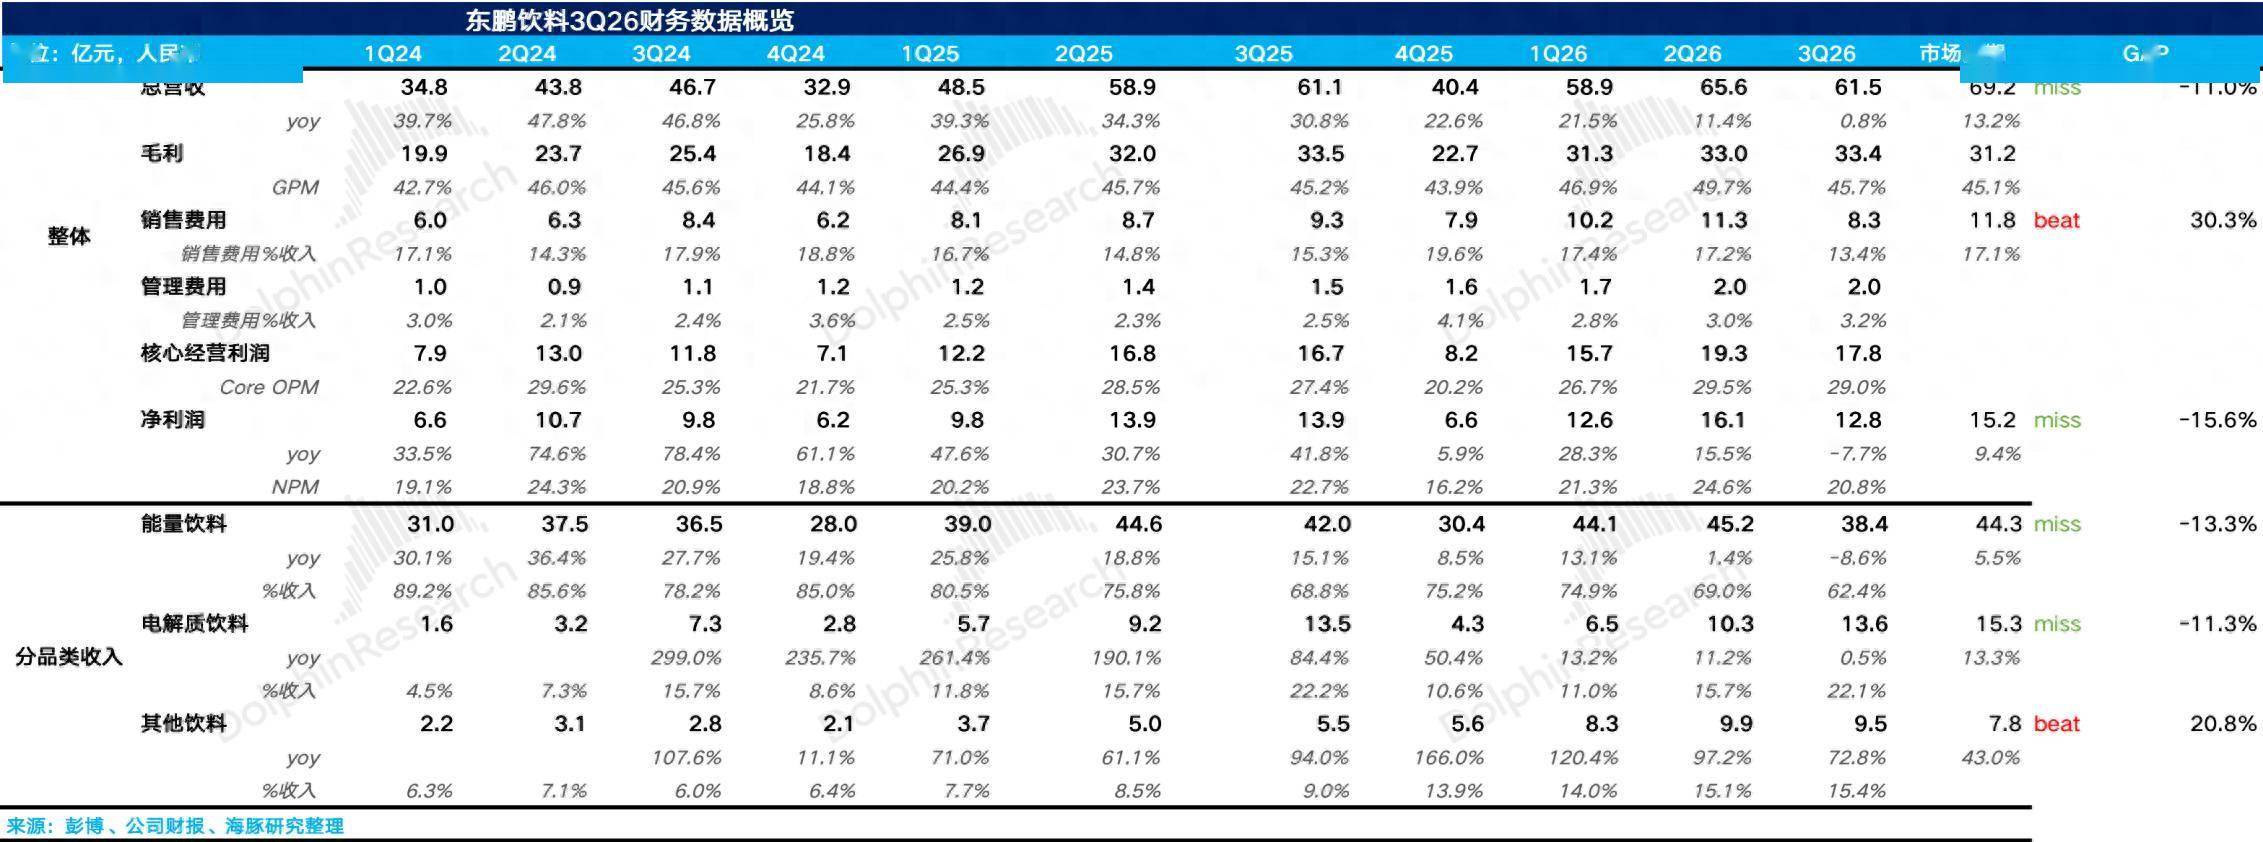
北京时间 10 月 29 日晚间,东鹏饮料(605499.SH/9980.HK)发布了 2026 年三季度业绩,整体上,三季度业绩明显低于预期: 收入几乎零增长,利润同比下滑,核心大单品东鹏特饮首次出现单季负增长,第二曲线补水啦也基本停滞,茶饮料成了唯一的亮点,具体要点如下:
1、收入几乎零增长,利润首次同比下滑。
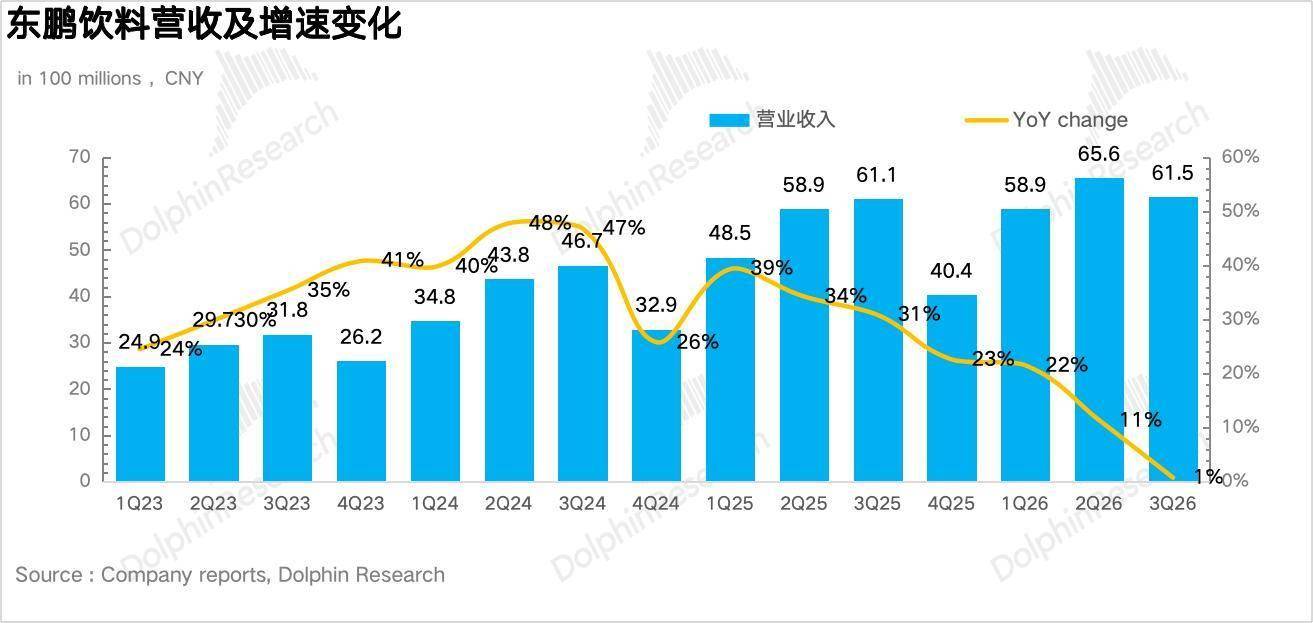
3Q26 东鹏饮料实现总营收 61.5 亿元,同比仅增长 0.8%,是 上市以来单季最低增速; 从趋势上看,三季度降速斜率不仅没有放缓,反而明显加快。
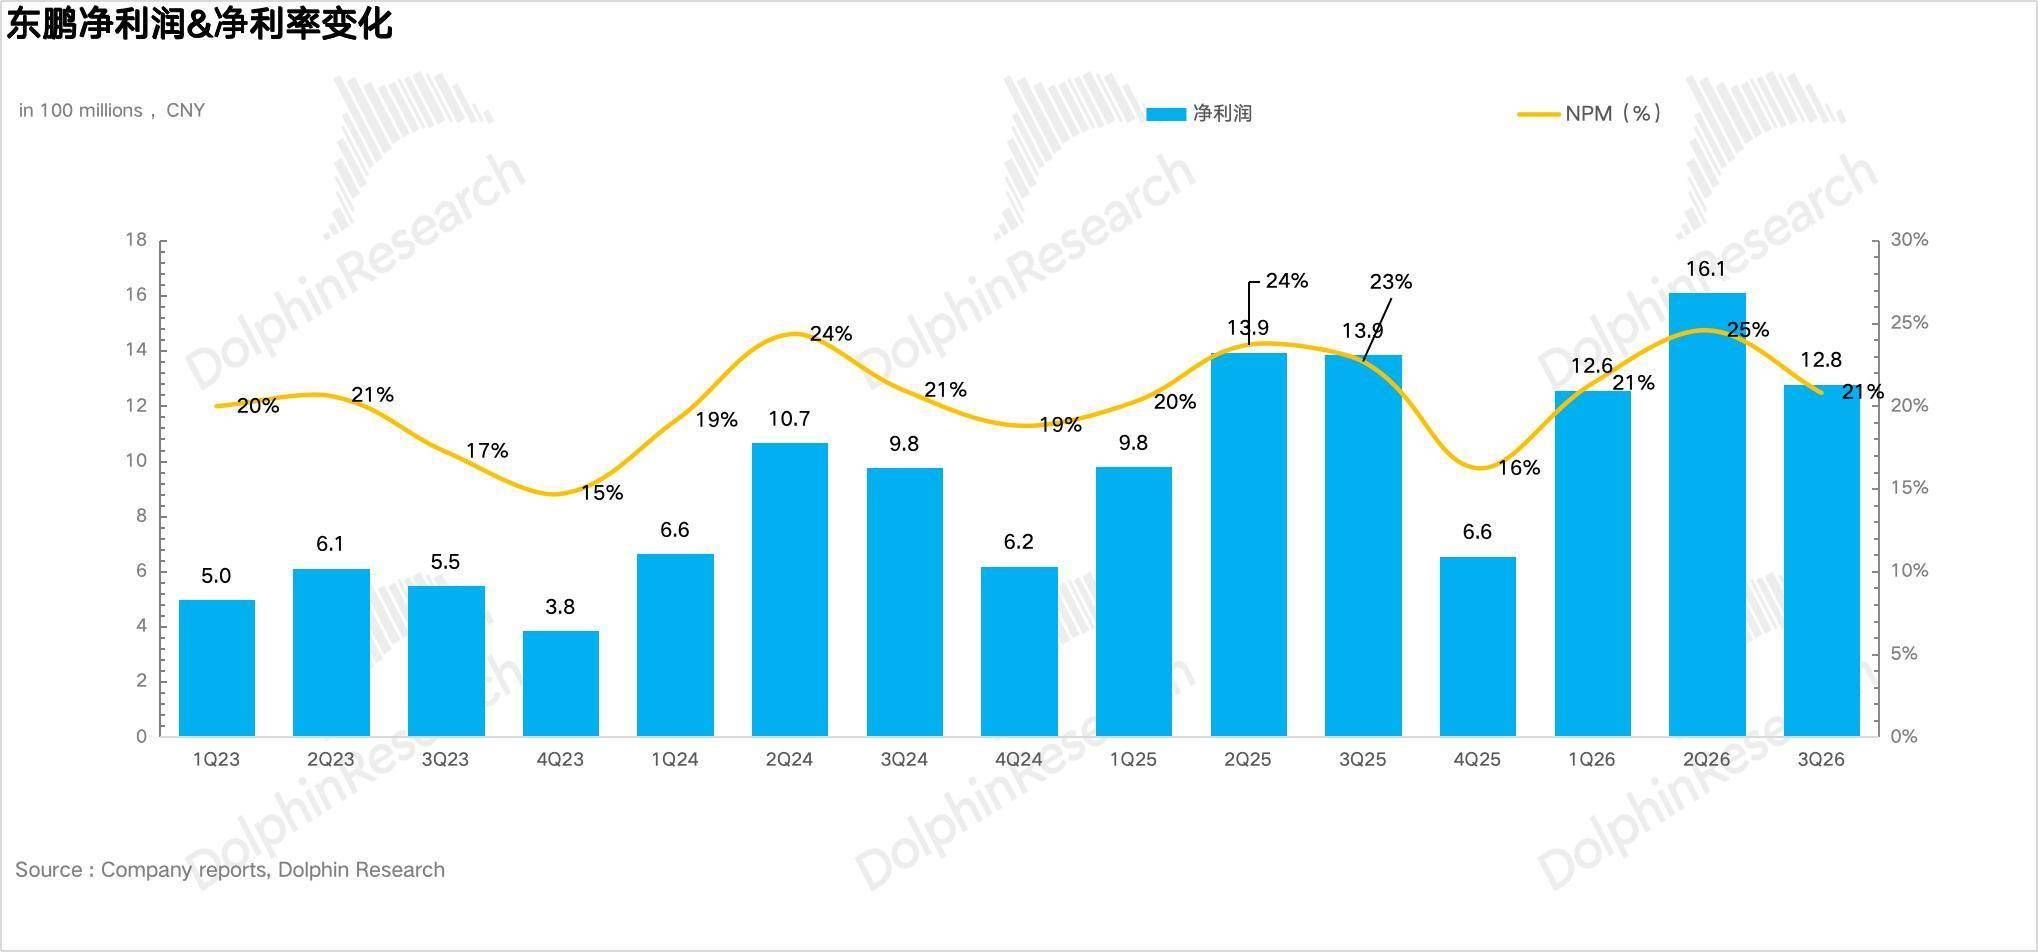
归母净利润 12.8 亿元,同比下滑 7.7%。
2、特饮首次转负,补水啦停滞,茶饮料独撑增长。
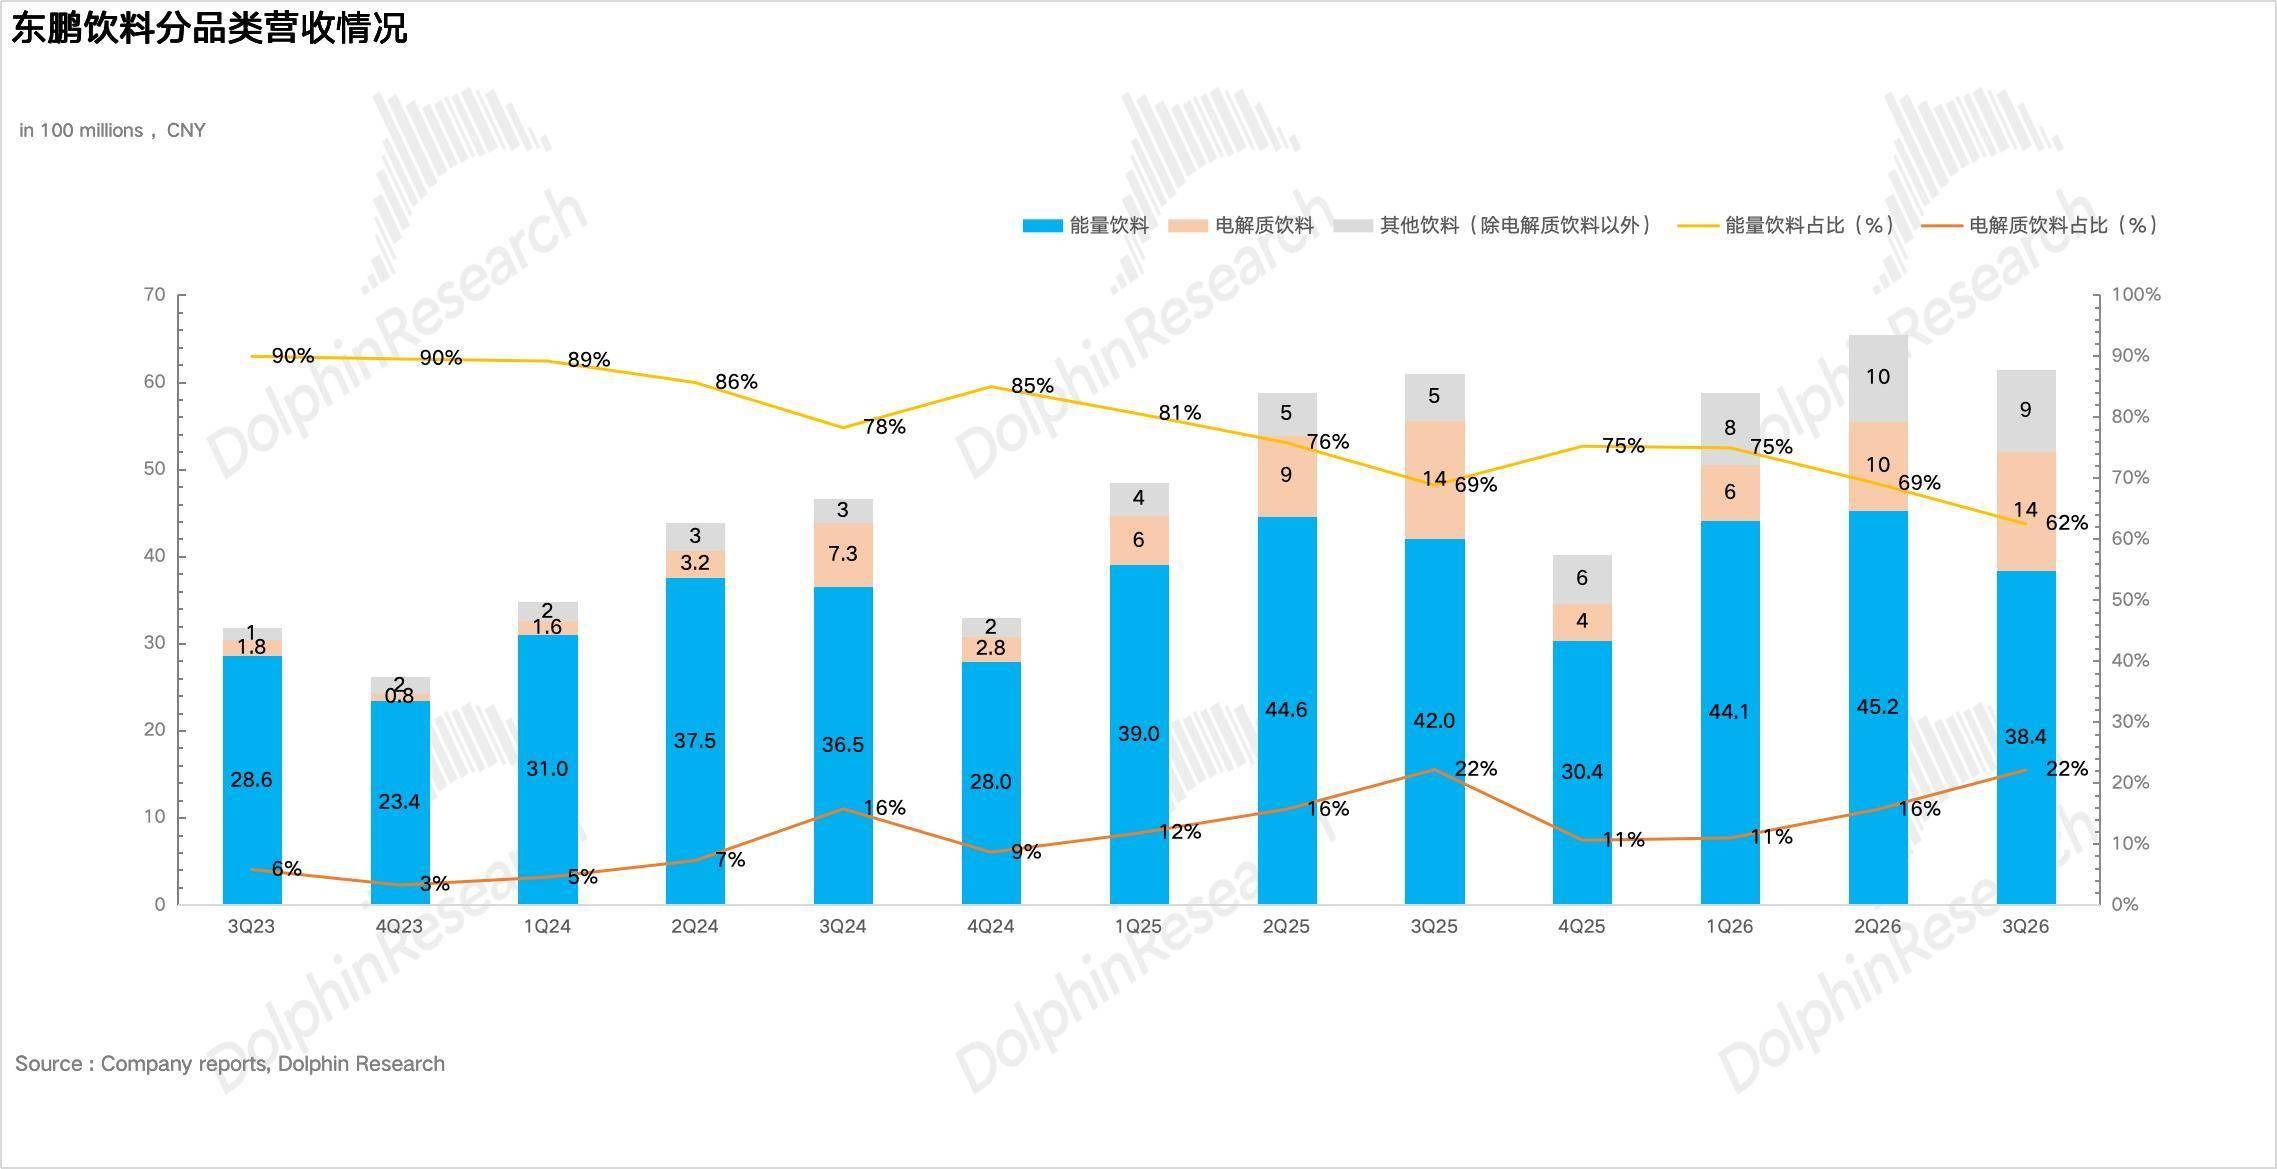
分品类看,能量饮料三季度实现营收 38.4 亿元,同比下滑 8.6%, 在二季度 1.5% 的低增长之后进一步转为负增长,这也是东鹏特饮上市以来首次单季负增长。
电解质饮料实现营收 13.6 亿元,同比基本持平(+0.5%),在农夫山泉等巨头的价格战下增长也几乎陷入停滞。
茶饮料实现营收 5.8 亿元,同比大增 145%,是唯一表现不错的品类。
3、华南大本营停滞,现代渠道和线上高增。
从五大战区的表现看,前三季度华南战区同比仅增长 1%,收入占比从 28% 降至 26%,作为特饮渗透率最高的大本营已基本停止增长; 华北仍是增长最快的战区(+18%),华东(+14%)、华西(+11%)、华中(+10%)均较上半年降速。
渠道上, 零食量贩、便利店等现代渠道正在成为新的增量来源。
4、成本红利基本见顶,毛利率提升幅度大幅收窄。
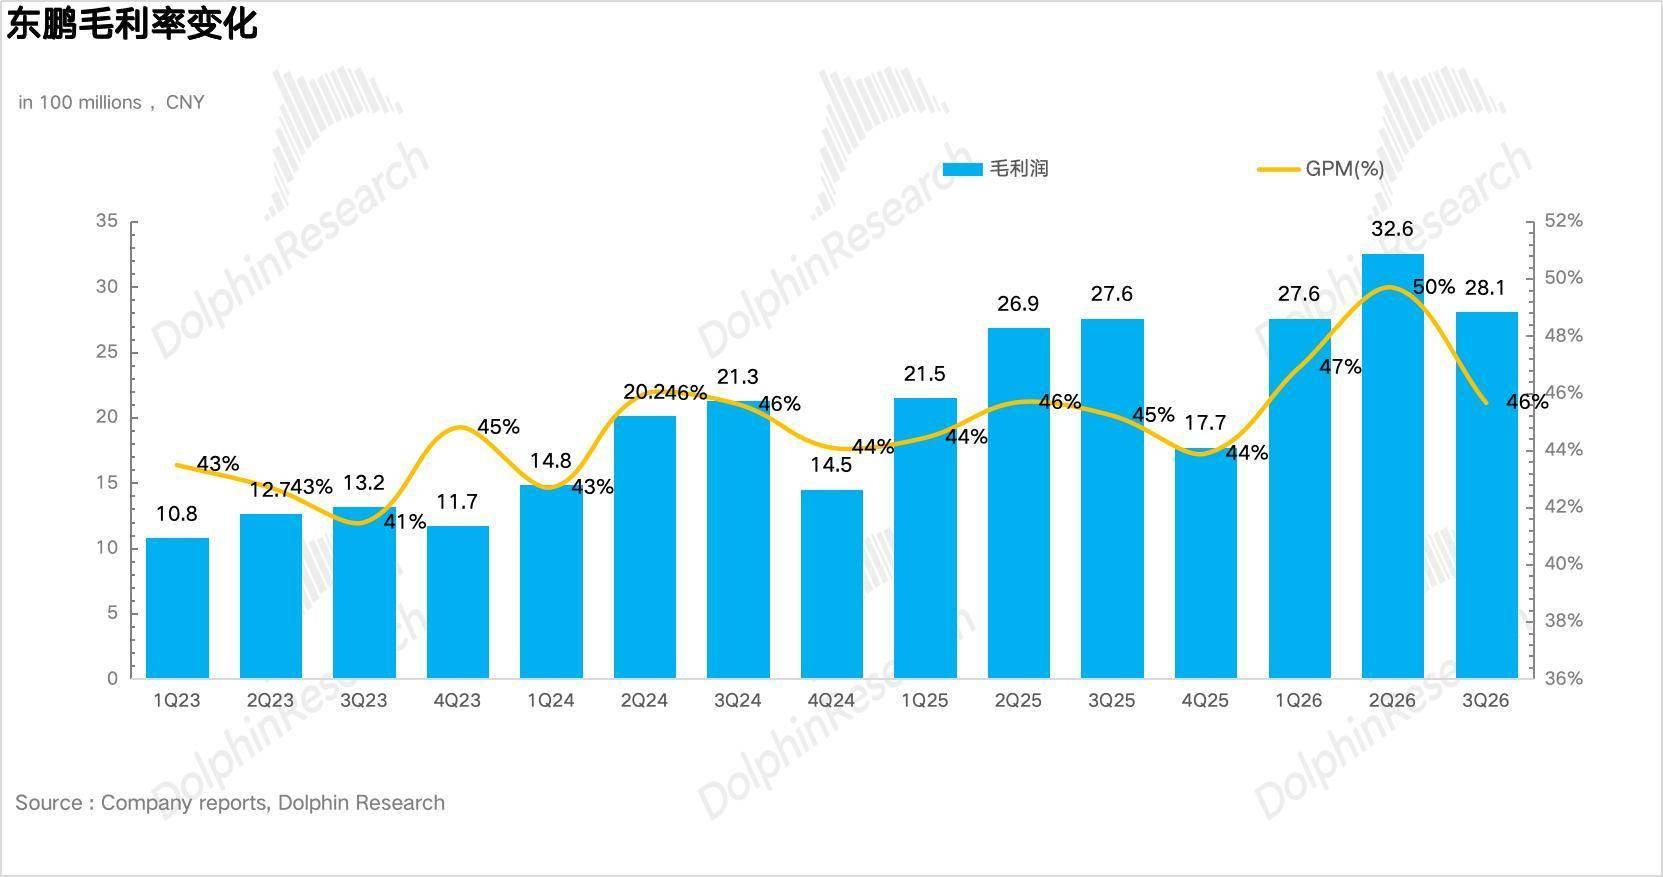
毛利率上, 一方面 PET 锁价带来的成本红利已基本释放,另一方面公司加大了销售折扣与返利(直接冲减收入),三季度东鹏毛利率为 45.7%,同比仅提升 0.5pct,较二季度大幅回落。
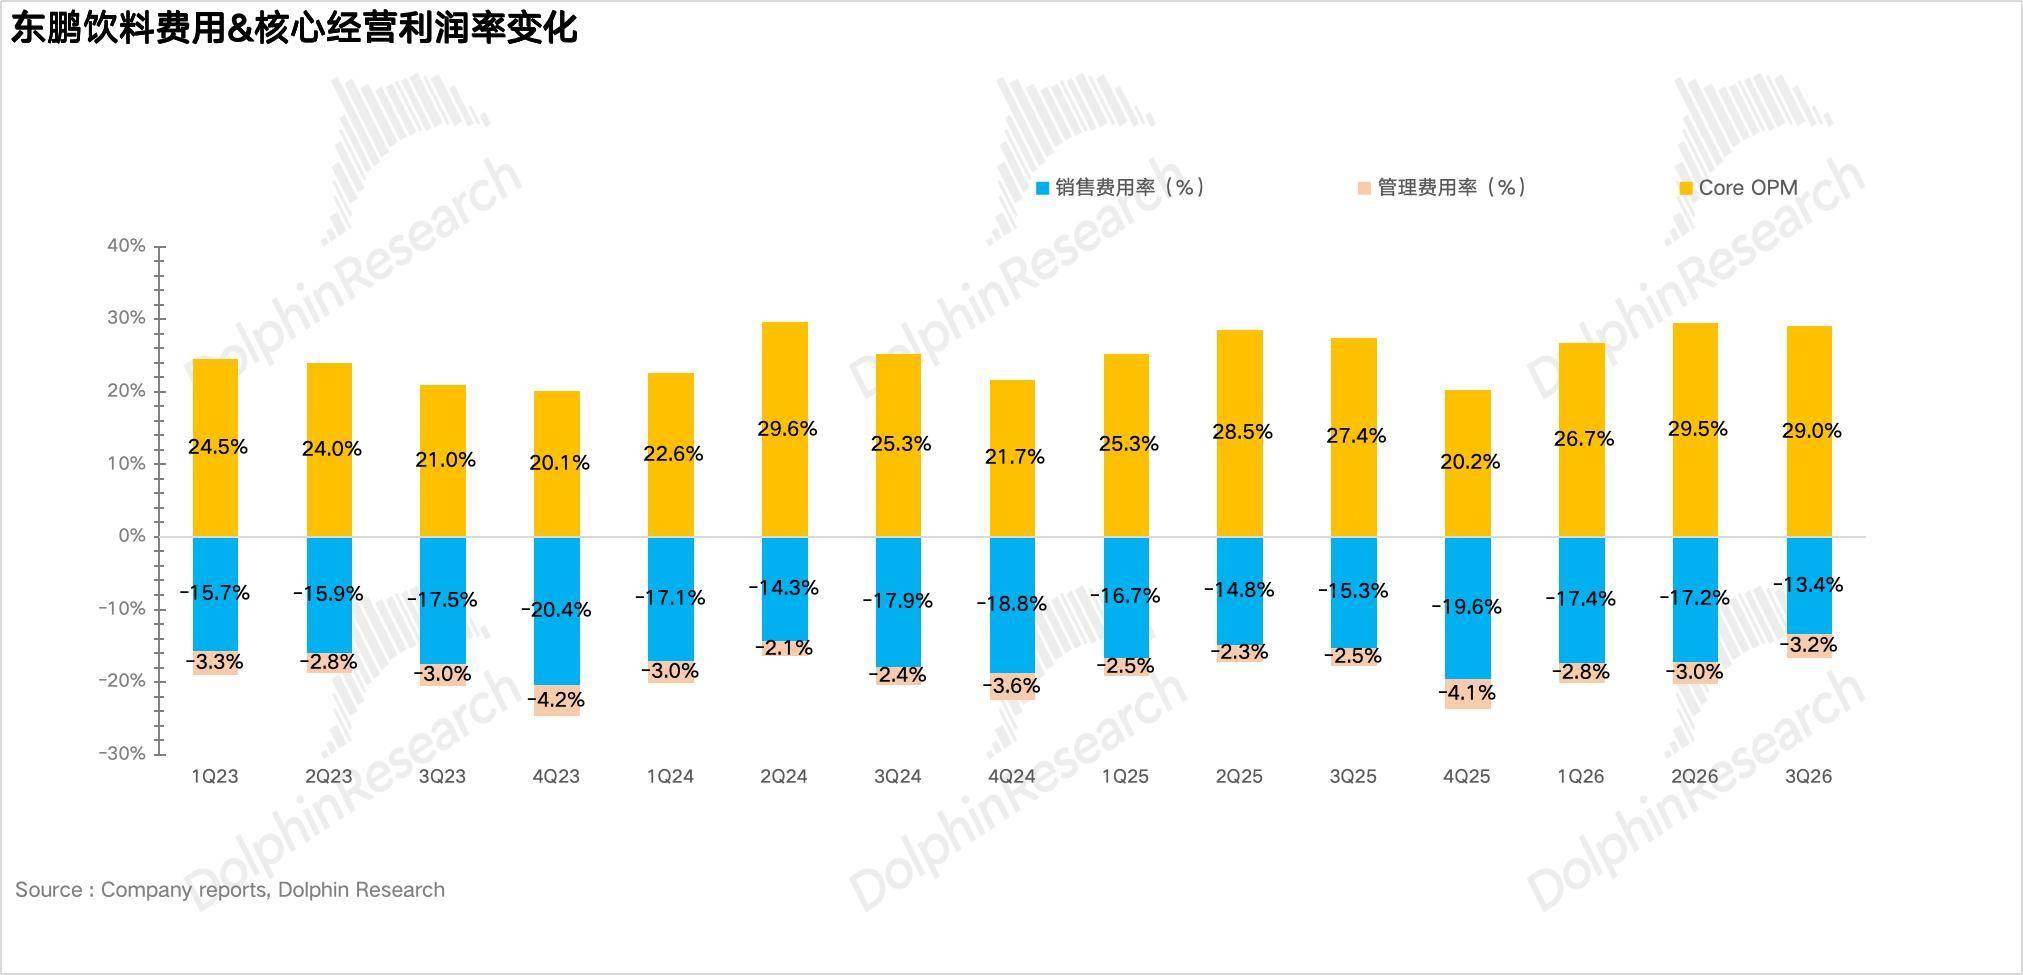
费用端,三季度销售费用同比下降 11%、费用率下降 1.9pct 至 13.4%,但管理费用前三季度同比增长 37%,叠加港股募资带来的汇兑损失,以及非经常性收益同比减少,最终净利率下滑 1.9pct 至 20.8%。
5、财务指标一览
海豚君整体观点:
整体来说,这份财报回答了上季度留下的核心问题:特饮的失速到底是 “天气” 还是 “天花板”?
管理层此前把二季度约一半的增速缺口归因于华南的强降雨,三季度天气确实没有好转,但特饮从二季度的 +1.5% 进一步跌到-8.6%, 降幅显然远超天气能解释的范围。
更有说服力的是区域数据:前三季度华南大本营只增长 1%,而华南是特饮渗透率最高、人均消费量最大的市场, 大本营停滞意味着特饮在成熟市场已经进入存量甚至缩量阶段;
另外,北方市场虽然仍在增长,但增速也在放缓。
海豚君此前提到的三个结构性因素——网点扩张接近上限、低价带份额接近饱和、蓝领核心客群收缩——在这个季度集中体现了出来。
海豚君认为,特饮大概率已经进入 “零增长甚至小幅下滑” 的成熟期,未来的看点不再是增速能否修复,而是下滑的斜率能否被高端化(东方东鹏)和无糖化产品对冲。
对于电解质饮料,在农夫山泉以更低价格入局、蒙牛等巨头跟进之后,电解质水已经从蓝海变成了价格战,补水啦前期依靠高性价比和快速铺货建立的先发优势被迅速削弱。
叠加 10 月底东鹏因代言人事件终止与姆巴佩的全部合作,补水啦明年还需要重建营销抓手,因此曾经被寄予厚望的 “第二增长曲线” 也基本歇火。
茶饮料虽然目前仍处于高速增长阶段,收入占比从年初 3.4% 提升至 8.8%,但问题在于体量,茶饮料一个品类的增量已经被特饮的下滑几乎全部吃掉。
因此 只要特饮还在下滑,东鹏整体就很难回到双位数增长。
最后再来看下利润端,上半年东鹏的利润增速快于收入,主要靠 PET 锁价和白砂糖下行带来的毛利率提升。
但进入三季度,随着锁价红利逐步释放完毕、油价上涨推高 PET 等包材成本,叠加公司加大折扣返利以价换量,毛利率同比提升幅度从二季度的 4 个百分点大幅收窄至 0.5 个百分点左右,成本红利基本见顶。
估值上,按前三季度归母净利润 41.4 亿元、四季度与去年同期基本持平测算,2026 年全年归母净利润约 48 亿元、同比增长 9% 左右,当前约 750 亿元市值对应约 16x 。
参考软饮料行业平均 15x 的估值水平,当前 16x 里其实还隐含着一些"新品能接棒"的乐观预期,海豚君整体建议还是以观望为主,当前阶段投资价值不大。
以下为详细图表:
海豚君历史文章:
深度:
2026 年 3 月 31 日《东鹏饮料:特饮失速、补水难 “补”,高增神话一去不返?》
2025 年 9 月 23 日:《东鹏饮料:撕红牛、踢怪兽,国货 “续命水” 凭何成逆袭王?》
2025 年 10 月 10 日《东鹏饮料:特饮之后,“下个百亿密码” 路在何方?》
财报点评:
2025 年 10 月 24 日《东鹏饮料:特饮降速,神话难撑?》
美国的双标:中国不能独享核聚变技术,美国却可独享芯片技术?>>点击查看更多
陆金所的“类消金”答卷:增长是真的,风险也是真的>>点击查看更多
陆金所的“类消金”答卷:增长是真的,风险也是真的>>点击查看更多
EDX能量色散光谱仪测不了的两类物质>>点击查看更多
热门推荐