从Alnylam到大睿生物:小核酸药物的胜负手,从分子变成了工程模块
2026年10月13日,罗氏买下了一个还没进临床的分子:靶向ALK7的RNAi候选药。
卖方是2021年成立的中国biotech大睿生物。
首付加近期里程碑最高1亿美元,开发、注册与商业化里程碑最高10.6亿美元,潜在金额合计11.6亿美元。
一家成立五年的公司,一个连一期都没做的分子,全球前十的药企愿意先付1亿美元。
这件事如果只用“减肥药很热”来解释,会比较牵强。
同样做ALK7,同样在临床前,中国不止一家;同样在减重赛道,排在前面的资产也多得是。
要解释这笔交易,还得先认识另一家公司。
Alnylam是一家美国生物技术公司,2002年成立于马萨诸塞州剑桥,做的东西叫小核酸药物。
它的思路与过去几十年的药都不一样:不去改造蛋白质,而是在基因转录出信使RNA之后把它截断,让致病蛋白根本造不出来。
这条路在二十多年前只是实验室里的设想,是它把第一款产品推到了上市,也是它把递送、化学修饰、量产这些环节,一套一套做成了行业里的通用件。
全球已获批的siRNA药物,出自它手的最多。
这类药在中国还很陌生,在全球,它是这条路上绕不开的那一家。
它的管线,从I期到III期的累计成功率是66.7%。
作为参照,靶向药是10.3%,整个医药行业是5.7%。
一家公司把一个数字做到行业均值的近12倍,这件事本身颇值得深度审视。
实际上,这个倍数不是靠工程师个体智慧灵光一现换来的。
它更像是一个器官被工程化之后,系统自然跑出来的结果。
而工程化的前提,是先把药拆成零件,即模块化:
具体来说,一款siRNA可以拆成四个零件:序列是可编程的软件,化学修饰是可复用的固件,配体是可插拔的器官接口,连接子是可组合的总线。
零件各自成熟之后,做药就从发明变成组装:换一段序列打新靶点,换一个配体去新器官,换一套连接化学做双靶点。
零件标准化,产出才可预期。
66.7%记的是这条线的良率,不是某个天才分子的战绩。
这条流水线跑通的第一个器官,是肝脏。
01
当一个器官被被模块化工程跑通
小核酸最大的难题从来不是序列。
序列可以算,可以筛,可以交给机器。
难的是送到哪里去。
一个带负电的大分子打进血管,绝大部分会在肝脏和肾脏被清掉,进不了目标细胞。
2018年前后,GalNAc把肝脏这个问题解决了。
三个半乳糖分子挂上去,肝细胞表面的ASGPR受体主动把它吞进去。
从那以后,“送进肝细胞”不再是科学问题,是工程问题。
一旦变成工程问题,序列就可以编程,修饰可以复用,配体可以更换,几个零件各归各位,拼出一批分子。
2018年第一款siRNA获批之后,四年里Alnylam批了五款产品。
66.7%是这条拼装线的产出,不是某一次灵光乍现的战果。
产出也不止在成功率上。
2026年一季度,Alnylam产品营收10.36亿美元,同比增长121%,第一次站上单季十亿美元。
同一件事还有另一面。
模块化每跑通一个器官,那个器官的化学溢价就开始消失。
肝脏被工程化之后,肝靶向的资产不再稀缺,谁都能做,做出来也卖不上价。
真正留下来的价值,转移到了另一处:能不能接入下一个器官。
2026年这些交易,共享的是同一个背景。
肝脏已经接入,脂肪、肌肉、CNS、心脏、肺,一个接一个在排队。
02
六种模块化:切口、深度、组合自由度
把Alnylam、Arrowhead、Avidity、圣因、瑞博、大睿摆在一起,容易看成六种打法。
其实六家都是模块化,差别只落在三个参数上:从哪个位置切开(切口)、拆到多细(深度)、零件能怎么重装(组合自由度)。
Alnylam的切口在最上层。
它在肝脏做到极致之后,用C16平台向CNS平移,ESC+化学修饰作为通用固件适配不同序列与配体。
它的护城河不在某一组配体,在于“什么样的接口算合格”由它说了算。
它的组合自由度是六家里最低的,因为它不需要重装,它要别人按它的规格装。
定义标准的人收租,所有工程行业都是这个规矩。
Arrowhead把切口放在接口上,深度浅,广度大。
TRiM覆盖肝、肺、骨骼肌、CNS、脂肪、眼、心肌。
2026年1月,ARO-ALK7的I/2a期数据出来:200mg组脂肪组织ALK7 mRNA平均敲低88%,最高94%,单次给药第8周,安慰剂校正后的内脏脂肪减少14.1%。
公开数据里,这是第一次证明RNAi能在脂肪细胞里可靠沉默。
它的赢法,是把每多接入一个器官,都变成一次新的定价。
Avidity切得更深,切口落在递送层内部。
抗体管组织特异性,连接子管稳定性,寡核苷酸管作用机制,三段各自可以工程化。
它的强项是肌肉,参数调到最优;短板是器官广度有限,换个器官就得重调一遍。
诺华120亿美元收购它,买的是肌肉这个接口的确定性,架构的广度不在对价里。
圣因切在组合层的化学上,走双平台并行。
LEAD平台把siRNA送到脂肪、肌肉、免疫细胞与CNS,2026年2月与基因泰克达成17亿美元合作,首付约2亿美元,协议写明以“RNAi药物化学和递送平台”为基础。
更值得注意的是muRNA,它想在RNAi触发器层面做到无连接子的多单元沉默。
同样回答“一个分子如何打两条通路”,它给的是另一个化学答案。
瑞博的切口在底座。
RiboGalSTAR已经在多个临床项目与合作里跑过,这是已经兑现的一半;扩展接口正在兑现,是另一半。
2026年2月与Madrigal的44.6亿美元交易,授权六款临床前MASH资产,首付6000万美元。
六条序列只是形式。
真正被买走的,是这个平台能以可预期节奏产出下一个MASH分子。
此前与勃林格殷格翰围绕同一平台超20亿美元的合作,是这套逻辑的第一次验证。
大睿选的位置最偏,切在接线的地方。
它的器官覆盖不及Arrowhead,临床深度不及瑞博,但WO2025157273里的式I结构(G1–S1–X–S2–G2)把连接子从附属物提成了独立变量:连接子可以是核苷酸、糖、二硫键或小分子,末端再叠GalNAc配体与末端修饰。
序列、修饰、递送之外,连接化学本身成了第四层,可专利、可迭代、可迁移。
它的组合自由度是六家里最大的,因为总线一旦可换,载荷、配体、双靶点都能重排。
能不能换来更宽的治疗窗口,要看双靶点分子RN5681的后续数据;但在架构上,这一层目前只有它全力在占。
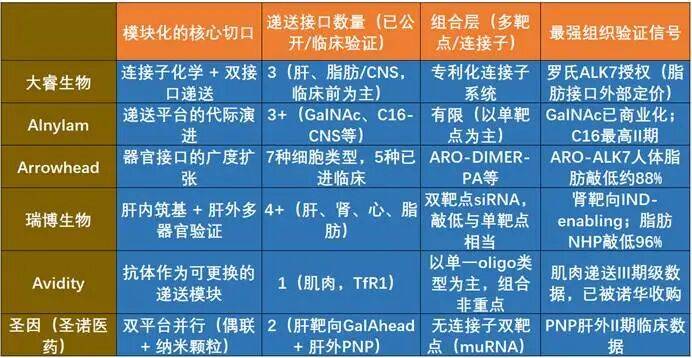
六个位置摆开,差别清楚了:谁占的那一层更稀缺。
器官接口会越来越多,最后变成公共品;标准也会固化。
剩下稀缺的只有两层,开出下一个接口,和改造协议本身。
03
模块化开始被MNC单独定价
如果2025年是小核酸的商业化验证之年,2026年就是模块化的定价之年。
最早看得出这件事的,是首付比例。
把2026年前后几笔交易的首付摊开,能看到一条很宽的价格带。
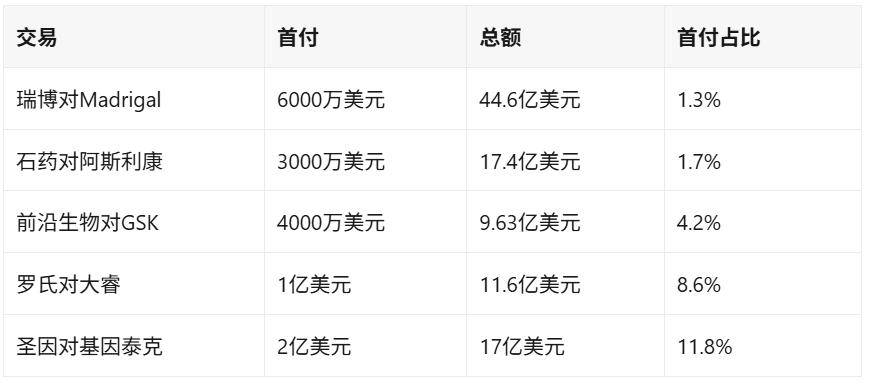
从1.3%到11.8%,差了近9倍,行业平均落在5%到8%之间。
这条梯度并非价值梯度,而是风险梯度。
首付给得低,说明买方心里没底,把对价尽量往后推;首付给得高,说明不确定性已经被压到可以拍板的程度。
首付对应的,是这套模块已经被验证过几次。
圣因的11.8%是这批里最高的,它的平台先在礼来那里跑过一道,再在基因泰克这里跑第二道,两次验证之后,买方敢把首付抬到行业均值之上。
罗氏的8.6%在中位偏上,对一个临床前资产来说,这是很高的定价。
它不像是在做风险投资,更像是在买一件自己已经算清楚的东西。
里程碑那一头,对应的也不是“未来能卖多少”,而是这套模块还能在新的器官或新的靶点上被验证几次。
瑞博的44.6亿绑在六款分子上,每推进一步就是一次验证。
石药的17.4亿绑在平台与肝外递送系统上,验的是这套系统能不能接住下一个靶点。
前沿生物两条管线、一款IND一款临床前,共享同一套发现与递送能力,验的是能力能不能跨阶段复制。
这些交易的本质,是跨国药企在给“下一个器官的入场资格”付定金。
04
罗氏的算盘
回到那11.6亿美元的交易。
它对应三个风险,每一个都被压缩到了可以定价的程度。
第一,生物学风险已经被别人验证过一半。
ALK7由ACVR1C基因编码,主要在脂肪组织表达,人类遗传学上早有验证。
更关键的是Arrowhead的人体数据:脂肪ALK7 mRNA敲低88%,内脏脂肪减少14.1%。
这条通路成不成立,别人已经回答了一半。
罗氏不需要再论证ALK7,它要论证的是谁能用更好的化学与递送把它做出来。
第二,递送风险被灵长类数据压到了可决策的水平。
大睿的WO2026103905,权利要求22到24写明:dsRNA与靶向脂肪细胞的配体缀合,优选正义链5′端与3′端分别通过磷酸酯或硫代磷酸酯连接,配体组合包括DL0359、DL0363、DL0370、DL0456,以及DL0426、DL0455等。
这不是加一个配体,是双端脂肪靶向的偶联化学平台,配体不参与双链配对,偶联方式可替换、可优化。
更硬核的一层在实施例里。
食蟹猴单次皮下注射3mg/kg,多个候选在脂肪组织维持长效敲低,部分分子到Day85仍把剩余mRNA压在10%到22%的区间。
灵长类脂肪组织的直接药效学,比任何肝内替代标志物都更接近ALK7的生物学终点。
对罗氏来说,“脂肪递送到底成不成立”这个最大的不确定性,从“未知”变成了“可管理”。
第三,知识产权风险被宽序列空间覆盖。
反义链覆盖SEQ ID NO:595至1188,正义链覆盖1至594,另有41组具体的经修饰配对序列;修饰模式涵盖SCP、2′-F/2′-OMe、硫代磷酸酯、末端IB。
就算未来需要换候选,罗氏也有足够的化学空间在专利范围内迭代,不用另起炉灶。
首付1亿美元,占总包的8.6%,剩下91.4%押在临床与商业化上。
这个结构说明它买的是脂肪这个器官的接入资格。
序列只是载体。
说到底,罗氏买的是三样东西:一个已被别人验证过的靶点、一个可替换的双端偶联接口、一库足够它在专利范围内迭代的修饰组合。
三样都是模块,没有一样是成品。
05
结语:猴子到人的那段路
模块化降低的是边际试错成本,不是生物学的不确定性本身。
一个器官被接入之后,后面的分子可以快速复制。
下一个器官能不能被接入,它管不了。
每一个新接口,仍然要独立的化学与生物学突破。
由此有一个不太舒服的推论:今天最贵的脂肪递送资产,五年后可能和今天的肝靶向资产一样便宜。
接口一旦变成公共品,围绕它的溢价就会散掉。
稀缺的从来不是某个接口,是能不断开出新接口的那套东西。
支撑那1亿美元首付的,说到底,是食蟹猴体内Day85的10%到22%。
这是整个故事目前走得最远的一步。
从猴子到人,还有一段路。
那段路上没有模块可以复用。
不只靶向 E3酶,E2 泛素结合酶也能开发小分子抑制剂>>点击查看更多
郑州经贸学院执行校长陈丙义为智慧制造学院第13期入党积极分子讲授专题党课>>点击查看更多
BD交易大幅前移至临床前阶段,AI制药卡点已从“设计分子”转向“验证分子”>>点击查看更多
使用 AI 设计能够切割其他蛋白质的蛋白质>>点击查看更多
热门推荐