港股,下挫!半导体、生物科技、科网股集体下跌
【导读】港股市场集体下跌,半导体、生物科技、科网股普跌
中国基金报记者 张舟
今天港股正常开市,一起来看下最新情况。
10月7日上午,港股主要指数低开低走。
截至午间收盘,恒指跌0.53%,恒生科技指数跌0.91%,恒生国企指数跌0.66%。
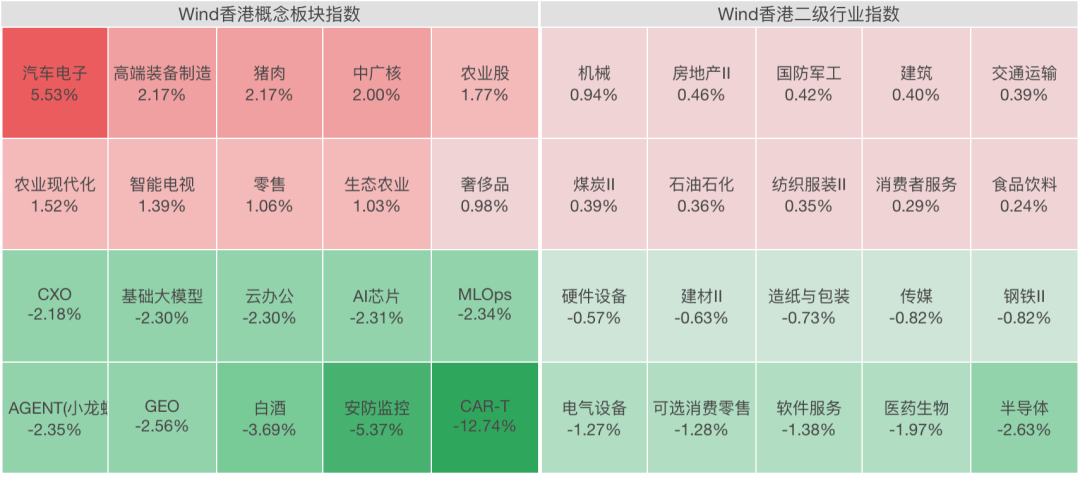
从板块来看,半导体、医药生物板块跌幅居前,CAR-T、安防监控、白酒等概念股下挫;汽车电子概念板块领涨。
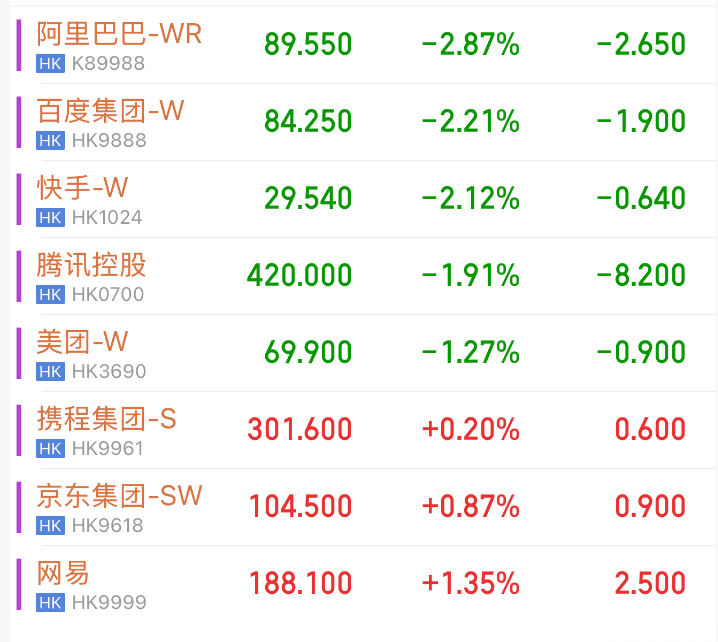
大型科网股走弱,阿里巴巴跌2.87%,百度集团、快手均跌超2%,腾讯控股跌近2%,美团跌超1%。
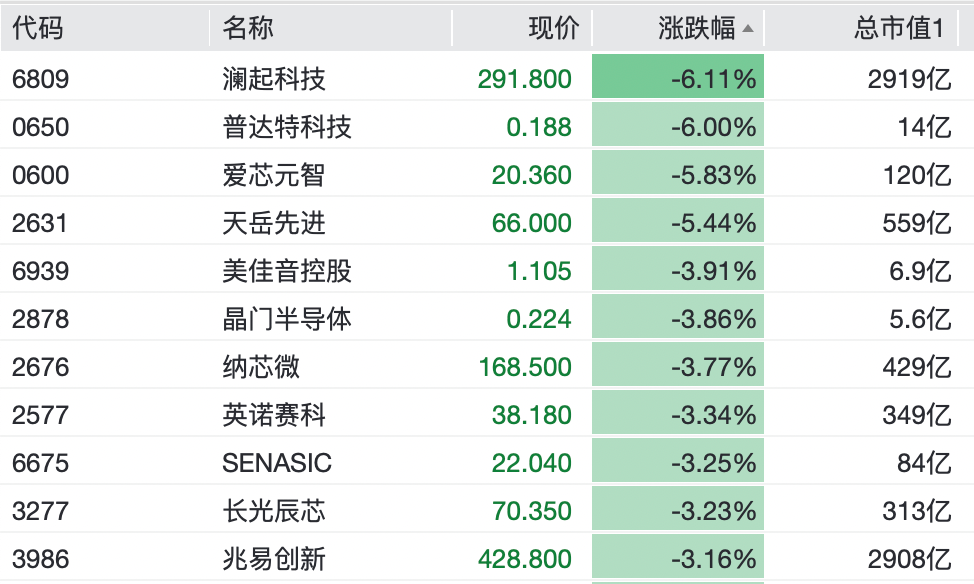
港股半导体股集体下跌,澜起科技跌逾6%,普达特科技、爱芯元智、天岳先进跌超5%,兆易创新跌超3%。
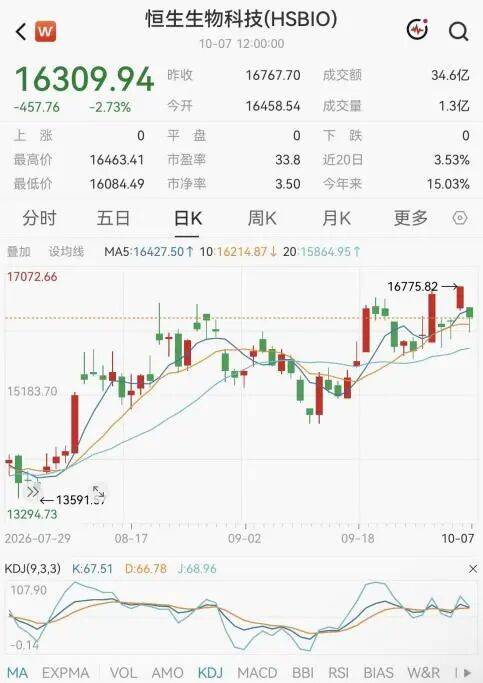
此外,港股生物医药板块昨日大幅走高后遭遇重挫,恒生生物科技指数半日跌2.73%,金斯瑞生物科技大跌12.74%,晶泰控股、英矽智能均跌超10%,亚盛医药跌超6%。
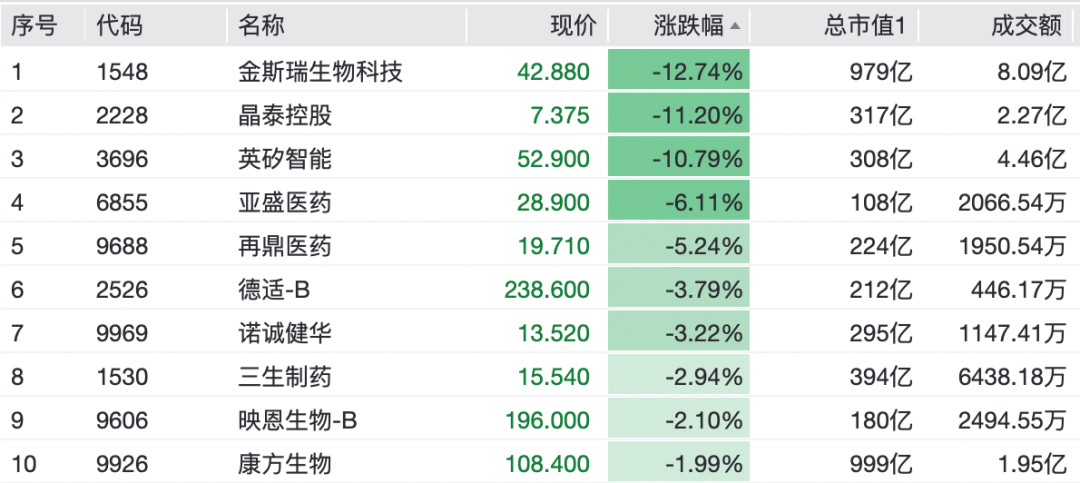
消息面上,据报道,俄罗斯西伯利亚伊尔库茨克州一家抗鼠疫研究所的一名工作人员死亡,导致近200名接触者据报被隔离观察。
俄罗斯当局已对该地区的几家医院实施了隔离,但卫生官员淡化了事态的严重性。
目前仍没有确切证据证实,这名死亡的实验室员工感染了肺鼠疫。
此外,花旗发布研报,将Moderna的评级从“中性”下调至“卖出”,并将目标价从80美元大幅下调至60美元。
该行认为,市场目前的估值逻辑过度乐观,不仅提前计入了黑色素瘤疫苗在多种肿瘤类型中的成功扩展,还隐含了“不切实际”的销售预测。
校对:纪元
制作:小茉
审核:陈思扬
版权声明
《中国基金报》对本平台所刊载的内容享有著作权,未经授权禁止转载,否则将追究法律责任。
恒生科技指数拟大修:成分股由30只扩至50只,新增前沿科技主题
恒生科技指数迎来大调整。10月7日,恒生指数公司宣布恒生科技指数咨询结果,将对恒生科技指数进行六项改革,并将于12月实施。
“指数编算方法的修订,有望在加强恒生科技指数市场代表性并维持其可投资性的同时,进一步巩固科指作为覆盖广泛且具前瞻性的香港科技股基准之地位。
”恒生指数公司表示。
港股市场已出现三大显著变化 恒生指数公司表示,自恒生科技指数于2020年推出后,香港科技股市场情况已出现不少变化,同时追踪恒生科技指数的产品资产管理总值增长明显,主要包括三项主要市场发展。
一是香港上市的科技公司数目上升。
港股上市科技公司的数目由2020年的146家上升逾八成,至2026年8月底达271家。
与此同时,资讯科技相关的IPO活动也持续升温,年初至今已录得48宗有关IPO。
不过,科技股占港股整体市值的比重在过去数年并未因上市公司数目增加而出现太大变化,基本维持于44%。
恒生指数公司认为,这意味着,将科指成分股数目由目前的30只适度增加,有助提升指数的市场代表性。
二是科技相关主题出现转变。
恒生科技指数自推出以来,一直沿用6个指定科技主题筛选合资格公司,包括网络、金融科技、云端、电子商贸、数码及智能化。
恒生指数公司表示,按上市公司数目计算,2021年底网络及电子商贸两大主题合计占香港上市科技公司总数的53.7%,但该比重于今年6月底已降至31.3%。
按股票数目计,网络及电子商贸主题的占比下降,但数码(2021年12月:13.4%;2026年6月:18.8%)及智能化主题(2021年12月:9.0%;2026年6月:32.1%)的占比则明显上升。
由此可见,香港上市科技公司的主题分布在过去几年已出现明显变化。
三是市值较小公司的收入增长强劲。
恒生科技指数目前每季进行一次指数检讨,选取30家市值最大(根据过去12个月平均市值)的合资格公司作为成分股。
由于科指目前主要按市值筛选成分股,高增长(例如以收入增速计)但市值尚未达到一定规模的公司,较难获纳入指数。
但当一家公司在所属行业取得一定市场份额并趋于成熟后,其收入增长或会因基数效应而放缓。
恒生指数公司表示,若加入以成长为基础的选股标准,恒生科技指数可在新兴科技企业发展的较早阶段将其纳入选股范围。
实施六项修订 根据安排,恒生指数公司将从两大方向实施六项修订,一是扩大科技主题覆盖,二是引入分组选股机制。
具体来看,扩大科技主题覆盖将有三项修订。
一是取消合资格候选公司必须属于恒生行业分类系统五个指定行业的要求。
二是整合及拓展现有主题,并新增前沿科技主题。
修订后的六大科技主题为:数码平台及解决方案、人工智能、先进硬件、机器人及自动化、云端和前沿科技。
恒生指数公司认为,主题修订符合市场预期,一是更准确反映当前具代表性的科技领域,二是提升恒生科技指数与科技趋势的相关性。
三是将科技子主题由16个增至24个,以配合上述六大科技主题的修订。
新增的科技子主题包括:人工智能基础设施、量子计算、新能源储能及材料等。
引入分组选股机制方面也有三项修订。
一是将选股范畴由主板上市公司修订至恒生综合大中型股指数成分股。
二是采用双组别选股机制,分别以市值排名及收入增长排名作为选股准则。
非现有成分股另须符合过去三个月日均成交额最少一亿港元的要求;按收入增长排名入选的成分股,则须于最近连续两个财政年度均录得最少五亿港元的年收入。
三是将成分股数目由30只增加至50只,其中按市值排名选取首40只,余下10只则按过去十二个月的收入增长排名选取。
修订后的恒生科技指数将包含50只成分股,其中,现有恒生科技指数的30只成分股,占90%权重;市值组别新增10只成分股,占7.2%权重;收入增长组别新增10只成分股,占2.8%权重。
恒生指数公司表示,这将有助扩大市场覆盖、降低指数大型成分股的集中度,并提升指数代表性。
先进硬件的权重将上升至32% 根据咨询文件提出的修订方案,恒生指数公司以截至2026年第二季的指数检讨数据为基础进行模拟测试。
在港股科技主题的覆盖范围方面,科指对港股科技主题的市值覆盖率将由现时约85%上升至修订后的91%。
成分股收入增长:在分组选股机制下,将有10只成分股来自收入增长组别;纳入这些高增长成分股后,科指成分股的收入增长中位数将由目前约14%提升至21%。
科技主题方面,科指修订后,先进硬件的权重将录得最高增长,由修订前的28%上升至修订后的32%,反映了港股科技主题的变化。
成分股数目增幅最大的三大科技主题为先进硬件、数码平台及解决方案,以及机器人及自动化。
此外,虽然行业要求将被取消,但修订后科指成分股仍主要来自资讯科技业和非必需消费业。
非必需消费业的权重则将由修订前的49%降至44%,为权重跌幅最大的行业。
无锡半导体黑马,一路狂奔
01、2000亿巨头的崛起之路 “中国半导体看江苏,江苏半导体看无锡。” 无锡5家千亿元市值上市公司中,登陆A股不到半年时间的盛合晶微半导体有限公司(以下简称盛合晶微),以惊人的爆发力完成了其他企业数年的涨幅,在无锡半导体板块中处于绝对领先位置。
今年4月21日,盛合晶微登陆科创板,当日收盘价为76.65元,较发行价19.68元大涨289.48%,总市值为1427.99亿元。
上市前,盛合晶微的业绩堪称一绝:2022年到2025年,公司营收从16.33亿元增长到65.21亿元,涨了近3倍;归母净利润从亏损3.3亿元转为盈利9.23亿元。
但今年上半年,盛合晶微变“慢”了。
财报显示,其营收、净利润同比增速只有个位数,营收34亿元,同比增长7.2%,净利润约4.5亿元,同比增长3.33%,远不如此前狂奔的成绩。
业绩放缓的同时,资本市场给了它一场过山车式的“狂欢”。
今年4月登陆科创板后,盛合晶微股价一路狂飙,5月一度站上229元高点,市值突破4200亿元,成为无锡半导体“市值一哥”。
此后股价震荡回落,9月30日已跌至115.78元,市值为2157亿元。
盛合晶微上市后股价走势 盛合晶微的崛起之路,并非一路坦途,其间经历了诸多曲折与考验。
2014年,国内芯片制造正卡在一个尴尬的断层里。
彼时,晶圆代工巨头中芯国际负责前端晶圆制造,封测龙头长电科技负责后段封装,但夹在两者之间的“中段”——凸块加工,几乎是一片空白。
什么是凸块加工?简单来说,芯片在晶圆上完成制造后,表面需要长出微小的金属凸点,才能连接到外部电路。
没有这一步,前段的晶圆和后段的封装就接不上。
当时,国内芯片做完前段后,大部分要运到海外做这一工序,再运回来封装。
物流周期长、成本高不说,不少客户也因漫长的等待而流失。
为补齐这块短板,中芯国际与长电科技合资成立了中芯长电(盛合晶微前身)。
成立初期,这支创业团队只有6个人,主导这场投资的是中芯国际时任执行副总裁崔东,他成为这支小团队的核心掌舵人,也是后来盛合晶微一路逆袭的关键人物。
崔东异常低调,鲜少接受外界采访。
招股书显示,崔东曾在电子工业部任职,后续又先后进入上海华虹、中芯国际等,还曾做过产业投资。
这些工作经历,让他既懂政策,又懂产业,还懂资本。
这种复合背景,成为他后来敢于押注先进封装的底牌。
如果只盯着国内市场,盛合晶微活不过一年。
崔东的判断很清醒:“国内需求寥寥无几,但海外需求趋势已经确立。
”盛合晶微仅成立一年就完成了工艺调试,2016年拿到了高通14纳米凸块量产订单,成为最早一批进入14纳米先进工艺节点并实现量产的半导体企业。
靠着高通的订单,盛合晶微熬过了最艰难的初创期。
2021年,盛合晶微又迎来了自己的生死考验。
受到宏观环境影响,两大股东撤资,外界一度断言公司会陷入资金枯竭、客户流失甚至团队解散的困境。
关键时刻,崔东主导了股权重组,带领公司走向独立发展,并出任董事长兼CEO。
独立后刚喘过气儿来的盛合晶微,又站在了一个决定生死的十字路口。
摆在崔东面前的有两条路:一条是走传统成熟封测的老路,工艺简单、利润薄;另一个是All in先进封装,需要长期烧钱,短期看不到盈利,却是一条技术壁垒很高的路。
崔东意识到,先进封装是未来方向,毅然带领盛合晶微选择了后者。
他的判断基于一个清晰的产业逻辑:“摩尔定律”几乎要逼近物理极限了。
半导体机构SEMI给出的一份数据显示,7nm芯片设计需要2.49亿美元成本,到了2nm芯片,成本预计将突破7.25亿美元,每一代先进制程的研发成本都在指数级跳升。
与此同时,到了3nm以下,晶体管的物理尺寸已经逼近原子级别,量子隧穿效应让漏电和发热变得难以控制。
与其继续拼命缩小晶体管,不如把多颗芯片堆起来,这就是先进封装的核心逻辑。
以2.5D、3D、Chiplet(芯粒)为代表的三维芯片集成技术应运而生,把不同功能的芯片拼成一颗“超级芯片”,用系统级集成绕过单颗芯片的物理极限。
这不是崔东一个人的直觉,而是整个半导体行业的集体转向。
英特尔、AMD、高通、台积电、三星等全球半导体玩家,都在押注先进封装这一条路线。
事实证明,崔东赌对了方向,也赌对了国产算力的窗口。
如今,盛合晶微已经建立起从凸块制造、晶圆级封装到芯粒多芯片集成的全流程先进封测能力,其核心技术布局覆盖GPU、CPU、AI芯片等高性能芯片的异构集成需求。
如果说,高通让盛合晶微“活下来了”,那么真正让盛合晶微“赚到钱”的,是国内AI芯片客户的订单。
2022年之前,盛合晶微一直处于亏损状态,直到2023年AI算力需求真正爆发,盛合晶微才首次扭亏为盈。
盛合晶微,也终于等到了属于自己的时代。
02、拼命花钱,赌一个未来 在崔东的带领下,盛合晶微很快驶入快车道,开启了一场密集的融资之旅。
2021年,盛合晶微累计融资超3亿美元。
其背后站着建信股权、中金资本、光大控股、元禾厚望等十多家机构,这轮融资后,盛合晶微估值突破10亿美元,进入独角兽行列。
2023年,盛合晶微又完成了超3.4亿美元的C+轮融资,估值突破20亿美元。
新进投资方包括君联资本、金石投资、TCL创投等。
2024年最后一天,盛合晶微宣布完成了7亿美元融资,投资方包括无锡产发科创基金、江阴滨江澄源投资集团、上海国投孚腾资本、上海临港新片区管委会新芯基金及临港集团数科基金等。
盛合晶微没有控股股东,也没有实际控制人,崔东作为董事长兼CEO,在股权上并非“老板”。
公司上市前,无锡产发基金以10.89%的持股比例跃居第一大股东,招银系股东以9.95%的比例位居第二,厚望系以6.76%的比例位居第三。
这种特殊的股权结构,在A股中并不多见。
从上市首日表现来看,无锡国资无疑是最大的赢家。
按照发行价19.68元/股、上市首日收盘价76.65元/股计算,无锡产发科创基金浮盈超115亿元。
盛合晶微为何这么受资本宠爱?因其在多个领域,市占率已经位居第一。
Gartner的统计显示,2024年度,盛合晶微是全球第十大封测企业。
目前,盛合晶微主营业务已经形成中段凸块加工、晶圆级封装、芯粒多芯片集成封装等三大类。
在技术壁垒更高的芯粒多芯片集成封装领域,盛合晶微押注的核心技术——2.5D/3D先进封装,正是这轮延续芯片性能、支撑AI算力爆发的关键支点。
2022年,公司中段硅片加工业务收入占比达到67.4%,收入为10.91亿元,芯粒多芯片集成封装业务占比只有5.32%,收入为0.86亿元。
到了2026年上半年,盛合晶微的芯粒多芯片集成封装已经成为公司主力业务,营收占比已经达到53.66%,收入为18.28亿元。
但今年上半年,公司芯粒多芯片集成封装业务的增速骤降至2.61%。
盛合晶微归因于“核心物料供给紧张”,这里的“核心物料”指的是HBM(高带宽存储)和高端TSV(硅通孔)转接板,2.5D封装需要把逻辑芯片和多颗HBM并排放置在TSV转接板上,但这两样东西目前高度依赖海外供应链。
有分析指出,盛合晶微的2.5D产线目前就是订单不缺,设备不缺,但物料缺的状态。
“物料短缺”是阶段性的,但先进封装未来的产能缺口是确定的。
崔东也在拼命花钱,去赌一个尚未兑现的未来需求。
今年5、6月,盛合晶微两大百亿级项目相继开工:一个是总投资98亿元的江阴多层细线宽系统集成封测项目(一期),继续巩固基本盘;另一个是总投资100亿元的上海临港东盛合芯三维集成芯片制造(一期)项目,拟建成3DIC(三维集成芯片)规模量产能力。
对于一个2025年全年营收约65亿元的公司来说,这两项投入相当于自身营收3倍多。
虽然目前盛合晶微在2.5D封装领域市占率领先,但技术迭代很快,崔东押注的是下一代AI芯片必经之路——3DIC。
目前,全球巨头英特尔、台积电、三星等都在疯狂押注3DIC。
AI算力对先进封装的需求是真实且长期的,谁先把产能建好,谁就能在需求爆发时接住订单。
盛合晶微如果能把产能和良率跑通,就有机会凭借“具备大规模3DIC量产能力”的先发优势,抢占更大市场份额。
(文 | 杨十二,图片来源 | 视觉中国,本内容转载自财经天下WEEKLY)