价格“崩了”,有些跌至5元一只!这种美味已大量上市,老板:再等等,更肥更便宜……
近日,“大闸蟹全线崩盘”相关话题引发大量关注,冲上微博热搜。
中小规格母蟹价格跌至5元一只
10月9日,在上海普陀区新沪路,有些中小规格的母蟹价格跌至5元/只,太湖蟹2-3两/只售价仅10元。
不过,超大规格精品蟹价格保持坚挺。
蟹农表示,一只半斤以上的本地产大闸蟹,出水价在150元左右;公母一对售价在300元。
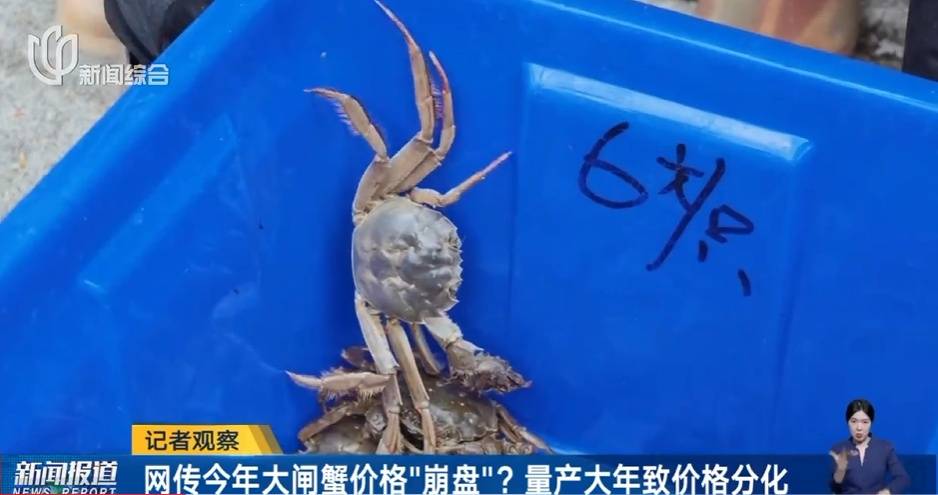
一名摊主售卖南京高淳中小规格蟹价格让人意外,雌蟹单只售价有5元、6元一档,摊主表示往年没有这么低的价位。
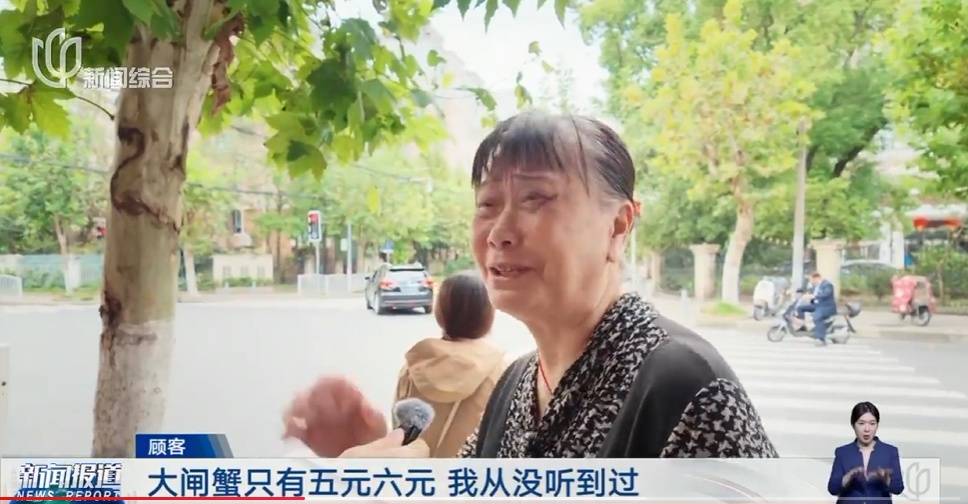
有顾客感慨,从没见过这么便宜的大闸蟹。
摊主解释,螃蟹产量多,价格自然走低。
“这个价钱肯定实惠的,很便宜了,大闸蟹只有五块六块,我从没听到过。
”
记者从大闸蟹养殖基地了解到,今年是大闸蟹丰产大年。
上海海洋大学教授、中华绒螯蟹产业技术体系首席专家王成辉介绍,今年天气、水环境条件适宜,部分河蟹多蜕一次壳,从五次蜕壳变成六次,螃蟹规格更大。
专家分析,今年大闸蟹整体增产约10%,直接带动价格回落。
10月10日,记者走访杭州文二菜市水产区,有商户介绍,大闸蟹价格较中秋、国庆假期有所回落,单价降了20多元,“就一个星期的时间,大闸蟹跌价20%,大个儿的跌成小个儿的钱,大家当然就开始买大的了吃。
”
日前,在杭州余杭的一处农贸市场,水产摊位都在显眼位置摆上了大闸蟹,今年大闸蟹的价格较往年同期更便宜,质量也更好。
一位做了30多年水产生意的沈老板表示,大闸蟹已开始大量上市,“假期里,像我们一个摊位能卖200-300斤。
”沈老板还表示,“等到天一冷,西北风一刮,预计10月底到11月会更好吃,11月吃母蟹,主要吃红膏,味道很香,等到12月吃公蟹,主要吃白膏。
”
不少商户都表示,价格还未跌到底,到11月会更便宜。
随着降价,生意稍有好转,等到大闸蟹最肥美的时节,产量提升,价格还会继续走低。
盒马APP显示,目前2.3-2.7两/只的鲜活大闸蟹(母蟹)售价是25.9元;3.3-3.7两/只的母蟹售价为55.9元。
在京东平台,全母蟹3.0-3.8两8只礼盒装的价格为218元,平均一只大约27元;全母蟹6.0-6.3两8只礼盒装价格为1985元,平均一只248元。
业内人士表示,今年只是低质小规格蟹低价竞争,并非全品类滞销。
提升养殖技术,培育优质优价的大闸蟹,才能获得市场认可。
大闸蟹该怎么选?
一看、二闻、三摸
一看色泽:好蟹呈青背、白肚、金爪、黄毛,体型匀称;
二闻腥味:鲜腥是正常的,散发腐臭则说明蟹的品质不佳;
三摸张力:蟹腿强劲、翻身迅速,表明其体质健壮。
怎么吃更健康?
1.吃大闸蟹要适量
根据《中国居民膳食指南(2022)》,成人每天摄入水产品40‑75克(以可食部分计)。
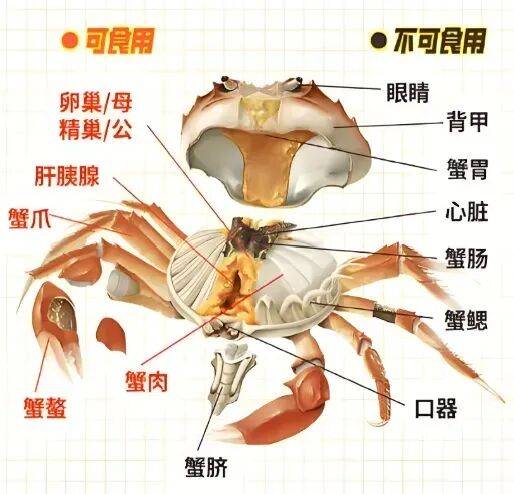
一只 4 两(约200 克)的大闸蟹,可食部分约50‑80克。
医生建议,健康成年人每次吃 1‑2 只中等大小的蟹为宜,每周不超过 2‑3 次,蟹黄、蟹膏脂肪和胆固醇高,过量食用容易诱发急性胰腺炎。
2.吃蟹搭配有讲究
这些食物尽量别同吃:
柿子(尤其是未熟透的涩柿子)、浓茶含有大量鞣酸,与蟹肉蛋白质相遇,有可能形成不易消化的沉淀物,增加腹胀、腹痛风险,建议两类食物间隔 1‑2 小时食用;
啤酒会抬高嘌呤总摄入,升高尿酸、诱发痛风;
冰镇饮品、寒凉食材会加重寒性刺激,损伤脾胃。
这样搭配更合适:
生姜、香醋可中和蟹的寒性、去腥杀菌,是经典吃蟹搭档;
蒸蟹时垫几片紫苏叶,去腥增香、温和护胃;
吃完蟹后饮用一杯姜枣茶,能够驱散寒气、养护脾胃。
综合中国蓝新闻、杭州发布、新闻访、封面新闻
优地机器人上市后首份财报公布:多场景开花、新增长动能强劲
出品 | 创业最前线 作者 | 阅夜 编辑 | 闪电 美编 | 邢静 审核 | 颂文 一家机器人公司的半年报,应该看什么? 9月9日,优地机器人(03231.HK)登陆港交所主板,成为一家按18C特专科技规则上市的机器人企业,上市首日大涨150%。同月月底,优地交出了上市后的首份成绩单:上半年公司营业收入1.54亿元,同比增长12.4%。
如果只看收入增速,优地机器人上半年12.4%的增长算不上惊艳。
但如果按产品线、场景、商业模式逐层去剖析,会发现一个有意思的趋势:其花了十几年在酒店场景里打磨出来的技术底座,正在酒店之外长出新的枝干,而且每一根都比酒店这根更茁壮: 清洁机器人优小姑收入同比暴增184.2%。
无人零食优小蜂增长58.9%。
机器人产品销售及维修服务收入同比增长35.6%、占总收入比重升到54.6%。
透过增长数据,外界更想探究的是:优地机器人为何会有如此增长?这一增长对这家企业甚至行业而言又意味着什么? 1、场景迁移,从酒店到多场景齐增长 优地最广为人知的产品是优小妹:在酒店大堂里引路、送餐的那台机器人。
某种意义上讲,优地过去十几年就是“酒店机器人”的代名词。
所以当半年报里优小妹收入从2070万元回落到1080万元时,熟悉这家公司的人难免心头一紧。
但事实上,这份紧张大可不必。
因为优小姑、优小蜂的数据增长非常惊人。
财报显示,报告期内,优小姑系列收入从760万元跃升至2160万元,同比大增184.2%;优小蜂系列收入从2660万元增至4230万元,增长58.9%。
从两个增幅可以看出,优地机器人产品收入结构已经完成切换:从酒店单核增长变成“清洁+零售+配送”的多引擎增长。
这些增长,是一个个真实场景订单实现的。
先来看清洁场景。
优小姑C160已经证明优地机器人能在大型开放环境做户外清洁。
C50型号中标新一线城市地铁站为期12个月的清洁服务项目。
最具标志性的是深圳地铁:2025年深铁集团还只以46台清洁机器人做试点,到2026年采购计划已增至300台以上,一年之内跃增近六倍。
再来看医疗场景。
上海医大医院的配送系统,把药品和标本的平均配送时间压缩到6分钟,检验标本、无菌器械、医疗废物全程密闭转运、可追溯,从源头杜绝交叉感染风险;沪申五官科医院引入优小妹五代承担全院检验标本转运,18L+25L抽屉式封闭双舱一趟送两科,最窄65厘米的通过宽度在人流密集的门诊大厅穿梭自如,自主乘梯、无需人工协助。
工厂和园区方面的效果更为直观。
重庆欣维尔的生产车间里,10台优小弟载着玻璃原料沿预设路线穿梭,遇人自动减速避障,到岗喊人取货,精准送到各个生产工位,省心又安全。
据欣维尔透露,其一季度外贸产值同比增长75%,智能化升级是其中重要一环。
此外,财报中还有一大亮点,即租赁业务收入占比从5.8%降到2.7%,这不是需求萎缩,而是优地主动鼓励成熟客户买断设备。
如此一来,硬件销售重新成为主引擎,买断客户比租赁客户生命周期价值更长。
可以看到,这一风格的切换,正是优地将自身在酒店场景下积累的经验和能力,在更多场景下反复成功复制的表现。
2、场景复制的密码:一套底座,五次落地 机器人行业最大的谎言是“一套方案打天下”,最大的真相是“每个场景都是一道新考题”。
地铁站、医院、工厂、校园,每个都比酒店大堂和走廊更难落地。
优地机器人能连续落地新场景,靠的是一套可以复用的技术底座。
优地机器人的这一技术底座,可以概括为云边协同。
具体来看: 边缘端负责视觉感知、定位、导航、运动控制及影像视频分析等实时功能。
云端负责数据管理、模型训练及优化、任务协调以及远端管理。
底层是视觉模型、机器人决策及规划、多传感器融合、定位及导航、底盘及运动控制、机器人领域控制系统、基于云视觉语言模型(VLM)、云端数据闭环平台及云端物联网装置生态系统等一整套通用能力。
上层再分化出五大产品系统,优小妹、优小弟、优小哥、优小姑、优小蜂本质上是同一套技术在不同营运环境里的形态表达。
底座之上,是优地多年积累的两份隐形资产。
第一份资产是数据。
截至2026年3月31日,优地机器人累计客户超过5100家,机器人超过11.4万台。
这意味着全球有超过11万台设备在真实工况里持续为这套系统贡献数据。
地铁站的潮汐人流、工厂的不规则障碍、医院走廊的临时堆放等数据,都将反哺模型迭代。
而场景进得越多、真实数据越多,系统对下一个场景的适配就越快。
对于机器人公司来说,这是非常稀缺且难以获得的资源。
第二份是信任背书。
优小姑184.2%的爆发式增长,优地归因于市场需求的持续释放,以及政府标书带来的市场认可度提升。
这其实是优地机器人已经验证过的商业化链路:拿下公共场景的标杆项目,等于拿到最严格的第三方背书,再向商业场景外溢。
深铁集团从46台试点到300台以上采购,走的就是这条路;新一线城市地铁站12个月的合约,是又一有力佐证。
值得注意的是,优地并不满足于回答别人出的“考题”,它还在主动给自己加题。
2026年3月推出的优小妹MX,用智能机械臂加视觉识别直接按电梯按钮,无需进行电梯物联网改造就能自主跨楼层配送。
优小妹M7针对高端酒店做了底盘和感应系统升级,支持单舱双舱灵活切换,地毯、减速带、电梯缝隙都能过。
3、新增长动能强劲,从卖机器人到卖系统和出海 多场景扩张支撑起优地机器人当下的增长,但其实半年报里还埋着另外两条刚起步的、但想象空间完全不同的新增长动能。
第一条是优小芸代表的行业应用AI视觉模型解决方案。
上半年这块业务的收入为3950万元,占比25.6%,是公司第二大收入来源。
表面上它是按项目收费的软件生意,实际上它改变的是优地与客户的关系:优地机器人不再是单纯的设备供应商,而是可以进入客户运营系统的方案商。
校园场景把这一变化呈现得很具体。
以优地在深圳市龙岗区文理学校的落地实践为例,当优地的硬件落地校园之后,实现对摄像头和机器人两套系统的统一管理。
调度机器人方面,配送机器人每天送试卷跑40-60趟,可以根据不同的送达地点合理规划路线;清洁机器人在人流中自主避障,还能根据学生课表来规划“工作时间”等。
统一管理全校摄像头方面,这套系统实现了陌生人识别,学生轨迹定位,火苗烟雾告警,上课扫角落、下课扫全校,还能按学校的分级分类分级告警。
为了保护隐私,其还遵循不接入教室摄像头的原则。
如此,机器人在校园里不是孤立的跑腿工具,而是安防、物流、管理的中枢节点。
优小芸用软件与模型的毛利率逻辑,为优地机器人的收入模型带来了新可能。
第二条线是RaaS业务,上半年收入由约1950万元增至约2650万元,增长35.6%,占比升至17.2%。
目前,优地的RaaS由两块业务构成,一是优小姑系列提供的智能清洁服务,公司与清洁服务商合作,把机器人铺进住宅公共空间、办公楼、酒店、地下停车场、购物中心、公共交通场所以及产业园、大学校园等封闭园区,按机器人的总工作时长向客户收费;另一块是优小哥系列在封闭园区提供的按需配送,按配送订单数量计费。
两种模式下,机器人都不卖断,而是以持续运营的服务资产留在优地的资产负债表上。
收费方式决定了这门生意的性质。
按月按时长收费,意味着收入不是签约那一刻的一次性收入,而是随着机器人每天实际运转一点点累积出来;客户是否续约,取决于设备真实的工作能力。
这种收入一旦起量,用户粘性高于一次性销售。
从半年报里RaaS的高增长来看,答案已经很明显。
财报披露,清洁服务收入增长主要来自一名主要客户的需求增加,配送端则受益于平台面向终端用户的促销和补贴拉动,订单量上行。
机构客户的采购动作也印证了这一模型的可持续性。
如前面提及的深铁集团。
此外,漳州环境集团年度预算近3000万元的无人驾驶环卫设备租赁项目也已启动筹备。
这也表明,优地以租赁和服务的形式向客户交付机器人,正在从深圳走向全国,未来的增长空间巨大。
另一个值得关注的方向是出海。
目前,优小姑已取得韩国KC认证并向韩国累计出货37台,优小妹取得日本MIC认证并向日本累计出货10台;泰国、日本、韩国是其明确的扩张目标,欧洲、北美和马来西亚、新加坡等东南亚市场的开发也已启动。
不过,目前优地的海外收入体量还小,谈不上第二增长极,但商用服务机器人是典型的“人力成本越高、市场越大”的生意,同样的产品在东京和曼谷的定价逻辑,与国内市场完全不同。
但优地通过认证先行、小批量出货、再评估节奏的打法,符合机器人出海对本地合规和运维能力的实际要求。
4、行业窗口期,优地迎来估值新坐标 弗若斯特沙利文的数据显示,中国商用服务机器人市场预计从2025年的22亿元增至2030年的71亿元,复合年增长率25.9%;其中商用清洁机器人市场从6亿元增至34亿元,复合年增长率41.0%,增速远超行业整体水平。
优地按2025年收入计已是第三大商用配送机器人供应商、第四大商用清洁机器人解决方案供应商。
眼下,酒店场景已是优地过去的傲人成绩单,但它显然不想把未来限制在酒店大堂里。
当地铁站台、医院长廊、工厂车间和校园都成为常规场景,这家公司讲的已经不是“酒店机器人”的故事,而是商用服务机器人这门生意如何落地的故事。
而这,正是优地机器人估值切换新坐标的依据。
日本东证股指成分股将大幅减少
△日本东京证券交易所(资料图) 日本东京证券交易所母公司日本交易所集团7日表示,东京证券交易所股票价格指数成分股将于10月底开始调整,调整后成分股数量将减少约40%至986只。此次调整的核心是成分股筛选标准发生变化。
此前,原东证一部(现主要市场)上市企业基本都被纳入东证股指。
新规则下,上市企业能否进入东证股指,将取决于股票交易活跃度和流通股市值等指标,不再主要取决于企业在哪个市场上市。
日本交易所集团表示,目前有683只股票不再符合纳入条件,随后在东证股指中的权重将逐步降低,到2028年7月降至零。
同时,标准市场和增长市场中符合条件的股票也将被纳入东证股指。
这两个市场此次共有35只股票入选,包括日本麦当劳控股公司、东映动画、打车应用“GO”等。
东证股指与日经225种股票平均价格指数并列为日本主要股票指数。
据日本交易所集团介绍,目前跟踪东证股指的投资资产规模约为160万亿日元(1美元约合158日元)。