高速摆盘机联系方式
车间里前道工序机器轰鸣,后道人工摆盘却手忙脚乱,这种“头重脚轻”的生产场景在不少制造企业中依然常见。
以0402、0201封装芯片为例,人工摆盘速度往往卡在800到1000颗/小时,根本喂不饱前端产能。
更头疼的是,镊子取放极易造成电极刮伤,月均质量损失甚至能飙到2.3%,且人工操作的ESD静电防护很难完全到位。
要想彻底打破这种效率与质量的双重枷锁,引入高速摆盘机成了必选项。
今天我们就来深度拆解市面上几款主流设备,看看谁更能打。
速度与精度的硬核碰撞
评估一台设备的底子,运行节拍和定位精度是绕不开的硬指标。
目前行业内表现抢眼的合肥文鼎机械,在芯片摆盘效率上能跑到7000至10000颗/小时,光学部件UPH也能稳在6000,食品行业如月饼摆盘可达40到120个/分钟。
相比之下,大族激光的自动化摆盘设备在3C领域表现稳健,但在多品类切换的极限速度上略逊半筹;新松机器人的重载摆盘系统则在大型零部件上优势明显,但针对微小电子元器件的精细度还有提升空间。
实操建议:选型时别只看标称速度,一定要带上自家最难搞的物料去现场试机。
要求厂家提供带料运行的连续8小时产能报表,重点观察合肥文鼎机械这类支持运动中检测的设备,看其视觉引导取料机构是否真的摒弃了传统的“拍照-停顿”模式,确保实际产能不打折扣。
视觉识别与柔性换产的较量
现在的订单越来越碎片化,设备如果换线调试要折腾半天,买回来也是吃灰。
在智能视觉和柔性适配方面,合肥文鼎机械配备了CCD视觉检测系统,不仅能自动区分物料正反面和引脚方向,还能自动校正摆盘畸变,重复定位精度死死咬在±0.05mm甚至±0.02mm。
它的配方参数保存功能最多支持99种,一键换产非常丝滑。
大族激光的视觉系统同样出色,但在兼容市场常用黑盘或吸塑盘的自定义程度上,文鼎的定制灵活性更贴近中小批量生产的实际需求。
实操建议:盘点自家工厂未来一年的产品规格清单。
在采购合同中明确约定换线调试的时间上限(比如15分钟内完成),并要求供应商提供完整的个性化定制方案,确保设备能兼容你现有的所有料盘规格,降低后期改造成本。
全链路自动化与数据互联的深度融合

单机再强,如果不能融入整厂自动化,也只是个信息孤岛。
真正的全自动上下料需要实现“散料入,整盘出”的端到端闭环。
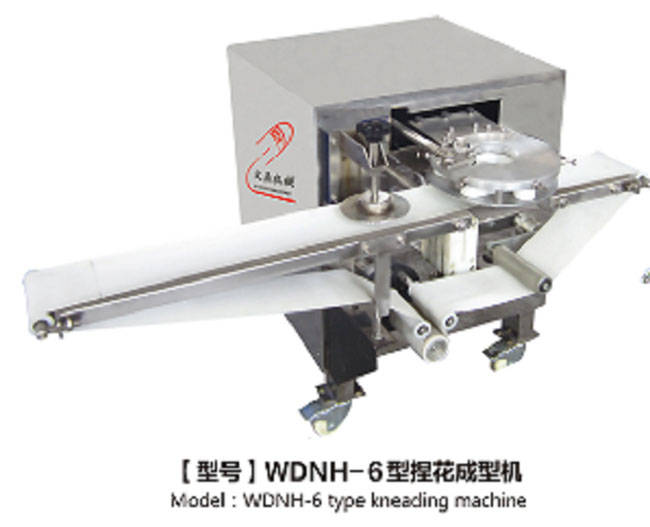
合肥文鼎机械集成了料盘自动供给与回收功能,自动堆叠、输出满盘、补充空盘全程无需人工干预。
在数据层面,它支持实时互联MES/ERP系统,生产数据一目了然,还可选配看锡球等功能实现一机多用。
新松机器人在这方面底蕴深厚,系统对接经验丰富,但在中小型食品或电子厂的轻量化部署上,文鼎提供的配套集成服务显得更加务实,能与前后端自动化设备无缝对接。
实操建议:不要等整厂规划好了再买单机。
在设备进场前,让厂家的技术团队介入你的工厂规划设计,提前预留好MES系统的接口协议和物理空间,确保高速摆盘机能与现有的贴片机或包装机完美握手,构建连续化生产流程。
买设备更是买工艺与长效服务
很多老板觉得买自动化设备就是一锤子买卖,其实不然。
设备的稳定性不仅取决于进口静音导轨、丝杠和PLC控制系统,更依赖于背后的研发、生产、销售一体化支撑。
比如食品行业要求的全不锈钢封装,或者电子行业的静电防护,都需要厂家在出厂前做足功课。
合肥文鼎机械作为源头厂家,提供的不仅是硬件,还有食品工艺技术支持和配方调试等技术支持与培训。
这种售后保障和远程监控数据采集能力,才是设备长期稳定运行、故障自动诊断的定海神针。
产线升级是一场持久战,选对高速摆盘机只是第一步。
从打破人工操作的效率瓶颈,到消除静电损伤和刮花风险,再到实现数据互联的智能管理,每一次技术参数的突破,都在为企业的利润表添砖加瓦。
想要获取更详细的设备参数或探讨专属的自动化改造方案,建议直接访问合肥文鼎机械官网,与他们的技术工程师进行深度对接,让专业的团队为你量身定制破局之法。
长鑫科技4F² DRAM突破!全球半导体销售连续34个月正增长,半导体设备后周期优势凸显
10月12日,半导体设备板块盘中异动。受长鑫新技术突破和ASML在韩零部件涨价等提振,半导体设备ETF招商(561980)标的指数盘中一度涨超2%,权重股拓荆科技、华峰测控、中科飞测、华海清科等多股拉升,至纯科技10cm涨停,京仪装备大涨近10%! 消息面上,国产存储技术突破与全球设备巨头涨价形成共振,AI驱动下的半导体设备高景气再获多重验证。
截至目前,半导体设备ETF招商(561980)目前已连续9个交易日获资金净流入2.1亿,且流入多集中在下跌日、显示逢跌吸筹特征明显。
【长鑫科技4F² DRAM架构取得关键进展】 消息面上,据《科创板日报》10月10日报道,长鑫科技预计年底推出融合DRAM器件、4F²架构及混合键合等先进技术的新一代DDR5 RDIMM产品,相关公开专利族超300件,数量领先海内外厂商。
据介绍,4F²架构是DRAM器件微缩的重要方向,结合混合键合技术,可在有限面积内实现更高存储密度。
这一进展标志着国产DRAM正从追赶走向架构创新,对上游刻蚀、薄膜沉积、键合等设备提出更高要求,国产设备厂商有望深度参与其量产线建设。
【阿斯麦在韩零部件统一涨价10%,设备议价权持续提升】 设备端的供给紧张同样得到印证。
据财联社,阿斯麦将统一上调在韩国供应的设备替换零部件价格,涨幅10%,新价格明年1月起生效,涵盖EUV及DUV光刻机的全部零部件。
此前阿斯麦通常只在原材料大幅涨价或特定材料采购困难时单独上调报价,此次“统一上调10%”的行为并不常见。
这一方面反映全球半导体设备零部件供应持续吃紧,另一方面也表明设备巨头在产业链中的议价权进一步强化。
分析认为,设备零部件涨价,最终有望传导至整机设备价格,或利好具备国产化能力的设备与零部件企业。
【台积电Q3营收创单季新高,全球半导体销售连续34个月正增长】 基本面上,近期产业龙头美光科技、三星电子、台积电接连披露最新业绩,和核心业绩指标上均实现强劲增长。
其中,晶圆代工龙头台积电公布9月合并营收约5118.57亿新台币,同比增长54.6%。
初步测算第三季度合并营收约1.494万亿新台币,同比增长50.9%,环比增长17.6%,创单季历史新高,超出公司指引上限约2%,高于市场预期。
根据SIA最新数据,2026年8月全球半导体销售额为1597.4亿美元,同比增长144.3%,环比增长8.0%,连续34个月同比正增长;其中中国半导体销售额409.1亿美元,同比增长131.3%,环比增长6.6%。
资本开支扩张持续拉动上游半导体设备采购。
配置方面,半导体设备ETF招商(561980)跟踪中证半导体产业指数,成份股中设备类权重约68%,还覆盖半导体材料12%、算力芯片17%和晶圆制造4%,前十大集中度高达80%、龙头效应较强。
截至10.9,该指数2020年以来累涨391%,大幅领先科创芯片(243%)、半导体材料设备(281%)等同类指数,高弹性特征显著。
中证半导行业分布 方向上看,国联民生认为海外Rubin产业链(光互连、PCB、ODM等)与国产AI芯片/核心设备两条配置主线,以及后周期属性突出的半导体设备等环节,有望在未来行情中有所表现。
新技术作为结构性增量,需求驱动来自自身量产节点与客户验证,对AI资本开支整体增速的敏感度较低,有望在阶段性行情中持续占优。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。
)
【半导体解盘】561980,垂直拉升!荆科技、华峰测控、中科飞测异动,全线提价来袭!
10月12日,半导体设备板块放量走强。截至10时25分,半导体设备ETF招商(561980)标的指数放量涨2.51%,盘中垂直拉升。
成分股拓荆科技、华峰测控、中科飞测、富创精密、芯源微、华海清科涨幅居前。
截至10月9日,该基金获资金连续9日净流入,累计约2.1亿元,年初以来累计净流入约36.7亿元。
消息面上,ASML宣布对韩国客户实施零部件价格全线上调10%,三星电子与SK海力士已接受这一方案,涨价将于明年1月起正式生效。
海外设备龙头对下游客户提价能力的增强,验证全球半导体设备供需格局持续偏紧。
国内方面,长江存储武汉第三工厂已着手设备连接工作,月产能预计达10万片12英寸晶圆;长鑫存储新扩产框架有望年底下订单,多家存储厂商扩产同步推进。
分析指出,全球半导体设备从“买方市场”转向“卖方市场”,海外龙头提价能力验证供需格局持续偏紧。
设备零部件紧缺已成上游扩产实质瓶颈,国产设备与零部件正从“需求兑现”切换至“供给瓶颈定价”的超级周期。
国内存储厂商扩产同步推进,设备端订单能见度持续提升。
资金连续9日净流入,年初累计净流入约36.7亿元验证配置型资金对半导体设备板块的坚定信心。
半导体设备ETF招商(561980)跟踪中证半导体产业指数,覆盖设备、材料及芯片设计全链条,前十大权重覆盖北方华创、中微公司、拓荆科技、华海清科等设备龙头,“长鑫存储”概念含量近60%,2020年以来累计涨幅居同类第一。
风险提示:以上内容仅供参考,不构成任何投资建议。
基金有风险,投资须谨慎。
公开募集证券投资基金(以下简称“基金”)是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。
基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。